猜你想问
瑞鹄模具上半年营收增长情况如何?
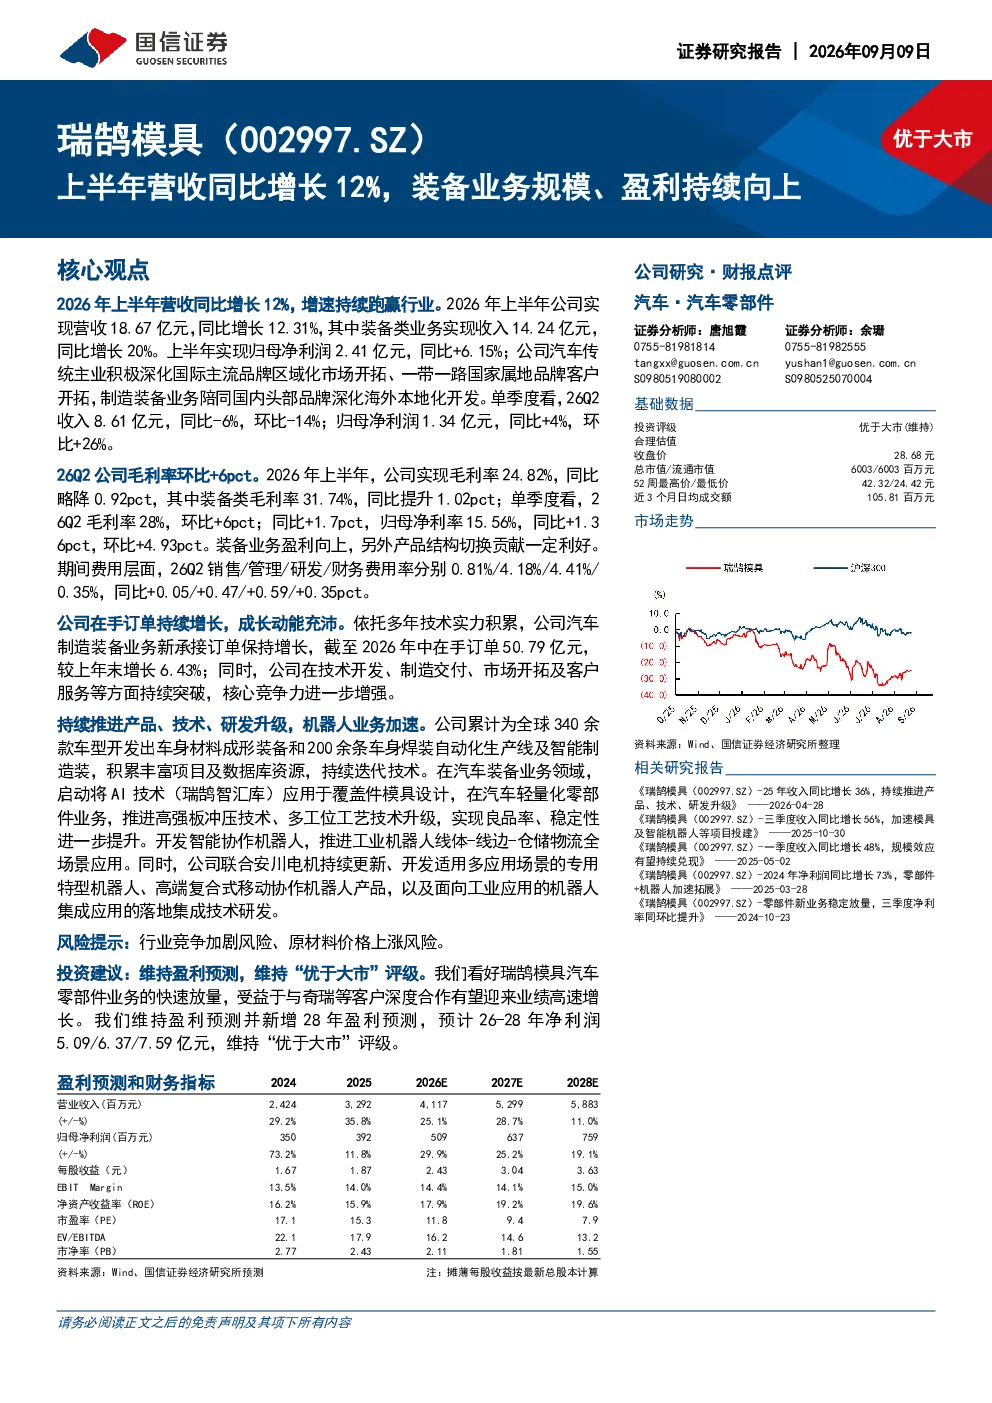
公司2026年上半年营收同比增长12.31%,达到18.67亿元,其中装备类业务收入14.24亿元,同比增长20%。这表明公司整体业务保持稳健增长,装备业务表现尤为突出,收入占比高且增速领先。具体来看,26Q2收入8.61亿元,同比-6%,环比-14%,归母净利润1.34亿元,同比+4%,环比+26%,显示公司短期经营压力下仍保持盈利能力。
装备业务发展有何亮点?
装备业务是公司核心增长引擎,上半年收入占比76.9%,同比增长20%。公司积极拓展国际市场,深化一带一路国家属地品牌客户开拓,并陪同国内头部品牌深化海外本地化开发。同时,公司持续推进产品、技术、研发升级,机器人业务加速,开发智能协作机器人,推进工业机器人线体-线边-仓储物流全场景应用。这些举措有望加速装备业务成长,并提升公司技术竞争力。
公司未来成长动能如何?
公司成长动能充沛,主要得益于持续增长的手在订单和国际化战略。截至2026年中,在手订单50.79亿元,较上年末增长6.43%。此外,公司持续推进智能化业务布局,新设三家子公司强化技术储备与产业链延伸能力。这些布局将有助于公司拓展新业务领域,提升长期发展潜力。
当前市场对瑞鹄模具有何评价?
市场对瑞鹄模具的评价积极,主要关注其装备业务的高增长和国际化拓展。公司上半年营收同比增长12.31%,装备业务收入增速达20%,且积极开拓海外市场,这些表现获得市场认可。同时,公司研发投入持续增加,2025年研发人员数量同比增长11.85%,研发投入金额同比增长24.61%,为未来发展奠定基础。
瑞鹄模具面临哪些风险?
公司面临的主要风险包括行业竞争加剧和原材料价格上涨。随着机器人行业参与者增多,市场竞争可能加剧,影响公司市场份额和盈利能力。此外,原材料价格波动对制造业企业成本控制构成挑战,可能压缩公司利润空间。公司需关注这些风险,并采取相应措施应对。
你可能感兴趣
华勤技术上半年营收同比增长约12%,数据中心与创新业务开辟新增量
国信证券2026-09-05
上半年营收同比增长约12%,数据中心与创新业务开辟新增量
电子设备国信证券2026-09-06
疫情冲击下营收同比实现增长,看好免税业务规模持续成长
房地产信达证券2023-04-21
营收规模稳步向上,盈利能力持续增强
家用电器中邮证券2024-09-02
2024年三季报点评:营收规模稳步向上,盈利能力持续优化
食品饮料上海证券2024-10-24
中天能源:海外油气业务推动业绩增长,公司上半年营收同比增长240%
化石能源国金证券2017-08-30
2021年中国大陆地区上市公司半导体设备业务营收排名Top10:国内半导体设备企业营收规模创历史新高,同比增长73%
电子设备CINNO Research2022-07-01
公司信息更新报告:营收规模同比增长,境外业务扩张明显
建筑建材开源证券2025-04-02
美力科技(300611.SZ)上半年营收同比增长132%,持续推进全球化布局
国信证券2026-09-07
2025上半年营收同比增长29%,国内需求端持续改善
国信证券2025-08-22