猜你想问
兴齐眼药2026年上半年业绩表现如何?
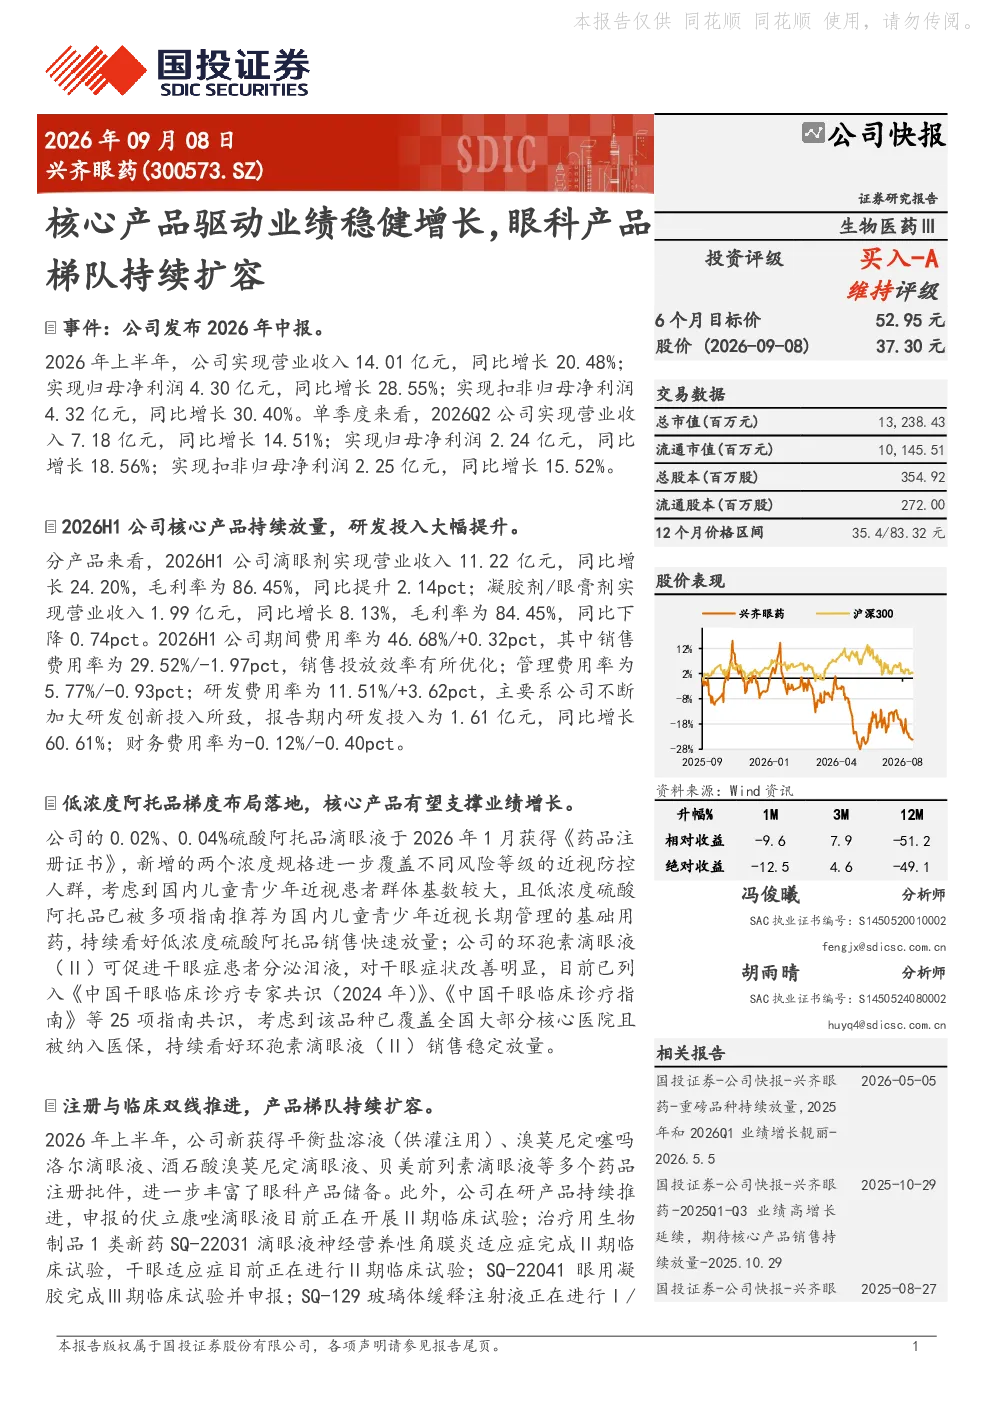
2026年上半年,兴齐眼药实现营业收入14.01亿元,同比增长20.48%;归母净利润4.30亿元,同比增长28.55%;扣非归母净利润4.32亿元,同比增长30.40%。单季度来看,2026Q2营业收入7.18亿元,同比增长14.51%;归母净利润2.24亿元,同比增长18.56%。主要得益于核心产品销售增长和新产品获批带来的业绩提升。
兴齐眼药眼科产品梯队有哪些亮点?
公司眼科产品梯队持续扩容,滴眼剂和凝胶剂/眼膏剂分别实现营业收入11.22亿元和1.99亿元,同比增长24.20%和8.13%。核心产品0.02%、0.04%硫酸阿托品滴眼液获得注册证书,环孢素滴眼液(Ⅱ)列入多项指南共识,同时公司新获得多个药品注册批件,并在研多个产品,未来增长潜力较大。
眼科行业发展趋势如何?
眼科行业受益于人口老龄化和健康意识提升,市场需求持续增长。随着创新产品不断涌现和诊疗技术进步,行业竞争加剧,但头部企业凭借技术优势和市场地位仍将保持领先。眼科药物领域尤其受到关注,高附加值产品如环孢素滴眼液等市场空间广阔。
兴齐眼药报告重点分析了哪些方面?
报告重点分析了兴齐眼药核心产品销售情况、眼科产品梯队扩容进展、财务数据表现及未来增长潜力。公司滴眼剂业务毛利率较高,但凝胶剂/眼膏剂增速相对较慢,期间费用率控制在合理水平。研发投入持续增加,未来产品管线丰富,为公司长期发展奠定基础。
兴齐眼药研报提示了哪些风险?
研报提示的风险包括行业政策调整可能影响产品定价和销售;核心产品销售可能因市场竞争或市场接受度不及预期而放缓;行业竞争加剧可能导致市场份额变化;产品研发进度不及预期可能影响未来增长。这些风险需持续关注,但公司凭借技术积累和市场地位仍具备较强抗风险能力。
你可能感兴趣
兴齐眼药核心产品驱动业绩稳健增长,眼科产品梯队持续扩容
国投证券2026-09-08
深度报告:修复产品持续稳健增长,静待海外眼科创新药获批
广证恒生2020-04-09
业绩稳健增长,持续加大核心产品研发
国防军工华安证券2024-10-29
半年度业绩增长稳健,核心产品持续放量
华安证券2023-08-24
2023年第三季度报告点评:业绩稳健增长,核心产品持续放量
民生证券2023-10-29
上半年业绩稳健增长,核心产品片仔癀品牌力持续提升
医药生物华安证券2024-08-26
重磅新品驱动三大产线稳健增长,医疗新基建持续扩容
医药生物太平洋证券2022-08-20
疫情持续反复,可视化产品放量驱动整体业绩稳健增长
中泰证券2022-10-27
玻尿酸产品全线放量,眼科板块稳健增长
医药生物国盛证券2024-03-12
2024年半年报点评:新能源发电规模持续提升,市场扩容驱动业绩增长
民生证券2024-08-28