猜你想问
兴齐眼药的核心产品有哪些?
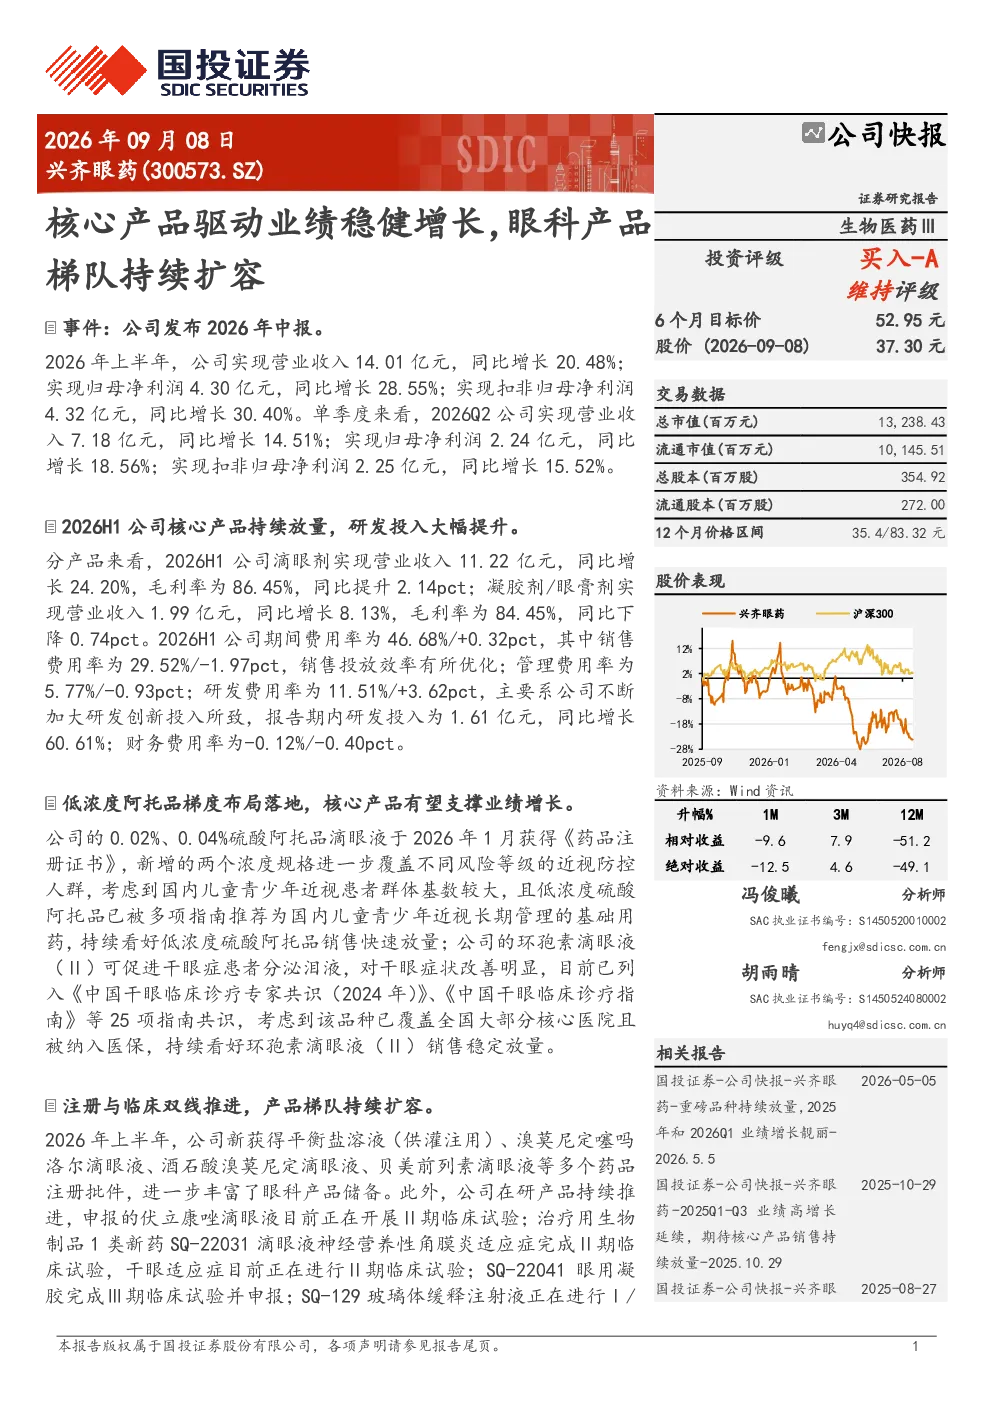
兴齐眼药的核心产品包括0.02%、0.04%硫酸阿托品滴眼液和环孢素滴眼液(II)。硫酸阿托品滴眼液于2026年1月获得药品注册证书,覆盖不同风险等级的近视防控人群,预计销售快速放量;环孢素滴眼液已列入多项指南共识,覆盖全国核心医院且纳入医保,预计销售稳定放量。这两款产品是公司眼科业务的重要支柱,展现了公司在眼科领域的研发实力和市场布局。
眼科行业发展趋势如何?
眼科行业发展趋势向好,随着人口老龄化和近视防控意识的提升,眼科疾病诊疗需求持续增长。国家政策支持创新药械研发,医保覆盖范围扩大,为行业带来发展机遇。同时,技术进步推动眼科诊疗手段升级,如干眼治疗、白内障手术等领域不断创新。兴齐眼药作为眼科产品梯队的持续扩容,符合行业发展趋势,有望受益于市场增长。
研报重点分析了兴齐眼药的哪些方面?
研报重点分析了兴齐眼药的业绩表现、核心产品、产品研发及投资建议。业绩方面,公司2026年上半年营业收入和净利润均实现双位数增长,滴眼剂产品表现突出。核心产品方面,硫酸阿托品滴眼液和环孢素滴眼液是公司重点布局的品种。研发方面,公司持续推进多个在研产品,丰富产品储备。投资建议方面,预计公司未来几年收入和净利润增速稳健,维持买入-A评级。
当前眼科市场竞争状况如何?
当前眼科市场竞争激烈,国内外药企纷纷布局眼科领域,产品同质化现象逐渐显现。然而,创新药械和差异化产品仍具有竞争优势。兴齐眼药通过持续研发投入,形成了独特的产品梯队,如硫酸阿托品滴眼液和环孢素滴眼液等,在特定细分市场具备领先地位。同时,公司积极拓展销售渠道,提升市场占有率,应对竞争压力。
研报提示了哪些风险?
研报提示了行业政策调整及药品降价风险,核心产品销售不及预期风险,市场竞争加剧风险,以及产品研发不及预期风险。行业政策变化可能影响药品定价和销售,核心产品市场推广效果存在不确定性,市场竞争加剧可能压缩利润空间,研发管线进展不及预期则可能影响未来增长潜力。公司需密切关注政策动向,加强市场推广和研发管理,以应对潜在风险。