猜你想问
化工品补库行情与什么因素密切相关?
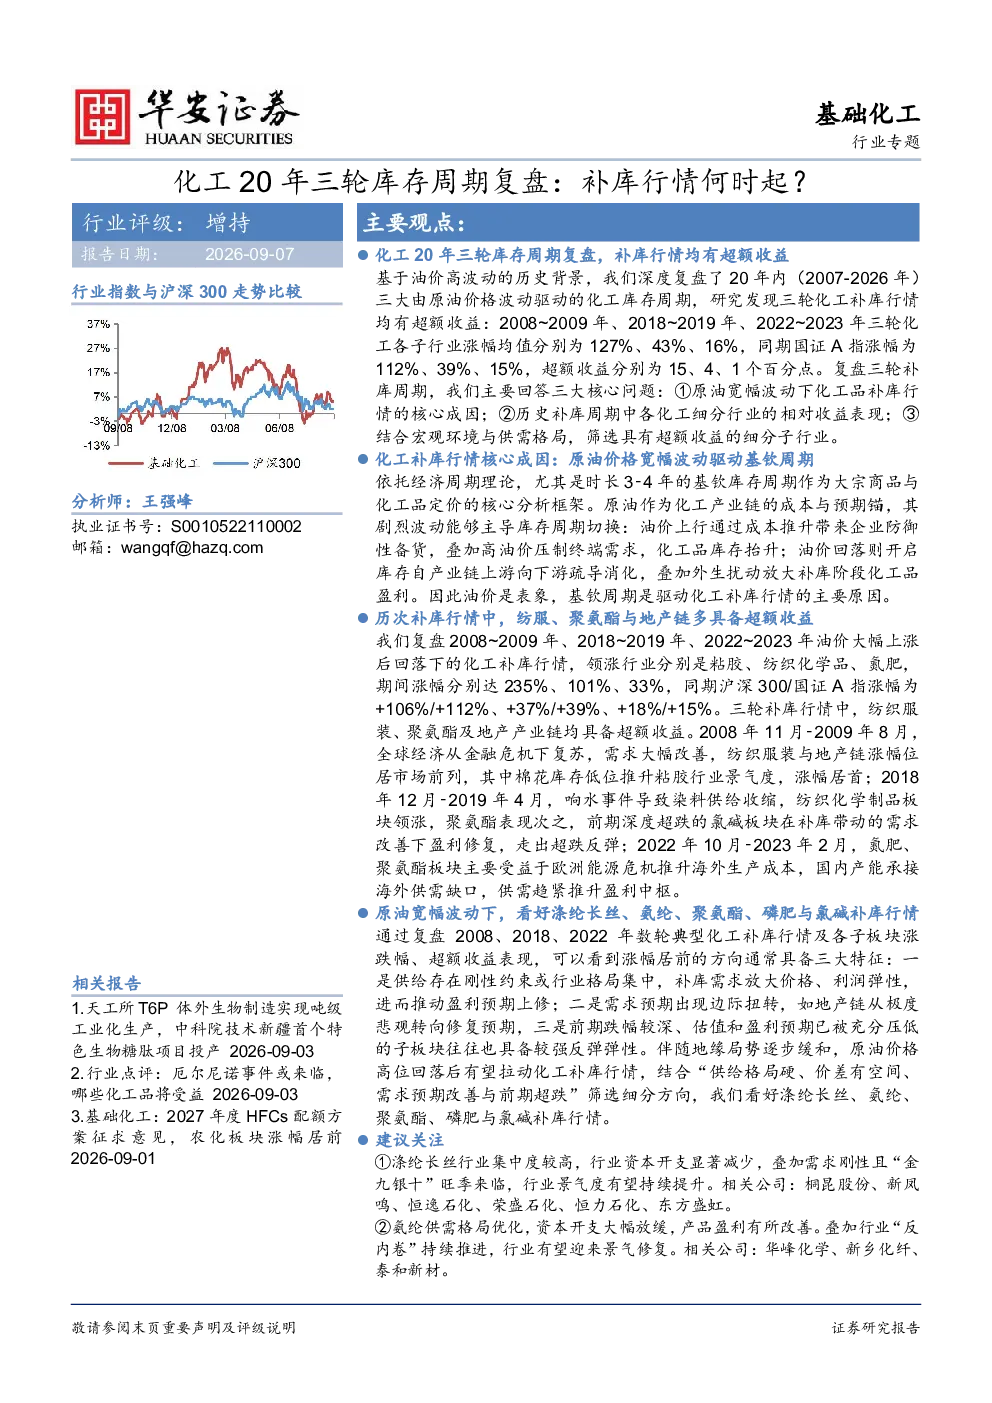
化工品补库行情与原油价格波动密切相关。基于经济周期理论,尤其是基钦周期(3-4年),原油价格宽幅波动驱动化工库存周期切换,进而带来补库行情和超额收益。历史数据显示,2008-2009年、2018-2019年和2022-2023年三轮补库行情中,原油价格均呈现显著波动特征,印证了这一规律。
哪些化工赛道在历史补库周期中具备超额收益?
历史补库周期中,纺服、聚氨酯和地产链多具备超额收益。以2008-2009年为例,粘胶、纺织化学品、氮肥涨幅分别达235%、101%、33%;2018-2019年,粘料、聚氨酯涨幅居前,氯碱板块超跌反弹;2022-2023年,氮肥、聚氨酯涨幅领先,钛白粉板块超跌反弹。这些赛道的超额收益主要源于其供给格局硬、价差有空间、需求预期改善和前期超跌等特征。
报告看好哪些细分化工板块的补库行情?
报告看好涤纶长丝、氨纶、聚氨酯、磷肥与氯碱的补库行情。筛选逻辑包括供给格局硬、价差有空间、需求预期改善和前期超跌。以涤纶长丝为例,2026年上半年CR6将提升至89%,行业集中度提升利好龙头企业;氨纶表观消费量2020-2025年国内年均复合增速约8%;聚氨酯在历史补库周期中多次表现突出;磷肥和氯碱行业亦具备类似特征。
当前化工品市场处于什么状态?
当前化工品市场处于周期切换阶段,原油价格宽幅波动驱动库存周期切换。从关键数据看,全球大豆库存处于高位,而玉米、小麦处于历史低位,这可能影响部分化工原料成本;国内磷肥产能年复合增长率仅0.78%,PVC产能年均复合增长率约3.2%,但2025年PVC表观需求量较2021年高点下滑16.4%。这些数据显示市场存在结构性机会和挑战。
化工品补库行情存在哪些风险?
化工品补库行情存在多重风险。首先,原油价格波动不确定性较大,可能中断补库进程。其次,部分化工板块如PVC需求下滑明显,即使补库也可能面临价格承压。再次,行业集中度提升虽利好龙头,但中小企业仍面临出清压力。此外,全球农产品库存变化可能传导至化工原料成本端,增加市场波动性。投资者需关注这些风险因素。