猜你想问
《黑色》日报主要分析了哪些内容?
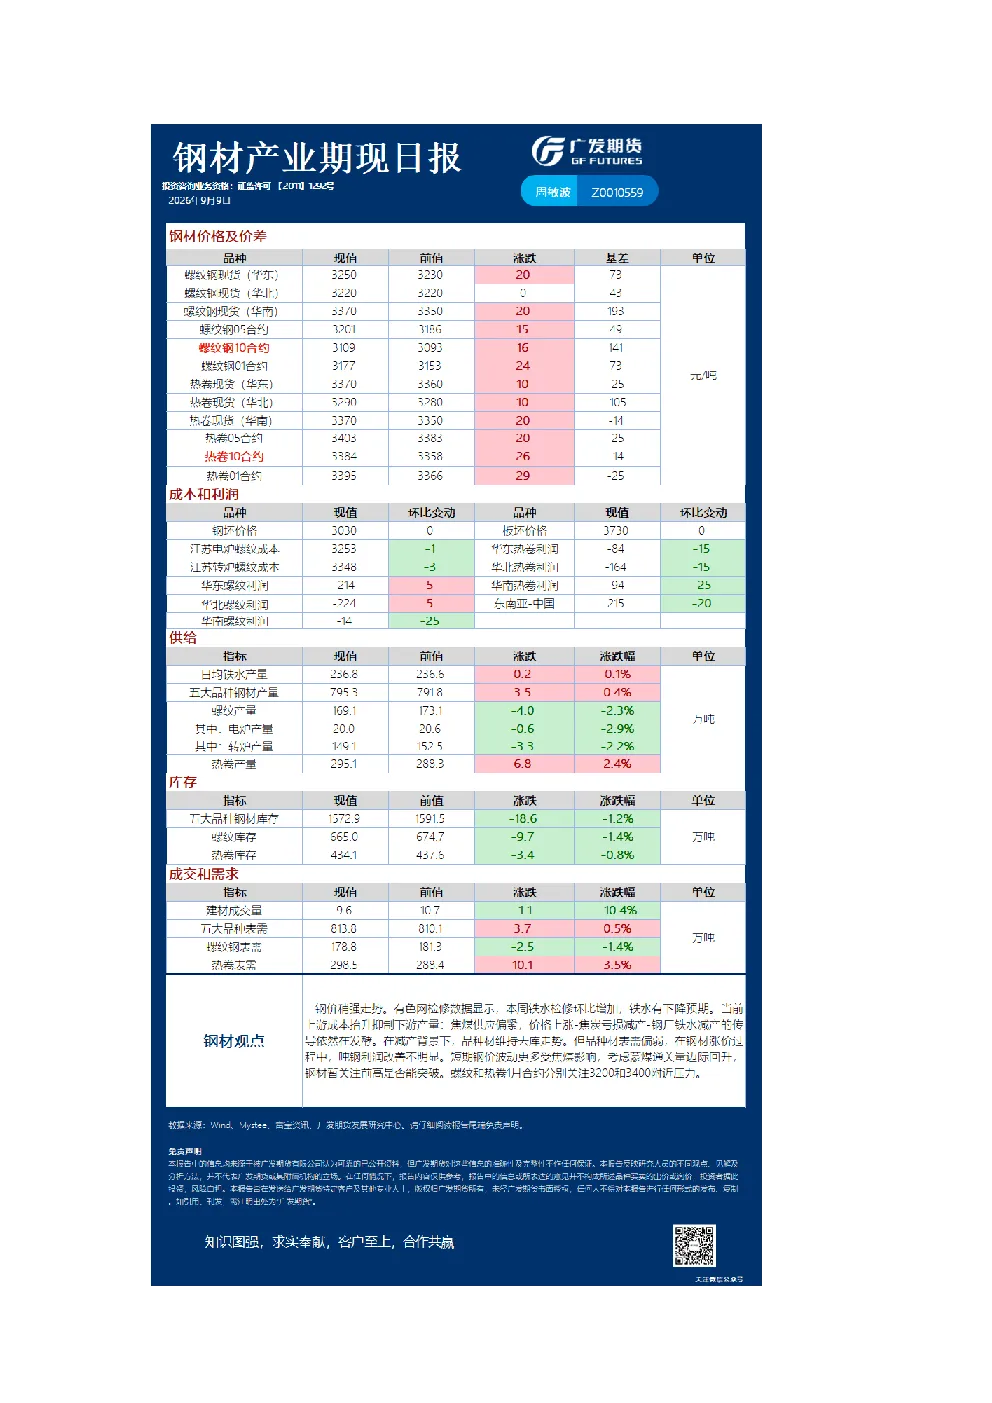
《黑色》日报主要分析了钢材、铁矿石和硅锰产业的最新市场动态和基本面情况。钢材方面,报告关注钢价走势、焦煤供应、下游产量及利润变化;铁矿石方面,分析了主力合约行情、供需端变化及成本支撑因素;硅锰产业则暂无具体观点。报告旨在为投资者提供黑色系产业的综合市场参考。
钢材行业近期发展趋势如何?
钢材行业近期呈现钢价稍强但表需偏弱的态势。上游焦煤供应偏紧推高成本,通过传导效应抑制下游产量。品种材维持去库,但钢材涨价过程中吨钢利润改善不明显。短期来看,焦煤是钢价波动的主要因素,蒙煤通关量边际回升,钢材价格暂关注前高是否突破。螺纹和热卷1月合约分别关注3200和3400附近压力。整体而言,钢材行业处于供需调整阶段,价格上行空间受制于成本和需求双重因素。
报告重点分析了铁矿石的哪些方面?
报告重点分析了铁矿石的期现行情及基本面。近期连铁主力合约震荡上行,主要受海运费上涨和焦煤端让利推动。供给端方面,全球发运环比下降,但后续到港中枢将抬升;需求端方面,铁水产量环比下滑,钢厂盈利率转差,钢厂复产延期且检修增加,显示需求端边际转弱。成本端,中东局势支撑油价与海运成本维持高位。短期预测铁矿石在需求改善预期及海运费高位下获支撑,但价格向上高度受制于铁水复产延期及供应压力,短期震荡运行,主力合约运行区间参考690-740元/吨。
当前黑色系市场现状如何判断?
当前黑色系市场现状呈现复杂多变的特征。钢材方面,价格稍强但需求疲软,利润空间有限;铁矿石方面,价格震荡上行但受供需双弱制约,短期或维持区间震荡;硅锰产业则暂无具体分析。整体来看,黑色系产业链上下游存在传导压力,成本支撑与需求疲软并存,市场整体处于调整和博弈阶段,价格波动风险需持续关注。
投资《黑色》日报需注意哪些风险?
投资参考《黑色》日报需注意以下风险:一是上游原料端焦煤供应偏紧可能持续推高成本,进而影响下游产品价格;二是钢厂盈利率转差,可能抑制采购意愿,对铁矿石等上游产品需求形成压制;三是国际局势变化可能影响能源价格和海运成本,增加产业链整体不确定性;四是黑色系各品种间存在价格联动效应,单一品种的供需变化可能传导至其他品种,需综合评估风险。建议投资者密切关注产业政策、供需数据和宏观环境变化,合理控制仓位。