猜你想问
这份研报的核心内容是什么?
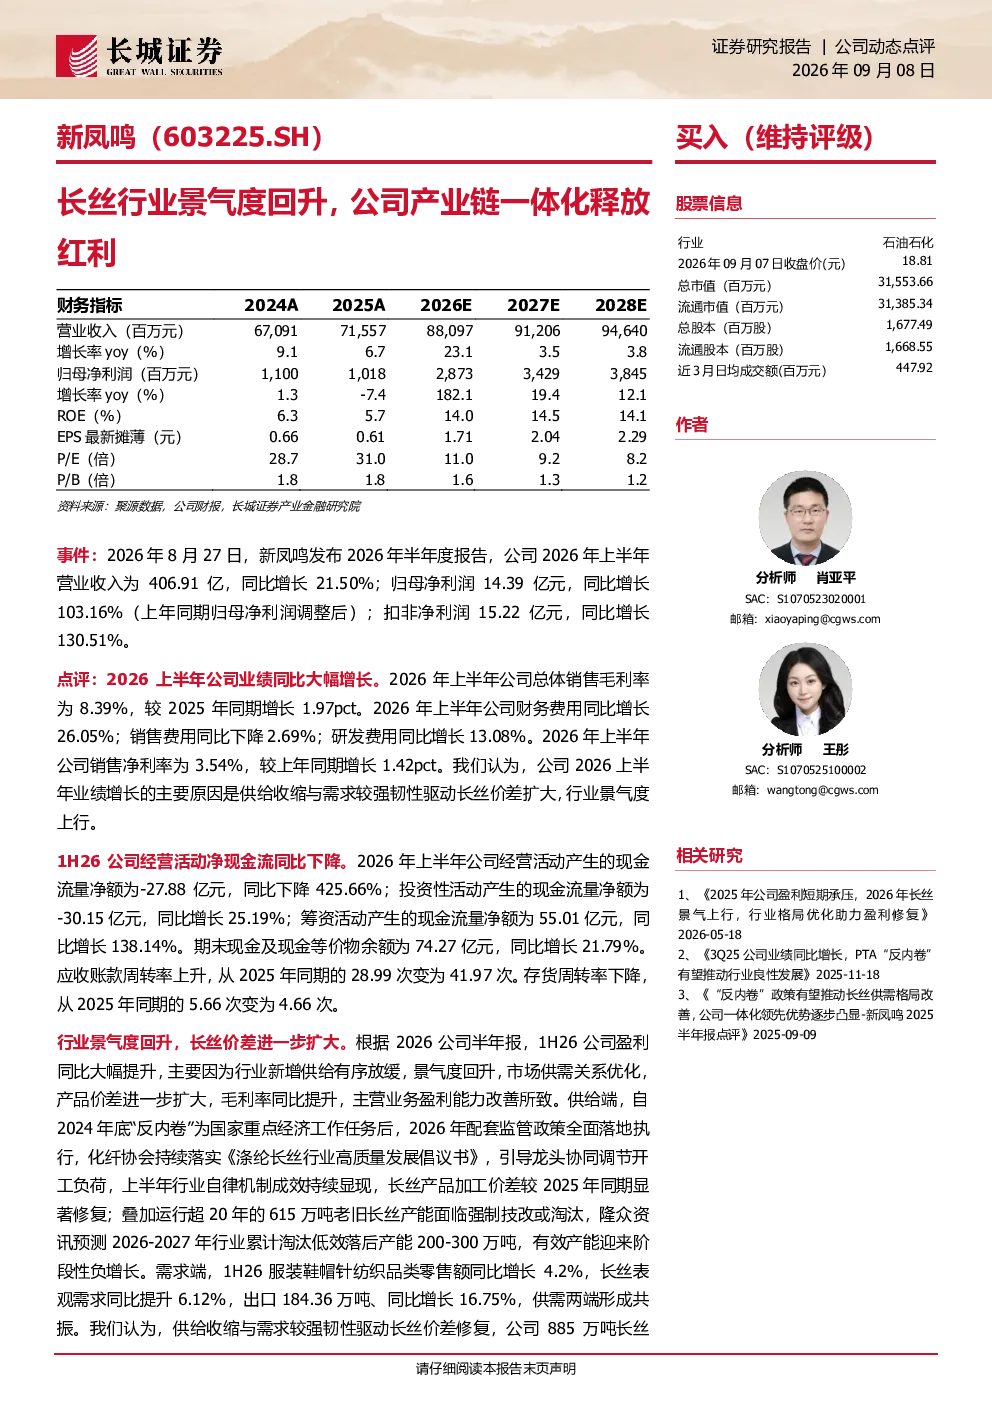
这份研报主要分析了长丝行业的景气度回升以及新凤鸣公司产业链一体化带来的红利。报告指出,2026年上半年新凤鸣营业收入同比增长21.50%,归母净利润同比增长103.16%,主要得益于供给收缩与需求韧性驱动长丝价差扩大。公司通过构建完整的“PTA—聚酯纺丝”纵向一体化产业体系,保障原料供应,内部自给率超70%,显著压缩成本,从而释放业绩红利。
长丝行业的未来发展趋势如何?
长丝行业的未来发展趋势显示景气度有望持续回升。供给端方面,新增供给放缓,行业自律机制成效显现,老旧产能淘汰导致有效产能阶段性负增长,推动价差扩大。需求端保持韧性,1H26服装鞋帽针纺织品类零售额同比增长4.2%,长丝表观需求同比提升6.12%,出口增长16.75%。行业集中度提升,利润向头部集中,头部企业如新凤鸣的885万吨长丝有效产能将放大吨盈利修复带来的业绩弹性。
研报重点分析了新凤鸣的哪些方面?
研报重点分析了新凤鸣的产业链一体化布局及其对业绩的支撑作用。公司通过独山能源PTA保障原料供应,内部自给率超70%,显著压缩成本。同时,公司在建项目聚焦差别化、功能性纤维与短纤新材料,与公司升级方向一致。此外,埃及项目的ODI获批开启了海外布局,中长期将支撑成本竞争力与盈利中枢。这些一体化布局和产能结构优化是公司释放红利的关键。
当前长丝行业的市场现状如何?
当前长丝行业的市场现状表现为景气度回升和供需格局优化。供给端,新增供给放缓,行业自律机制成效显现,老旧产能淘汰导致有效产能阶段性负增长,推动长丝价差扩大。需求端保持韧性,1H26服装鞋帽针纺织品类零售额同比增长4.2%,长丝表观需求同比提升6.12%,出口增长16.75%。这些因素共同支撑行业景气度上行,头部企业如新凤鸣受益于一体化布局和产能优化,有望获得更好的业绩表现。
研报中提到了哪些风险提示?
研报中提到了市场竞争加剧、原材料价格上涨、地缘政治变动、产品价格波动、政策变动等风险。市场竞争加剧可能导致行业利润率下降,原材料价格上涨会压缩企业利润空间,地缘政治变动可能影响供应链稳定,产品价格波动会直接影响企业收入,政策变动可能带来合规成本增加或业务调整压力。这些风险需要投资者关注,并在投资决策中充分考虑。