猜你想问
万科A2026年半年度报告核心内容是什么?
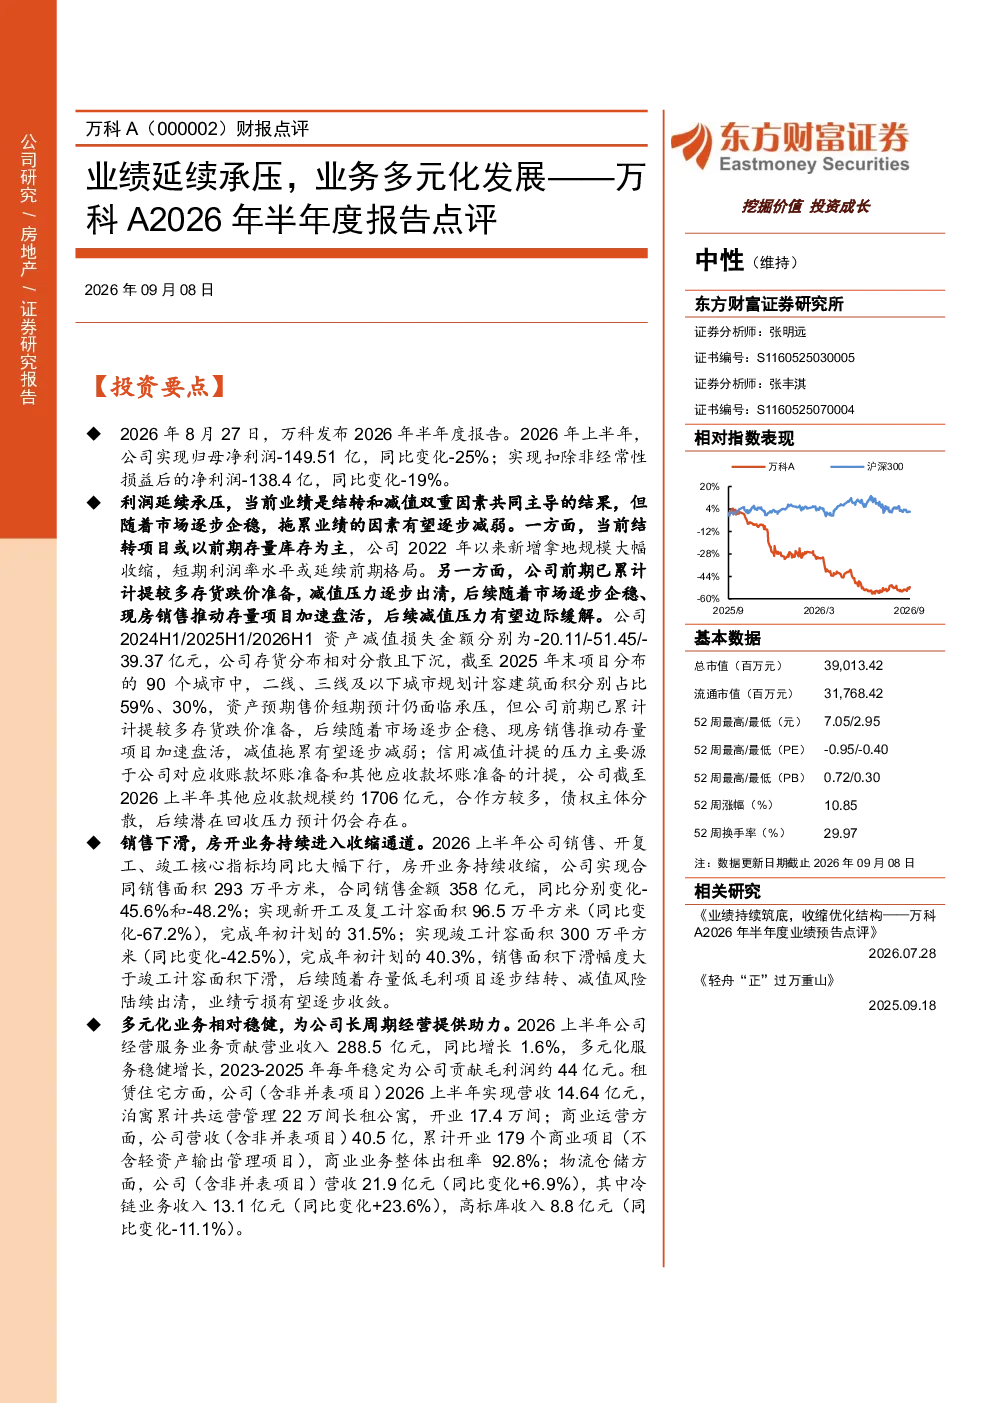
万科2026年上半年业绩承压,主要受结转项目和减值双重因素影响,但随着市场企稳,拖累因素有望逐步减弱。公司房开业务持续收缩,但多元化业务相对稳健,为长周期经营提供助力。具体数据显示,归母净利润-149.51亿元,同比-25%;合同销售面积293万平方米,同比-45.6%。经营服务业务营收288.5亿元,同比+1.6%。
当前房地产行业发展趋势如何?
房地产行业仍处于磨底阶段,万科项目分布分散且下沉,短期业绩承压,但市场企稳后减值压力有望边际缓解。公司多元化业务如经营服务、租赁住宅、商业运营、物流仓储等相对稳健,为长周期经营提供助力。
万科2026年半年度报告重点分析了哪些方向?
报告重点分析了万科2026年上半年业绩承压的原因,包括结转项目和减值因素,以及公司多元化业务的发展情况。报告指出,房开业务持续收缩,但经营服务业务营收增长,为未来经营提供支撑。同时,报告预测了2026-2028年公司营收和净利润情况,维持“中性”评级。
当前市场对房地产行业的现状判断是什么?
当前市场判断房地产行业仍处于磨底阶段,万科等房企项目分布分散且下沉,短期业绩承压。但随着市场企稳,减值压力有望逐步减弱。公司多元化业务发展相对稳健,为长周期经营提供助力。
万科2026年半年度报告有哪些风险提示?
报告提示了地产政策变化超预期、销售规模下滑超预期、资产与信用减值超预期等风险。这些风险可能对公司业绩和经营产生影响,需要密切关注市场变化和政策调整。
你可能感兴趣
万科A2026年中期报告点评:经营性现金流回正,聚焦发展推进化险
国泰海通证券2026-08-29
中国重汽A2026年半年报点评业绩强劲增长,车桥业务利润强势
国泰海通证券2026-09-04
业绩短期承压,业务多元化发展顺利
国信证券2023-11-06
公司信息更新报告:业绩阶段性承压,业务多元化发展坚守长期主义
开源证券2023-05-05
2023年半年报点评:业绩短期承压,业务转型短期阵痛,长期蓄力发展
民生证券2023-08-30
2022年半年报点评:多重压力下Q2业绩承压,C端业务维持快速发展
建筑建材东吴证券2022-08-23
2024年半年报点评:短期业绩承压,多业务协同发展
基础化工民生证券2024-08-31
2022年半年报点评,多重压力下Q2业绩承压,C端业务维持快速发展
建筑建材东吴证券2022-08-23
2023年半年度报告点评:23H1业绩承压、毛利率修复,新签高增叠加氢能业务落地,看好业绩成长
中泰证券2023-08-23
公司事件点评报告:2023年度业绩承压,多元化布局提供发展新动能
华鑫证券2024-05-27