猜你想问
光通信产业2026年半年报表现如何?
2026年上半年光通信板块上市公司营收与净利润爆发式增长,中际旭创营收同比增长182.49%,新易盛等净利润增速超150%。行业毛利率与净利率显著提升,主要得益于高端产品占比提升及规模效应,推动毛利率攀升至五年高位。
下半年光通信产业有哪些核心看点?
下半年光通信产业核心看点包括:1.1.6T光模块规模化交付,ASP与毛利同步提升,但上游供给瓶颈能否缓解是关键;2.硅光芯片产能扩张将推动1.6T模块出货比例提升;3.CPO/NPO商业化落地加速,英伟达、博通等持续扩大出货,谷歌等海外CSP密集落地NPO采购计划,国内华为推动NPO标准化。
报告重点分析了哪些行业发展趋势?
报告重点分析了光通信产业的技术发展趋势,特别是1.6T光模块的规模化应用、硅光技术的渗透率提升,以及CPO/NPO技术的商业化落地。这些趋势将推动光通信产业向更高性能、更低成本的方向发展,同时为AI算力硬件提供关键支撑。
当前通信行业市场现状如何?
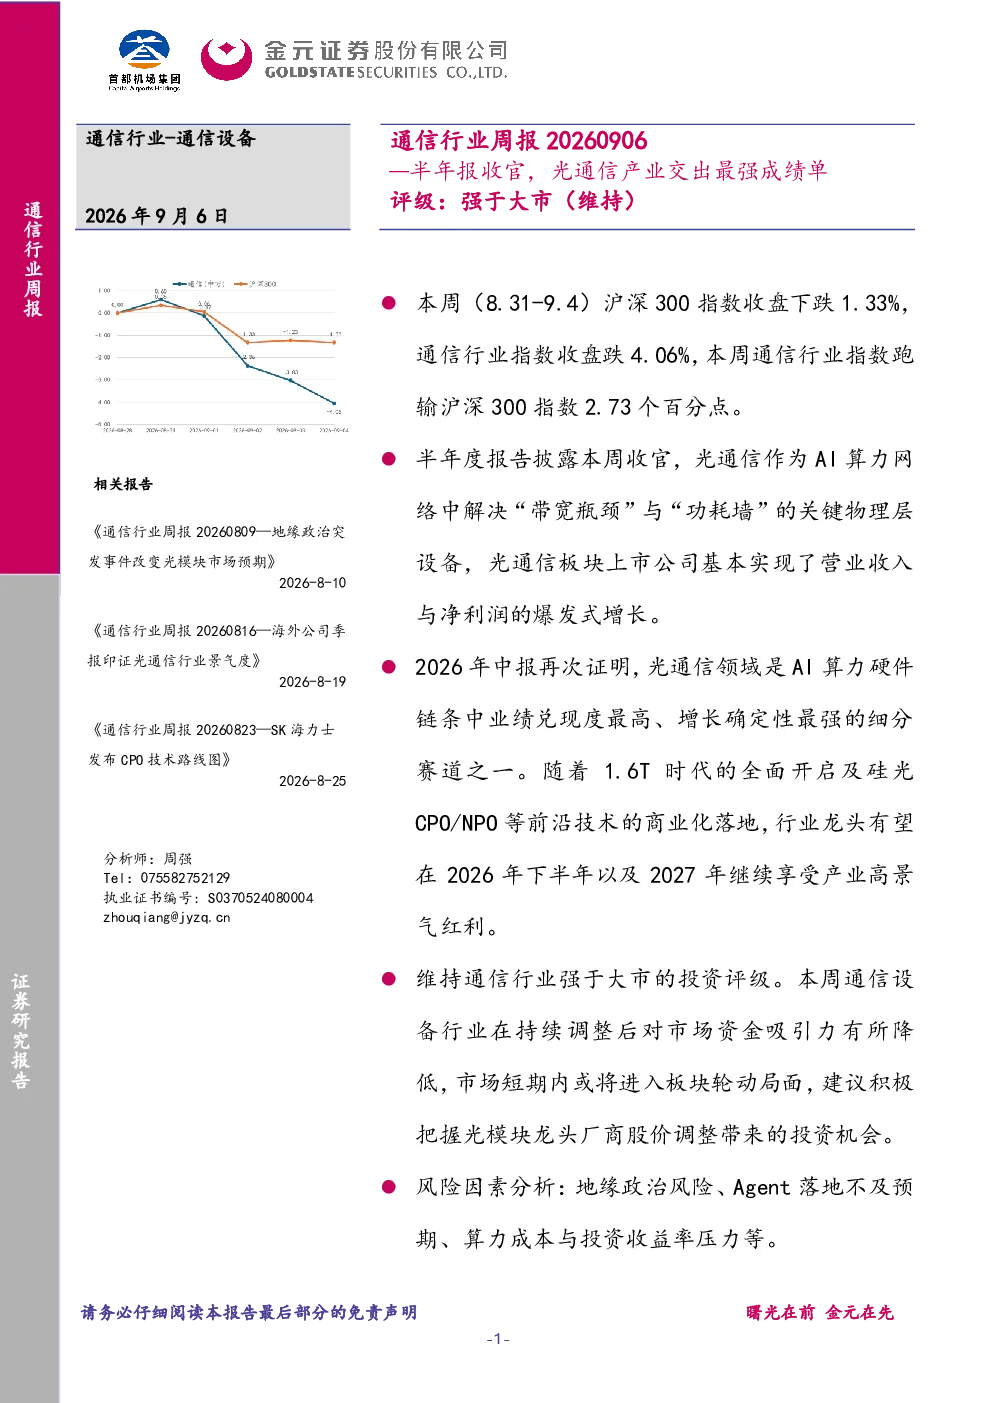
本周(8.31-9.4)通信行业指数下跌4.06%,跑输沪深300指数2.73个百分点,在申万一级行业中排名靠后,成分股涨跌互现。资金对后市预期谨慎,市场或进入多行业轮动,短期通信设备行业吸引力下降。但光通信产业仍是AI算力硬件中业绩确定性最强的赛道。
研报提示了哪些风险因素?
研报提示的地缘政治风险、Agent落地不及预期、算力成本与投资收益率压力是主要风险因素。地缘政治可能影响供应链稳定性,Agent应用落地速度的不确定性可能影响市场需求,而算力成本上升和投资收益率下降则可能制约行业长期发展。
你可能感兴趣
半年报收官光通信产业交出最强成绩单
未知机构2026-09-09
通信行业周报:三大运营商交出半年运营数据,中国移动依旧全面领先,未来混改能否破局?
信息技术华创证券2017-07-24
半年报收官显韧性,行业持续深化
金融西部证券2026-09-01
建材行业周报:半年报收官,水泥、玻璃第二季度净利润增速扩大
建筑建材山西证券2013-09-04
通信设备行业:Lumentum拟18亿美元收购Oclaro,协同发展打造光通信最强玩家
信息技术华创证券2018-03-13
基金日报:基金半年报收官,新兴产业及消费类个股备受青睐
民生证券2013-09-04
公司上半年年报业绩预告点评:预计上半年交出亮眼成绩单,行业需求提供持续动力
信息技术长城证券2019-07-09
通信行业周报:光通信中报超预期,关注工业互联网产业加速发展
信息技术国盛证券2020-07-12
通信行业周报:光通信及配套产业持续受益,物联网稳步前行
信息技术太平洋证券2017-03-26
通信行业周报:政策利好,重点关注5G物联网光通信相关产业发展
信息技术太平洋证券2017-03-12