猜你想问
拼多多控股研报核心内容是什么?
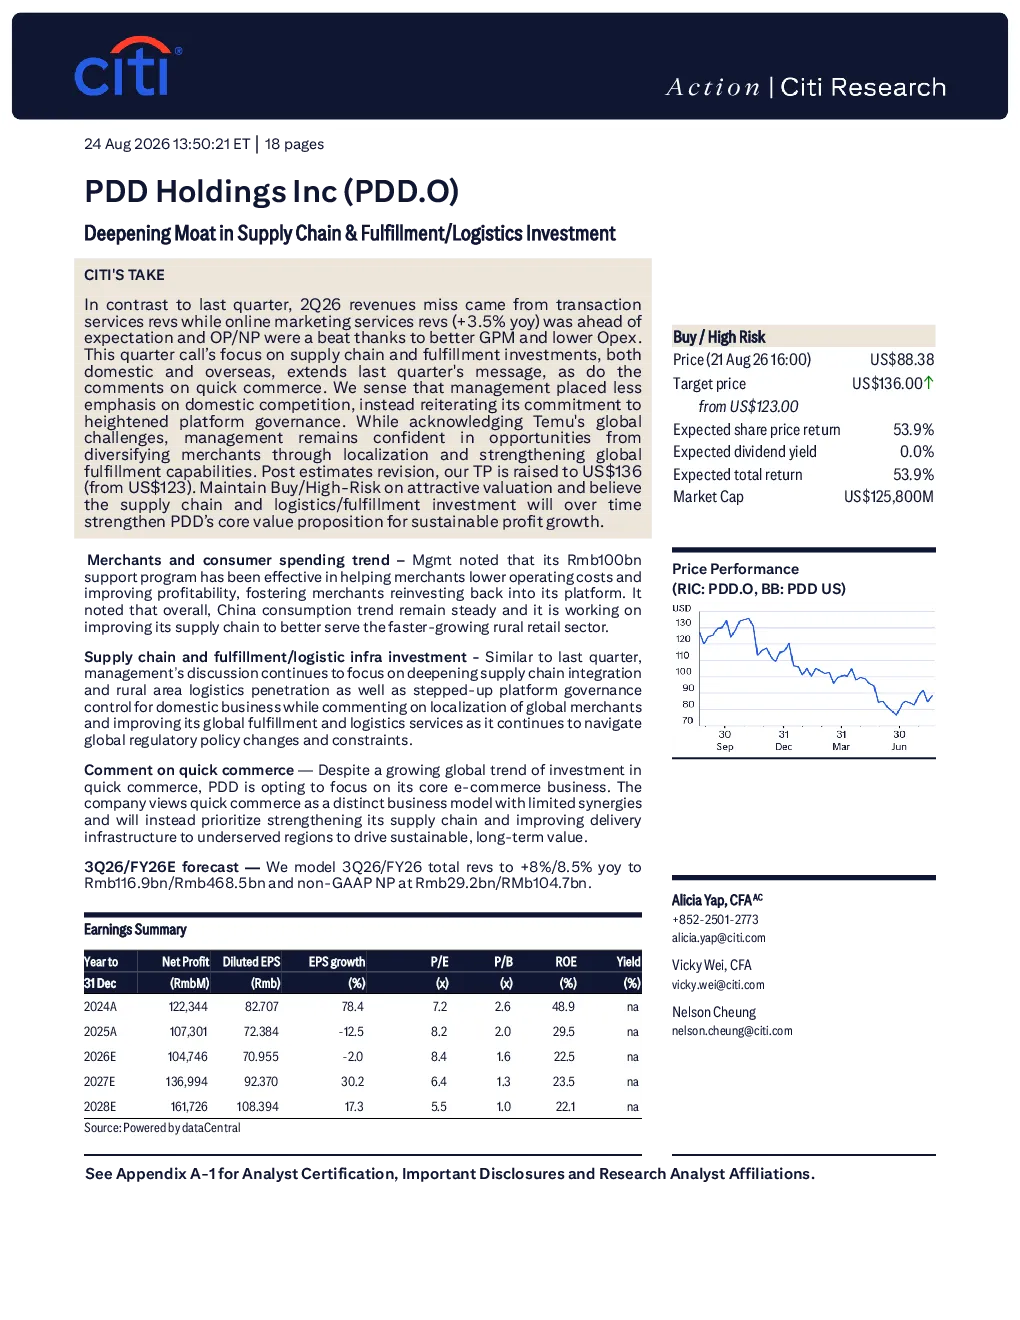
本季度PDD收入不及预期主要来自交易服务收入,而在线营销服务收入同比增长3.5%,超出预期。非GAAP净利润和净利润均超预期。报告重点关注供应链和履约投资,包括国内和海外投资,并重申加强平台治理的承诺。PDD的1000亿元人民币支持计划有效帮助商家降低运营成本,促进资金再投资于平台。中国消费趋势稳定,PDD致力于改善供应链服务农村零售市场。
报告分析的行业发展趋势是什么?
PDD继续深化供应链整合和农村地区物流渗透,以应对全球监管政策变化和限制。中国消费趋势保持稳定,PDD正致力于改善其供应链,以更好地服务增长较快的农村零售市场。PDD将快速零售视为与核心电子商务业务不同的商业模式,优先考虑加强供应链和改善配送基础设施,以服务未得到充分服务的地区。PDD的1P品牌业务是其长期供应链投资战略的重要组成部分。
报告重点分析了哪些方向?
报告重点关注供应链和履约投资,包括国内和海外投资,并重申加强平台治理的承诺。PDD的1000亿元人民币支持计划有效帮助商家降低运营成本,促进资金再投资于平台。PDD继续深化供应链整合和农村地区物流渗透,同时加强平台治理控制。PDD将快速零售视为与核心电子商务业务不同的商业模式,优先考虑加强其供应链和改善配送基础设施。
报告对市场现状有何判断?
2026年第二季度PDD总收入同比增长8%至1124亿元人民币,低于预期。在线营销服务收入同比增长3.5%,超出预期。交易服务收入同比增长13%,低于预期。非GAAP净利润同比增长4.8%至291亿元人民币,超出预期。PDD的供应链和物流/履约投资将随着时间的推移加强其核心竞争力,为其可持续的利润增长提供支持。PDD的估值具有吸引力,其资产负债表保持强劲。
研报提示了哪些风险?
风险包括中美关税谈判的不确定性、美国消费者需求的不确定性、中国国内竞争的激烈程度、持续的商家补贴支持、中国和全球宏观经济环境放缓、ADR退市风险以及缺乏股东回报。PDD承认Temu在全球面临的挑战,但管理层仍然相信通过本地化扩大商家和加强全球履约能力带来的机遇。PDD的资产负债表保持强劲,现金和现金等价物和短期投资总额截至2026年第二季度末达到6703亿元人民币,占当前市值的53%