猜你想问
红板科技研报核心内容是什么?
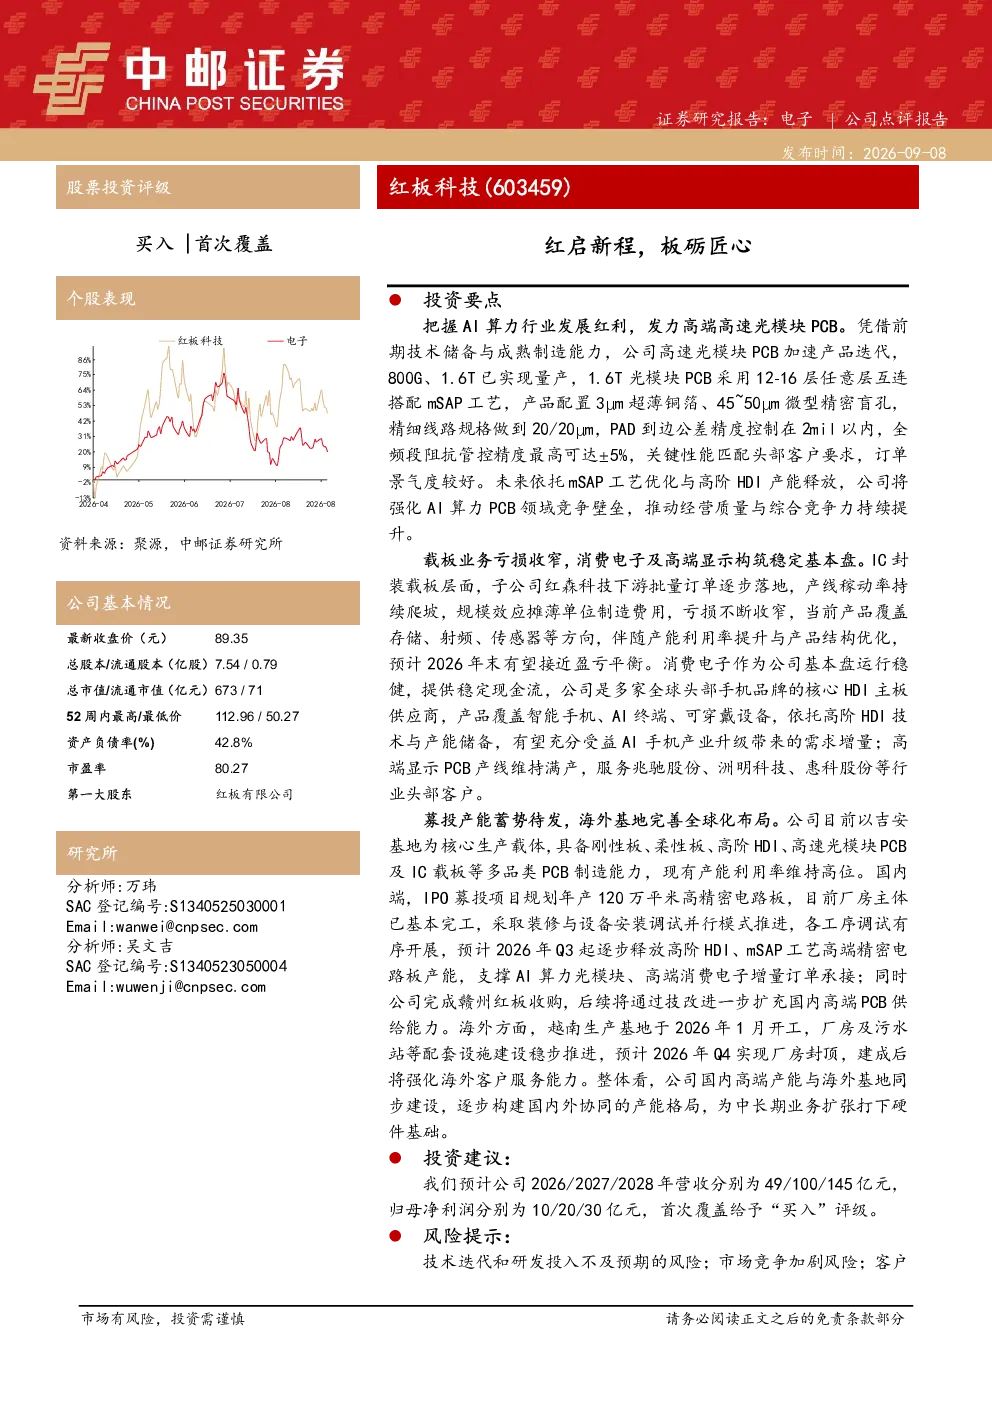
红板科技研报核心内容聚焦于公司把握AI算力行业发展红利,专注于高端高速光模块PCB业务。公司凭借技术储备与成熟制造能力,已实现800G、1.6T产品量产。1.6T光模块PCB采用mSAP工艺,关键性能满足头部客户要求,订单景气度高。未来将通过mSAP工艺优化与高阶HDI产能释放,强化AI算力PCB领域的竞争壁垒。此外,载板业务亏损收窄,消费电子及高端显示业务稳健,子公司红森科技IC封装载板业务订单逐步落地,亏损持续收窄,预计2026年末接近盈亏平衡。消费电子业务作为公司基本盘,是多家头部手机品牌核心供应商,有望受益AI手机产业升级。高端显示PCB产线满产,服务兆驰股份、洲明科技等行业头部客户。
AI算力赛道行业发展趋势如何?
AI算力赛道行业发展趋势向好,随着人工智能技术的快速发展,对算力的需求持续提升,推动AI算力行业高速增长。AI算力核心部件包括CPU、GPU、FPGA等,而高速光模块PCB作为连接这些核心部件的关键组件,市场需求旺盛。红板科技聚焦高端高速光模块PCB业务,凭借技术储备与成熟制造能力,已实现800G、1.6T产品量产,采用mSAP工艺,关键性能满足头部客户要求,订单景气度高。未来,AI算力行业将朝着更高速度、更高密度、更低功耗的方向发展,对光模块PCB的技术要求将进一步提升,红板科技通过mSAP工艺优化与高阶HDI产能释放,有望强化其在AI算力PCB领域的竞争壁垒。
研报重点分析了红板科技的哪些业务方向?
研报重点分析了红板科技的核心业务、载板业务、消费电子业务及高端显示业务。核心业务聚焦于高端高速光模块PCB,已实现800G、1.6T产品量产,采用mSAP工艺,关键性能满足头部客户要求,订单景气度高。未来将通过mSAP工艺优化与高阶HDI产能释放,强化AI算力PCB领域的竞争壁垒。载板业务方面,子公司红森科技IC封装载板业务订单逐步落地,亏损持续收窄,预计2026年末接近盈亏平衡。消费电子业务作为公司基本盘,是多家头部手机品牌核心供应商,有望受益AI手机产业升级。高端显示业务方面,PCB产线满产,服务兆驰股份、洲明科技等行业头部客户。
红板科技当前的市场现状如何?
红板科技当前市场现状良好,公司凭借技术储备与成熟制造能力,已实现800G、1.6T光模块PCB产品量产,采用mSAP工艺,关键性能满足头部客户要求,订单景气度高。公司在AI算力PCB领域具备较强的竞争优势,未来将通过mSAP工艺优化与高阶HDI产能释放,进一步强化竞争壁垒。此外,载板业务亏损收窄,消费电子及高端显示业务稳健,子公司红森科技IC封装载板业务订单逐步落地,亏损持续收窄,预计2026年末接近盈亏平衡。消费电子业务作为公司基本盘,是多家头部手机品牌核心供应商,有望受益AI手机产业升级。高端显示PCB产线满产,服务兆驰股份、洲明科技等行业头部客户。公司整体经营状况稳健,市场前景广阔。
研报提示了哪些风险?
研报提示了红板科技面临的风险,包括技术迭代和研发投入不及预期、市场竞争加剧以及客户导入不及预期。技术迭代和研发投入不及预期可能导致公司在技术竞争中落后,影响其市场竞争力。市场竞争加剧可能压缩公司利润空间,需要公司不断提升产品性能和降低成本以应对竞争。客户导入不及预期可能影响公司业绩增长,需要公司加强市场拓展和客户关系管理。此外,公司产能规划中,国内IPO募投项目预计2026年Q3释放产能,海外越南生产基地预计2026年Q4完成厂房封顶,产能释放进度和市场需求匹配情况也可能带来一定风险。公司需要密切关注市场变化,及时调整经营策略以应对潜在风险。