猜你想问
转债市场估值修复能持续多久?
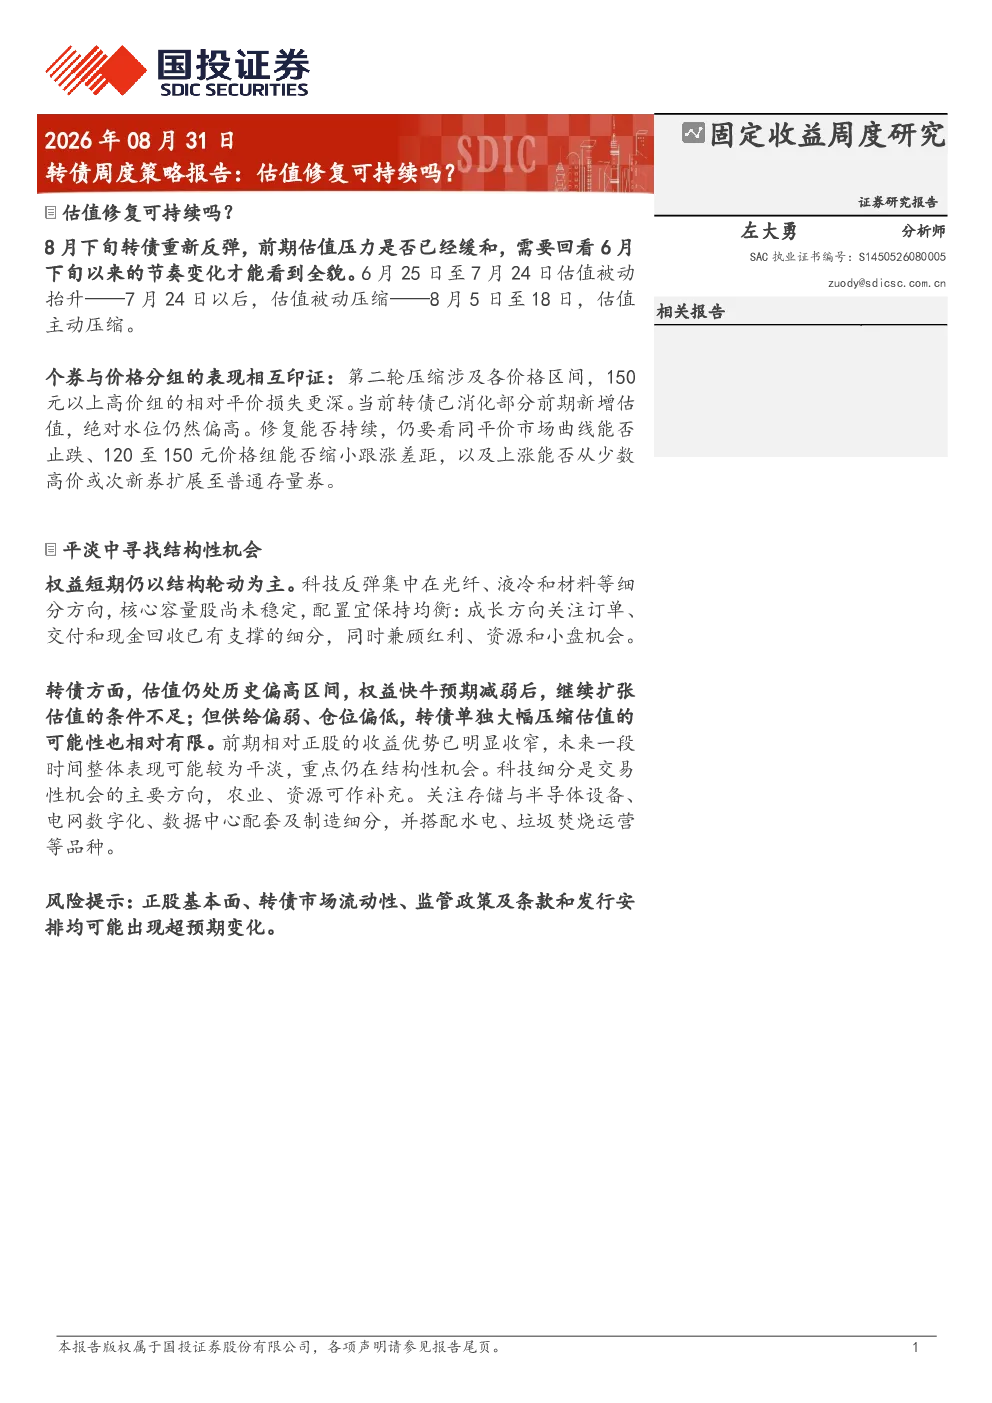
近期转债市场估值经历了三个阶段:6月25日至7月24日因正股下跌导致估值被动抬升;7月24日至8月5日平价修复但债价跟涨不足;8月5日至18日平价支撑减弱,估值主动压缩。观察显示估值回落阶段转债明显跑输正股,如欧通、颀中、天准、航宇等。收益拆解确认估值变化节奏,第一轮压缩少涨,第二轮债价承压。结构分化方面,高价组相对损失更深,120至150元价格组跑赢平价难度较大。历史复盘表明高估值多数会回吐,但消化路径不固定。后续判断修复能否持续取决于同平价市场曲线止跌、120至150元价格组缩小跟涨差距,以及上涨能否扩展至普通存量券。
科技赛道转债有哪些结构性机会?
权益中期关注订单叙事转向盈利兑现,科技反弹集中在光纤、液冷和材料等细分方向。转债整体大概率平淡,关注结构性机会,科技细分是交易性机会的主要方向,农业、资源可作补充。建议关注G三峡EB2、胜蓝转02、微导转债、精测转2、力合转债、欧通转债、岱美转债、睿创转债、超达转债、绿动转债等。
报告重点分析了哪些方向?
报告重点分析了估值修复可持续性,包括估值变化节奏、个券表现、结构分化及历史复盘。同时关注权益与转债结构性机会,如科技细分领域的交易性机会,以及农业、资源领域的补充机会。此外还跟踪了条款变动、一级市场发行及新券定价情况。
当前转债市场现状如何判断?
当前转债市场估值处于主动压缩阶段,高价组相对损失更深,120至150元价格组跑赢平价难度较大。整体市场大概率平淡,结构性机会主要集中于科技细分领域。需关注同平价市场曲线止跌、高价组缩小跟涨差距,以及上涨能否扩展至普通存量券等信号。
研报提示了哪些风险?
研报提示正股基本面、转债市场流动性、监管政策及条款和发行安排均可能出现超预期变化。需关注正股基本面变化对转债估值的影响,市场流动性对个券价格的影响,以及监管政策对市场整体节奏的影响。条款和发行安排的变化也可能对估值和交易结构产生影响。
你可能感兴趣
生猪周度报告:收储配合二次育肥,猪价反弹可持续吗?
创元期货2023-02-17
可转债周度跟踪:平价估值有望继续修复,股性中高平价转债或受益
信达证券2023-01-10
可转债周度跟踪:转债估值修复中,1月迎来建仓期
信达证券2023-01-04
可转债周度跟踪:转债估值压缩接近尾声 关注后续基本面修复进程
信达证券2023-03-14
可转债周度跟踪:转债估值修复受限,立足平价参与择券
信达证券2023-01-16
周度经济观察:经济的改善可持续吗?
国投证券2024-10-22
周度经济观察:经济的恢复可持续吗
安信证券2022-10-25
可转债周度跟踪:转债高估值状态下,采取更加均衡的配置策略
信达证券2021-12-07
东海黑色金属周度策略:估值明显修复,等待宏观预期转向
东海期货2025-02-17
国投安信期货化工周度策略:化工估值待修复
国投期货2022-03-21