猜你想问
乙二醇港口库存去化情况如何?
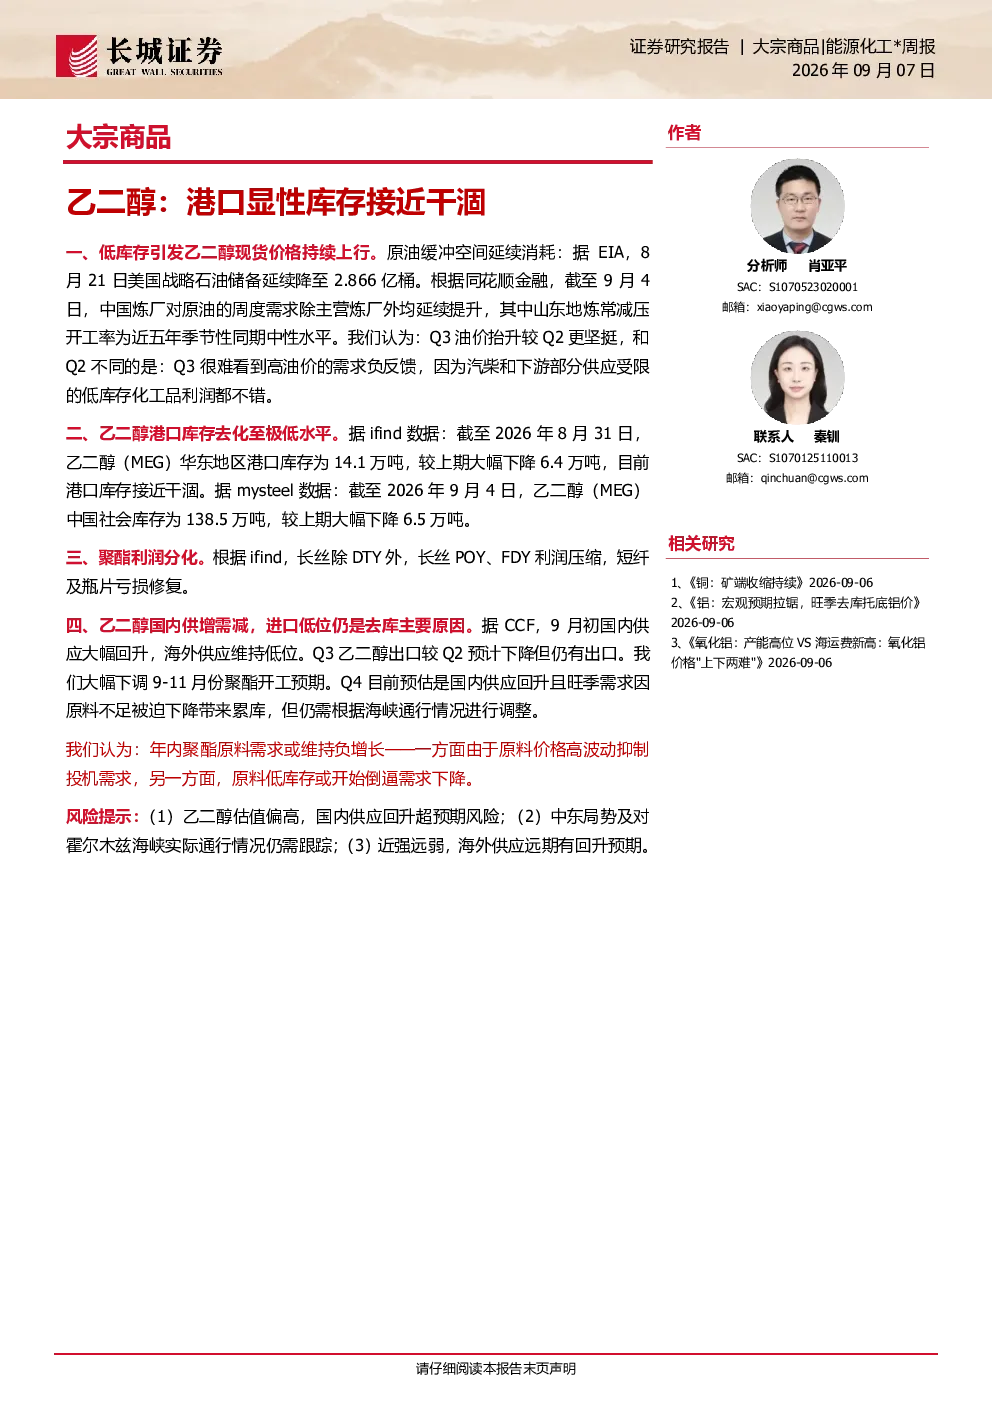
截至2026年8月31日,华东地区港口库存为14.1万吨,较上期下降6.4万吨,接近干涸;截至2026年9月4日,中国社会库存为138.5万吨,较上期下降6.5万吨。低库存水平持续引发乙二醇现货价格持续上行。
乙二醇行业发展趋势是什么?
原油缓冲空间延续消耗,美国战略石油储备降至2.866亿桶,中国炼厂需求提升,Q3油价较Q2更坚挺。乙二醇石脑油制成本震荡偏强,亏损明显修复;煤制成本大幅上涨,利润小幅扩张。聚酯利润分化,长丝POY、FDY利润压缩,短纤及瓶片亏损修复。国内供应回升,海外供应低位,Q3出口预计下降但仍有出口。年内聚酯原料需求或维持负增长。
报告重点分析了哪些方向?
报告重点分析了乙二醇现货价格持续上行原因,包括原油成本支撑、煤制成本上涨等。同时分析了港口库存去化至极低水平的情况,以及聚酯利润分化趋势。此外,报告还探讨了乙二醇国内供增需减,进口低位仍是去库主要原因,并对9-11月份聚酯开工预期进行了大幅下调。
当前乙二醇市场现状如何?
乙二醇现货价格大幅上涨,近端强势无解。港口库存持续下降至极低水平,显示市场需求强劲。聚酯行业利润分化,长丝POY、FDY利润压缩,短纤及瓶片亏损修复。国内供应回升,海外供应低位,Q3出口预计下降但仍有出口。年内聚酯原料需求或维持负增长,原料价格高波动抑制投机需求。
研报提示了哪些风险?
乙二醇估值偏高,国内供应回升超预期可能影响市场供需平衡。中东局势及霍尔木兹海峡通行情况存在不确定性,可能对乙二醇供应产生影响。此外,海外供应远期回升预期也可能对市场造成影响。需密切关注这些风险因素对乙二醇市场的影响。
你可能感兴趣
乙二醇显性库存低位 市场心态表现偏强
宏源期货2024-12-09
乙二醇日报:乙二醇显性库存偏高,需求疲软难提供利好支撑
通惠期货2026-01-05
乙二醇日报:乙二醇显性库存上升,价格反弹弹性受限
通惠期货2025-12-01
采掘~煤炭行业周报第95期:港口煤价回升,电厂库存接近常态
化石能源开源证券2017-12-11
乙二醇周报:乙二醇港口库存增至90万吨以上
混沌天成2019-01-20
乙二醇周报:乙二醇港口库存再创新高
混沌天成2019-03-10
乙二醇周报:乙二醇华东港口库存大幅累积
混沌天成2018-12-23
方正中期期货乙二醇周报:港口库存仍居高位,乙二醇或延续震荡
方正中期期货2022-04-05
PTA、乙二醇周报:PTA加工费或继续压缩 乙二醇港口库存继续去化 煤制价格弱势
中州期货2019-11-17
大宗商品周报:“煤钢”去产能超速接近目标之后……
莫尼塔2017-12-18