猜你想问
氧化铝价格近期走势如何?
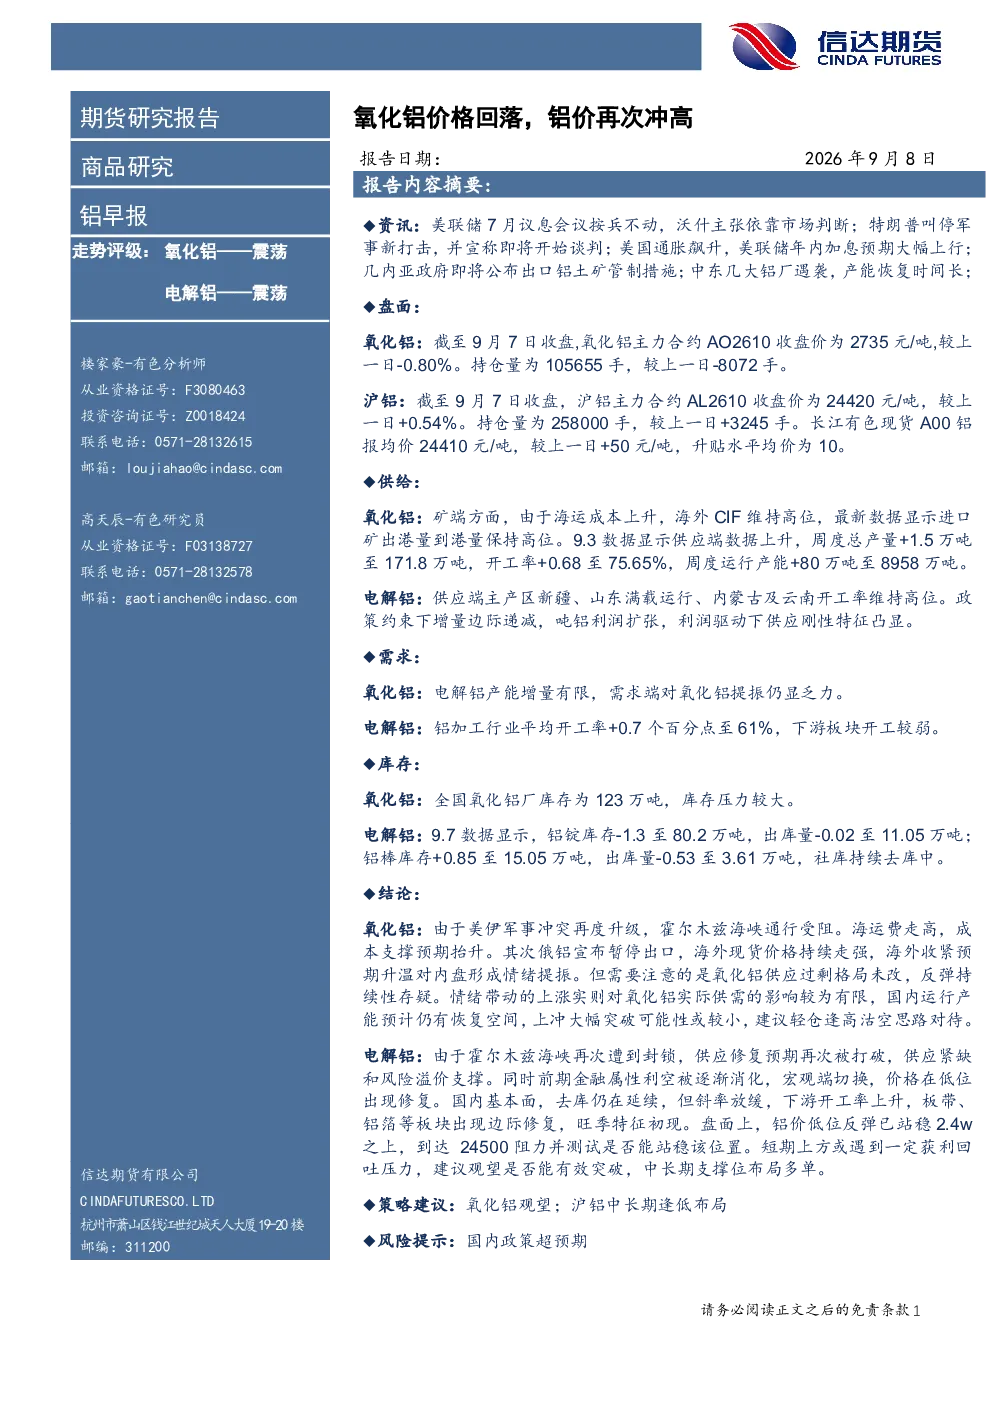
截至9月7日,氧化铝主力合约AO2610收盘价为2735元/吨,下跌0.80%,持仓量105655手,减少8072手。海外CIF高位,进口矿到港量维持高位,9月3日总产量+1.5万吨至171.8万吨,开工率+0.68至75.65%,运行产能+80万吨至8958万吨。全国氧化铝厂库存123万吨,库存压力较大。美伊冲突升级推高海运费,俄铝暂停出口提振内盘情绪,但供应过剩格局未改,反弹持续性存疑。
电解铝行业未来发展趋势怎样?
新疆、山东满载运行,内蒙古及云南开工率维持高位,政策约束下增量边际递减,吨铝利润扩张,供应刚性特征凸显。铝加工行业平均开工率+0.7至61%,下游板块开工较弱。9月7日铝锭库存-1.3至80.2万吨,出库量-0.02至11.05万吨;铝棒库存+0.85至15.05万吨,出库量-0.53至3.61万吨,社库持续去库。霍尔木兹海峡封锁打破供应修复预期,供应紧缺和风险溢价支撑,前期金融属性利空消化,价格低位修复站稳2.4w之上。
本报告主要分析了哪些方面?
本报告分析了氧化铝和电解铝两个板块。氧化铝方面,重点关注盘面价格、供给、需求和库存情况,指出供应过剩格局未改,反弹持续性存疑。电解铝方面,分析了供给、需求和库存,指出供应刚性特征凸显,价格低位修复站稳2.4w之上。报告还提示了国内政策超预期等风险因素。
当前铝市场整体状况如何判断?
氧化铝市场方面,价格回落但库存压力较大,供应过剩格局未改。电解铝市场方面,供应紧缺和风险溢价支撑价格低位修复,社库持续去库。两个板块均呈现不同的发展态势,氧化铝需关注反弹持续性,电解铝则关注价格修复力度。美伊冲突升级和霍尔木兹海峡封锁等事件对市场产生一定影响。
本报告有哪些风险提示需要注意?
本报告提示的风险因素包括国内政策超预期。氧化铝市场需关注美伊冲突升级推高海运费、俄铝暂停出口提振内盘情绪等因素的影响,但供应过剩格局未改,反弹持续性存疑。电解铝市场需关注霍尔木兹海峡封锁打破供应修复预期等因素的影响,但供应紧缺和风险溢价支撑价格低位修复。建议投资者关注相关风险因素,谨慎决策。