猜你想问
这份研报主要分析了什么内容?
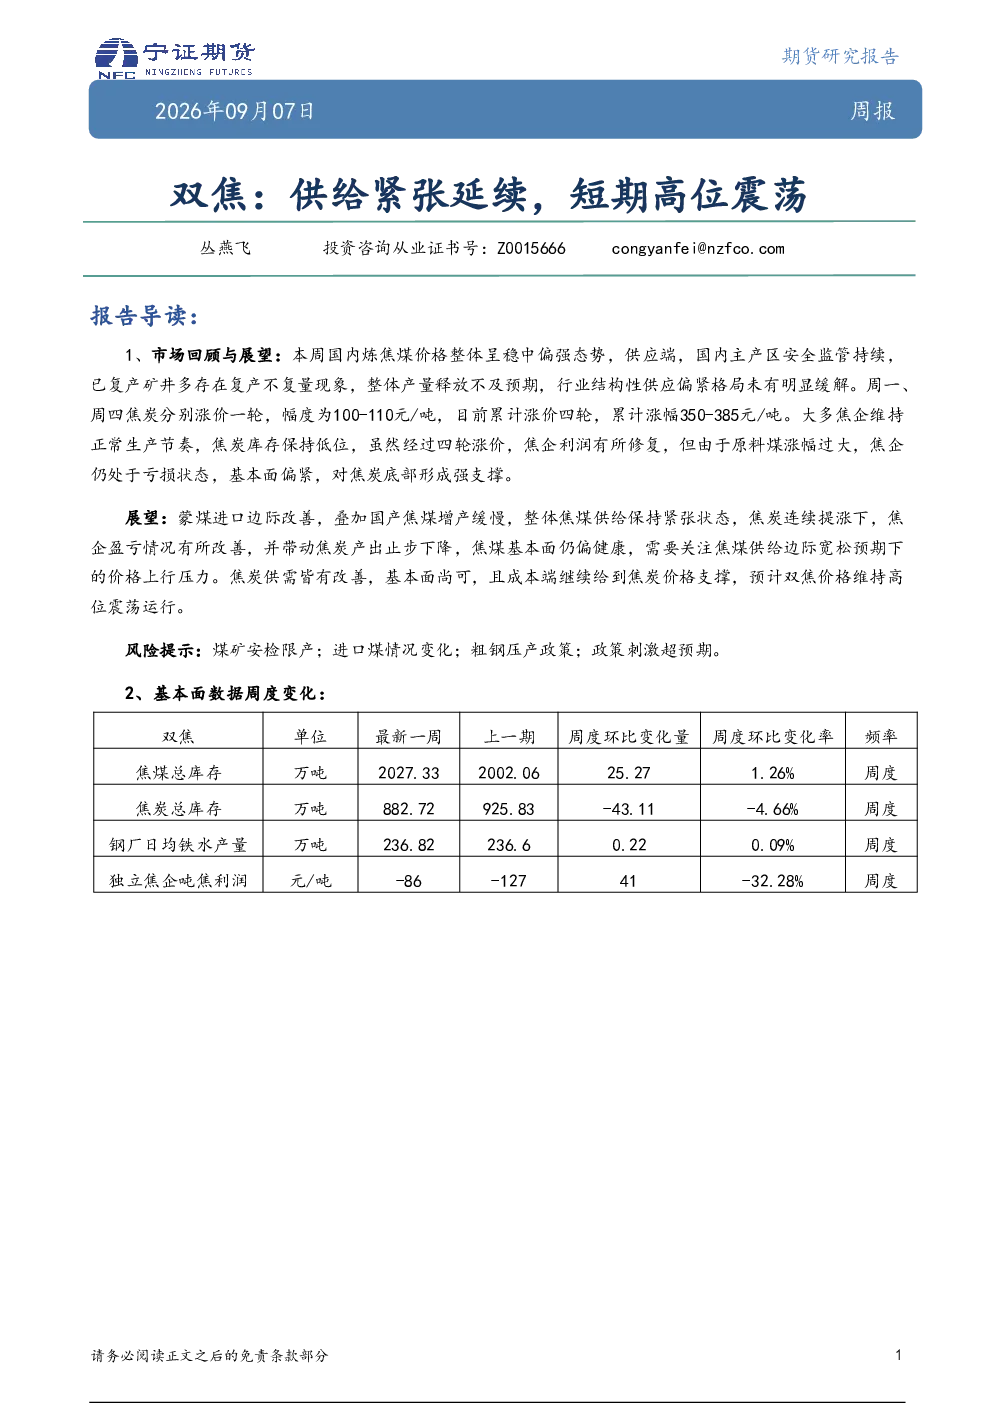
这份研报主要分析了国内炼焦煤和焦炭的市场情况。报告指出,本周国内炼焦煤价格整体呈稳中偏强态势,供应端因安全监管持续,已复产矿井产量释放不及预期,导致行业结构性供应偏紧。焦炭价格本周上涨两轮,累计涨幅350-385元/吨。尽管经过四轮涨价,焦企利润有所修复,但原料煤涨幅过大,焦企仍处于亏损状态,基本面偏紧,对焦炭底部形成强支撑。展望未来,蒙煤进口边际改善,国产焦煤增产缓慢,整体焦煤供给保持紧张状态。焦炭连续提涨下,焦企盈亏情况有所改善,并带动焦炭产出止步下降。焦煤基本面仍偏健康,需关注焦煤供给边际宽松预期下的价格上行压力。焦炭供需皆有改善,基本面尚可,且成本端继续给到焦炭价格支撑,预计双焦价格维持高位震荡运行。
双焦行业未来的发展趋势是什么?
双焦行业未来的发展趋势显示供给保持紧张状态。蒙煤进口虽然边际改善,但国产焦煤增产缓慢,导致整体供给紧张格局未有明显缓解。焦煤基本面仍偏健康,但需关注焦煤供给边际宽松预期下的价格上行压力。焦炭方面,供需皆有改善,基本面尚可,成本端继续给到焦炭价格支撑,预计双焦价格维持高位震荡运行。不过,需警惕煤矿安检限产、进口煤情况变化、粗钢压产政策及政策刺激超预期等风险因素可能对市场产生影响。
研报重点分析了哪些方向?
研报重点分析了国内炼焦煤和焦炭的供需关系及价格走势。报告详细分析了供应端的安全监管对产量的影响,以及焦企在原料煤上涨背景下的盈利状况。同时,报告也展望了未来蒙煤进口和国内焦煤增产情况对供给的影响,并评估了焦炭供需两端的改善情况。此外,报告还提示了煤矿安检、进口煤变化、粗钢压产及政策刺激等风险因素,为投资者提供了全面的市场分析视角。
当前双焦市场的现状如何?
当前双焦市场现状显示供应端结构性偏紧,国内主产区安全监管持续,已复产矿井产量释放不及预期。焦炭价格本周上涨两轮,累计涨幅350-385元/吨,但焦企仍处于亏损状态,基本面偏紧。蒙煤进口边际改善,国产焦煤增产缓慢,整体供给保持紧张状态。焦炭连续提涨下,焦企盈亏情况有所改善,但成本端原料煤涨幅过大,对焦企利润形成压力。预计双焦价格维持高位震荡运行,但需关注供给边际宽松预期下的价格下行压力。
研报提示了哪些风险?
研报提示了几个关键风险因素:首先,煤矿安检限产可能导致焦煤供应进一步紧张;其次,进口煤情况变化可能影响国内市场供给平衡;再次,粗钢压产政策的变化可能影响焦炭需求;最后,政策刺激超预期可能对市场产生不确定性影响。这些风险因素需引起投资者关注,作为投资决策的重要参考依据。