猜你想问
银轮股份2026年二季度收入增长的主要驱动因素是什么?
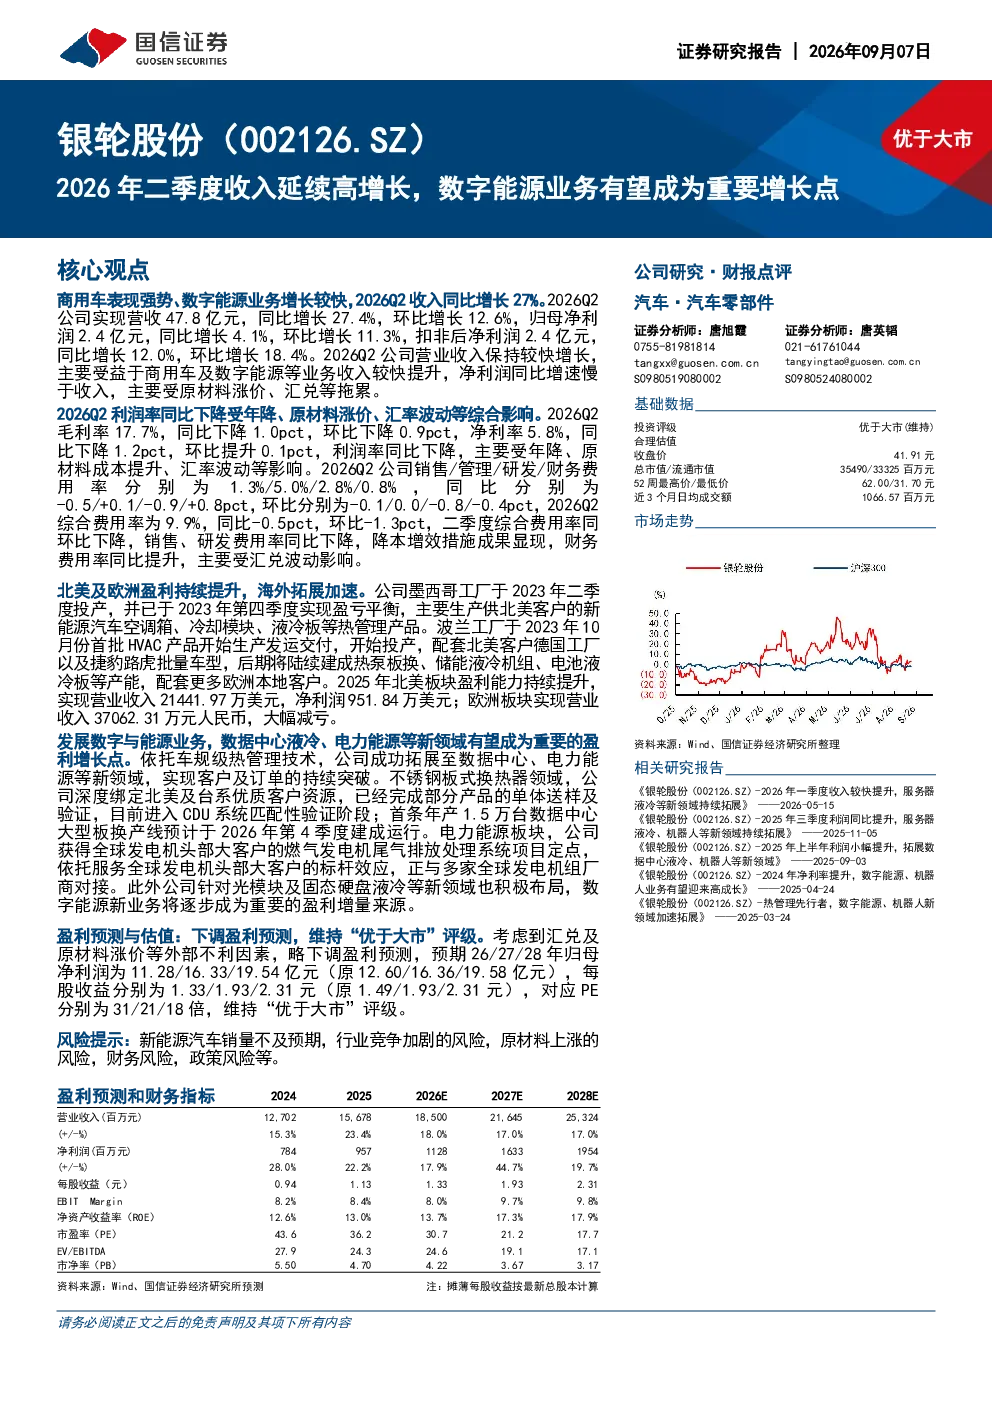
银轮股份2026年二季度收入增长主要得益于商用车及数字能源业务收入的较快提升。商用车行业销量同比增长10.4%,公司商用车业务表现强势,新能源车热管理产品销量持续增长,2025年占营业收入比重达40%。同时,数字能源业务拓展数据中心、电力能源等新领域,不锈钢板式换热器已进入CDU系统匹配性验证阶段,电力能源板块获得全球发电机头部大客户项目定点,成为公司新的重要增长点。
银轮股份数字能源业务的发展前景如何?
银轮股份数字能源业务发展前景广阔。公司已进入数据中心、电力能源等新领域,不锈钢板式换热器已进入CDU系统匹配性验证阶段,首条年产1.5万台数据中心大型板换产线预计2026年第四季度建成。此外,电力能源板块获得全球发电机头部大客户项目定点,表明公司在数字能源领域的技术实力和市场需求得到认可,有望成为公司未来重要的收入增长来源。
银轮股份商用车业务的表现情况如何?
银轮股份商用车业务表现强势。2026年二季度商用车行业销量同比增长10.4%,公司商用车业务受益于行业增长,表现良好。乘用车业务方面,新能源车热管理产品销量持续增长,2025年占营业收入比重达40%,显示出公司在新能源汽车领域的竞争优势。公司商用车业务的持续增长,为整体业绩贡献了重要力量。
银轮股份在海外市场的发展情况如何?
银轮股份在海外市场加速发展布局。北美及欧洲盈利持续提升,墨西哥工厂已实现盈亏平衡,波兰工厂开始投产。这些进展表明公司在海外市场的业务拓展取得积极成效,进一步提升了公司的国际化水平和市场竞争力。未来,海外市场有望为公司带来新的增长机会。
银轮股份面临哪些投资风险?
银轮股份面临的主要投资风险包括:新能源汽车销量不及预期可能导致公司商用车业务增长放缓;行业竞争加剧可能影响公司市场份额和盈利能力;原材料价格上涨可能增加公司生产成本;财务风险如现金流压力等;政策风险如环保政策变化等。投资者需关注这些风险因素,综合评估公司发展前景。
你可能感兴趣
2020年三季报点评:版权储备构建护城河,数字图书业务有望成为新增长点
文化传媒东方财富2020-11-13
新山鹰并表带动公司业绩高增长,无人机业务有望成为下一个增长点
机械设备国金证券2016-08-21
碧桂园:酒店业务有望成为收入的重要组成
辉立证券2010-04-07
一季报点评:收入同比增长11%,解决方案成为重要新增长点
机械设备国信证券2025-05-12
二季度收入实现正增长,一体机成为新增长点
电气设备山西证券2025-08-25
业绩平稳,分布式水体净化有望成为重要增长点
公用事业国联证券2019-07-15
【狙击龙虎榜午盘】市场情绪加强与指数背离明显 数字 炒作有望成为重要加分项
未知机构2023-11-17
12月销量同比高增长,新能源有望成为2023年增长点
财通证券2023-01-09
中报点评:子公司并表带动收入增长,手游有望成为新增长点
机械设备联讯证券2017-08-16
年报点评:能源、码头业务靓丽,邻对位是未来重要增长点
基础化工民生证券2016-03-15