猜你想问
9月美联储议息会议会否加息?
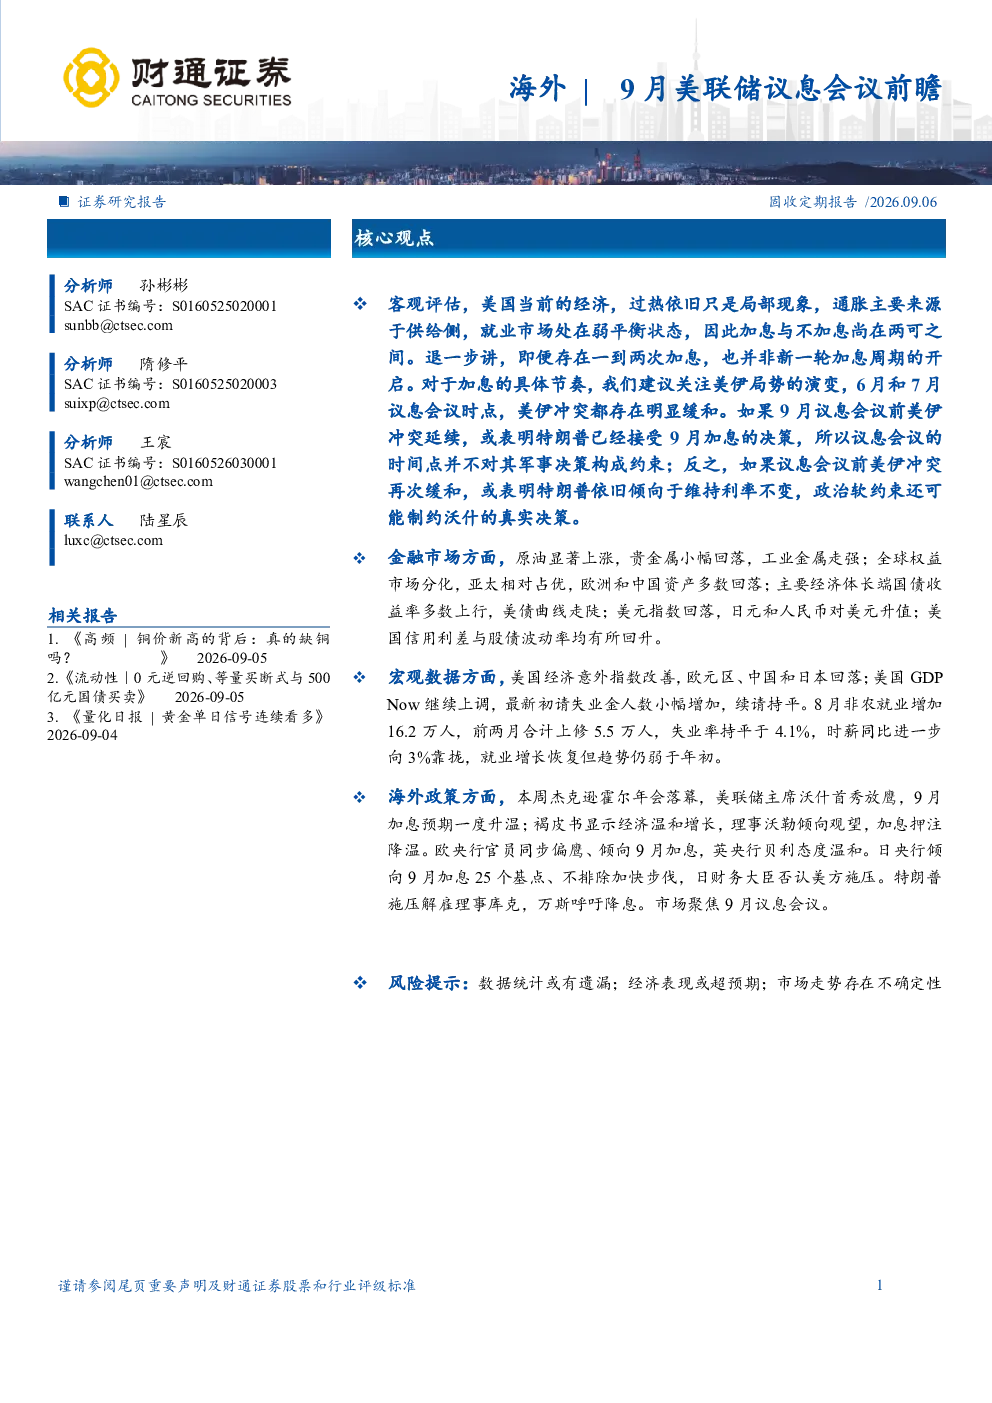
美国当前经济过热仅是局部现象,通胀主要来自供给侧,就业市场处于弱平衡状态。核心通胀仍高于目标,但经济未过热,劳动力市场弱平衡。即便存在一到两次加息,也并非新一轮加息周期的开启。关注美伊局势演变和6月、7月议息会议时点,政治软约束仍可能制约美联储决策。
9月美联储议息会议前瞻对市场有何影响?
原油显著上涨,贵金属小幅回落,工业金属走强。全球权益市场分化,亚太相对占优,欧洲和中国资产多数回落。主要经济体长端国债收益率多数上行,美债曲线走陡。美元指数回落,日元和人民币对美元升值。美国信用利差与股债波动率均有所回升。
美国经济当前处于何种状态?
美国经济意外指数改善,但欧元区、中国和日本回落。GDPNow继续上调,8月非农就业增加16.2万人,失业率持平于4.1%,时薪同比进一步向3%靠拢,就业增长恢复但趋势仍弱于年初。劳动力市场弱平衡,岗位-工人缺口跌破疫情前水平,制造业和服务业普遍未达满负荷。
海外主要央行政策动向如何?
美联储主席沃什在杰克逊霍尔年会放鹰,但褐皮书显示经济温和增长,理事沃勒倾向观望。欧央行官员同步偏鹰、倾向9月加息,英央行贝利态度温和。日央行倾向9月加息25个基点、不排除加快步伐。特朗普施压解雇理事库克,万斯呼吁降息。市场聚焦9月议息会议。
9月美联储议息会议前瞻存在哪些风险?
美伊局势演变是重要风险,若冲突在9月议息会议前延续,特朗普可能已接受加息决策;反之,若冲突缓和,可能倾向于维持利率不变。政治软约束可能制约美联储决策。此外,美国高频就业数据保持相对稳健,但消费增速回升,汽油零售价下降,CRB商品指数上涨,住房融资成本上行,需持续关注经济数据变化。
你可能感兴趣
美联储9月议息会议前瞻:预计9月按兵不动,关注“买入通胀”
华泰期货2023-09-18
美联储9月议息会议前瞻:加息再度兑现后,预计部分风险资产再迎反弹窗口
华泰期货2022-09-21
2024年9月美联储议息会议前瞻:25bp的后手棋如何下?
民生证券2024-09-18
关键在加息之外:美联储9月议息会议前瞻
国泰海通证券2026-09-14
美联储9月议息会议前瞻:暴风雨来临之前的平静即将打破
新湖期货2016-09-21
贵金属专题报告:9月议息会议前瞻:通胀压力下美联储将何去何从?
广州期货2022-09-21
市场策略周报:《关键在加息之外:美联储9月议息会议前瞻》:国泰海通晨报
国泰海通证券2026-09-16
美联储6月议息会议点评:美联储继续“按兵不动”的逻辑与前瞻
工银亚洲2026-06-22
美联储3月议息会议前瞻:美联储资产负债表政策或迎来调整窗口
华泰期货2024-03-17
美联储2009年6月以来议息会议综述及“退出”政策前瞻
天相投顾2010-03-22