猜你想问
这份研报主要分析了什么内容?
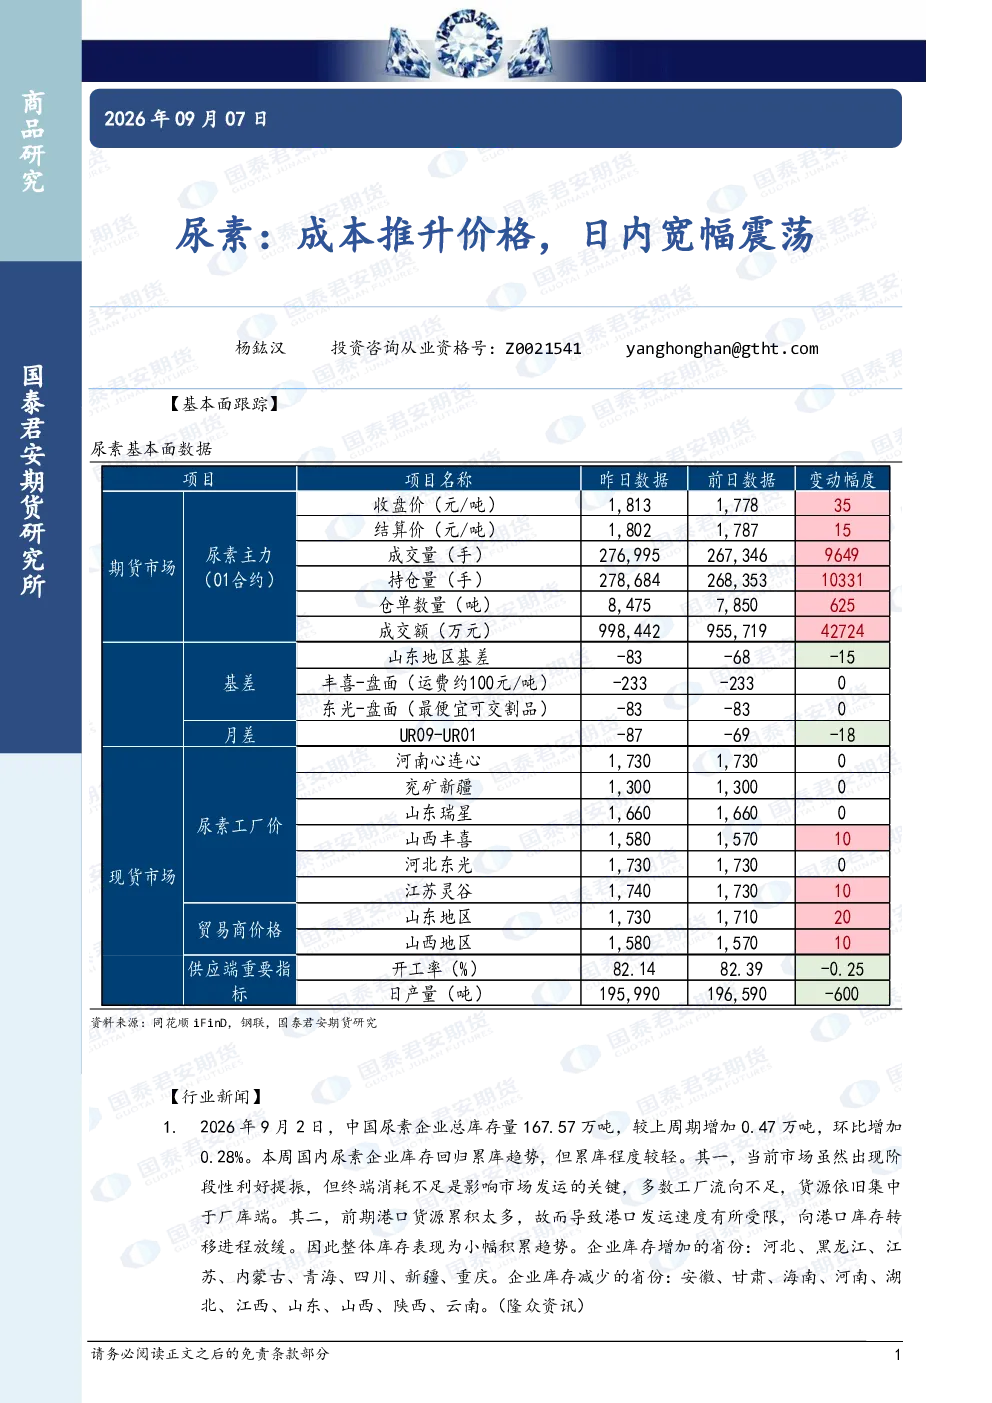
这份研报主要分析了2026年9月2日中国尿素市场的库存情况、成本推升因素以及短期市场矛盾。报告指出,尿素企业总库存量小幅累库,终端消耗不足导致市场发运受限,货源集中于厂库端。成本推升是短期主要矛盾,尿素价格以成本定价为主,煤炭价格偏强运行导致成本线抬升,预计尿素价格将跟随煤炭偏强运行。报告还分析了UR2701合约的政策压制与托底情况,以及基本面与成本端的驱动差异。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势需关注库存变化、终端需求及成本支撑。当前库存小幅累库,终端消耗不足是关键影响因素。长期来看,尿素价格受煤炭成本影响较大,煤炭价格走势将决定尿素价格区间。政策端对煤炭价格的调控也需持续关注,这可能影响尿素成本支撑力度。此外,终端需求的恢复情况将影响市场库存去化速度,是决定行业趋势的重要因素。目前基本面偏弱但成本端支撑变强,整体趋势中性。
研报重点分析了哪些方向?
研报重点分析了尿素市场的库存动态、成本驱动因素及政策影响。报告详细追踪了各省份库存增减情况,指出终端消耗不足是市场发运的关键制约。同时,报告强调了成本推升是短期主要矛盾,煤炭价格偏强运行导致成本线抬升至1800-1810元/吨以上,这将直接影响尿素价格走势。此外,报告还分析了UR2701合约的政策压制与托底机制,以及基本面与成本端的驱动差异。
当前尿素市场现状如何判断?
当前尿素市场现状呈现库存小幅累库、终端消耗不足、成本推升的格局。库存方面,中国尿素企业总库存量为167.57万吨,环比增长0.28%,主要省份库存增加,减少省份有限,货源集中于厂库端。成本方面,尿素生产环节利润被挤压,价格以成本定价为主,煤炭端交易权重大幅提升,成本线已抬升至1800-1810元/吨以上。市场基本面偏弱但成本端支撑变强,估值和驱动或无法形成共振。
研报提示了哪些风险?
研报提示的主要风险包括库存持续累库可能导致的下游采购意愿下降,以及煤炭价格波动对成本支撑的不确定性。当前尿素市场库存小幅累库,若终端需求恢复不及预期,库存可能进一步攀升,压制价格上行空间。同时,煤炭价格短期偏强运行,但政策端对煤炭价格的调控存在不确定性,这可能影响尿素成本支撑的稳定性。此外,港口发运受限导致库存转移进程放缓,也增加了市场变数。投资者需关注这些因素对尿素市场的影响。