猜你想问
戴尔科技最新研报的核心内容是什么?
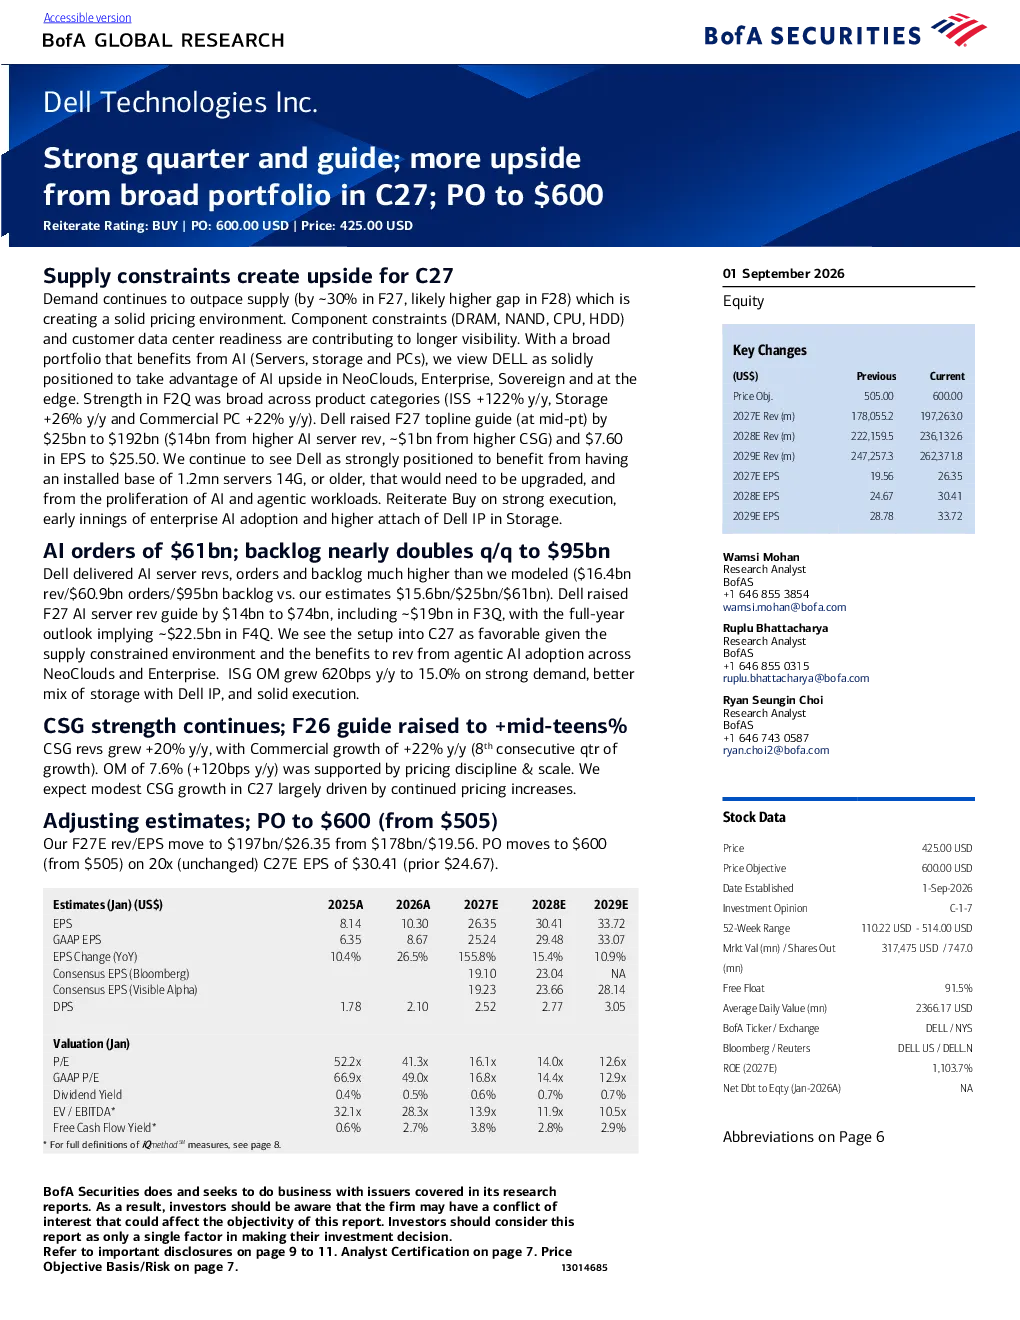
报告维持对戴尔科技“买入”评级,并将目标价上调至600美元。主要看好戴尔科技在AI服务器、存储和PC领域的广泛产品组合,以及AI和代理工作负载的普及带来的增长潜力。报告指出,供应限制为C27季度创造了上行空间,戴尔科技在F2Q表现强劲,产品类别广泛。公司上调了F27的营收和EPS指引,并预计AI服务器收入将大幅增长。报告上调了F27E营收和EPS预期,基于20倍的C27E EPS预期。
AI服务器赛道的发展趋势如何?
AI服务器收入指引上调至740亿美元,其中F3Q为190亿美元。AI服务器订单和库存大幅高于预期,分别为690亿美元和950亿美元。这表明AI服务器市场正在快速发展,需求旺盛。戴尔科技凭借其在AI服务器领域的领先地位和广泛的产品组合,将受益于这一趋势。供应限制为C27季度创造了上行空间,进一步推动了AI服务器市场的增长。
报告重点分析了哪些方面?
报告重点分析了戴尔科技在AI服务器、存储和PC领域的广泛产品组合,以及AI和代理工作负载的普及带来的增长潜力。报告指出,戴尔科技在F2Q表现强劲,产品类别广泛,供应限制为C27季度创造了上行空间。此外,报告还上调了F27的营收和EPS指引,并预计AI服务器收入将大幅增长。这些分析表明,戴尔科技在多个领域都有良好的发展前景。
当前市场对戴尔科技的评价如何?
报告维持对戴尔科技“买入”评级,并将目标价上调至600美元。基于20倍的C27E EPS预期。这表明市场对戴尔科技的未来发展持乐观态度。AI服务器收入指引上调至740亿美元,其中F3Q为190亿美元。AI服务器订单和库存大幅高于预期,分别为690亿美元和950亿美元。这些数据进一步支持了市场对戴尔科技的评价。
戴尔科技面临哪些风险?
报告指出,供应限制为C27季度创造了上行空间,但这也可能带来一定的风险。供应链的不稳定性可能会影响戴尔科技的生产和销售。此外,AI服务器市场的竞争也在加剧,戴尔科技需要不断创新和提升产品竞争力。这些因素都可能对戴尔科技的未来发展产生影响。