猜你想问
8月非农数据具体有哪些重要信息?
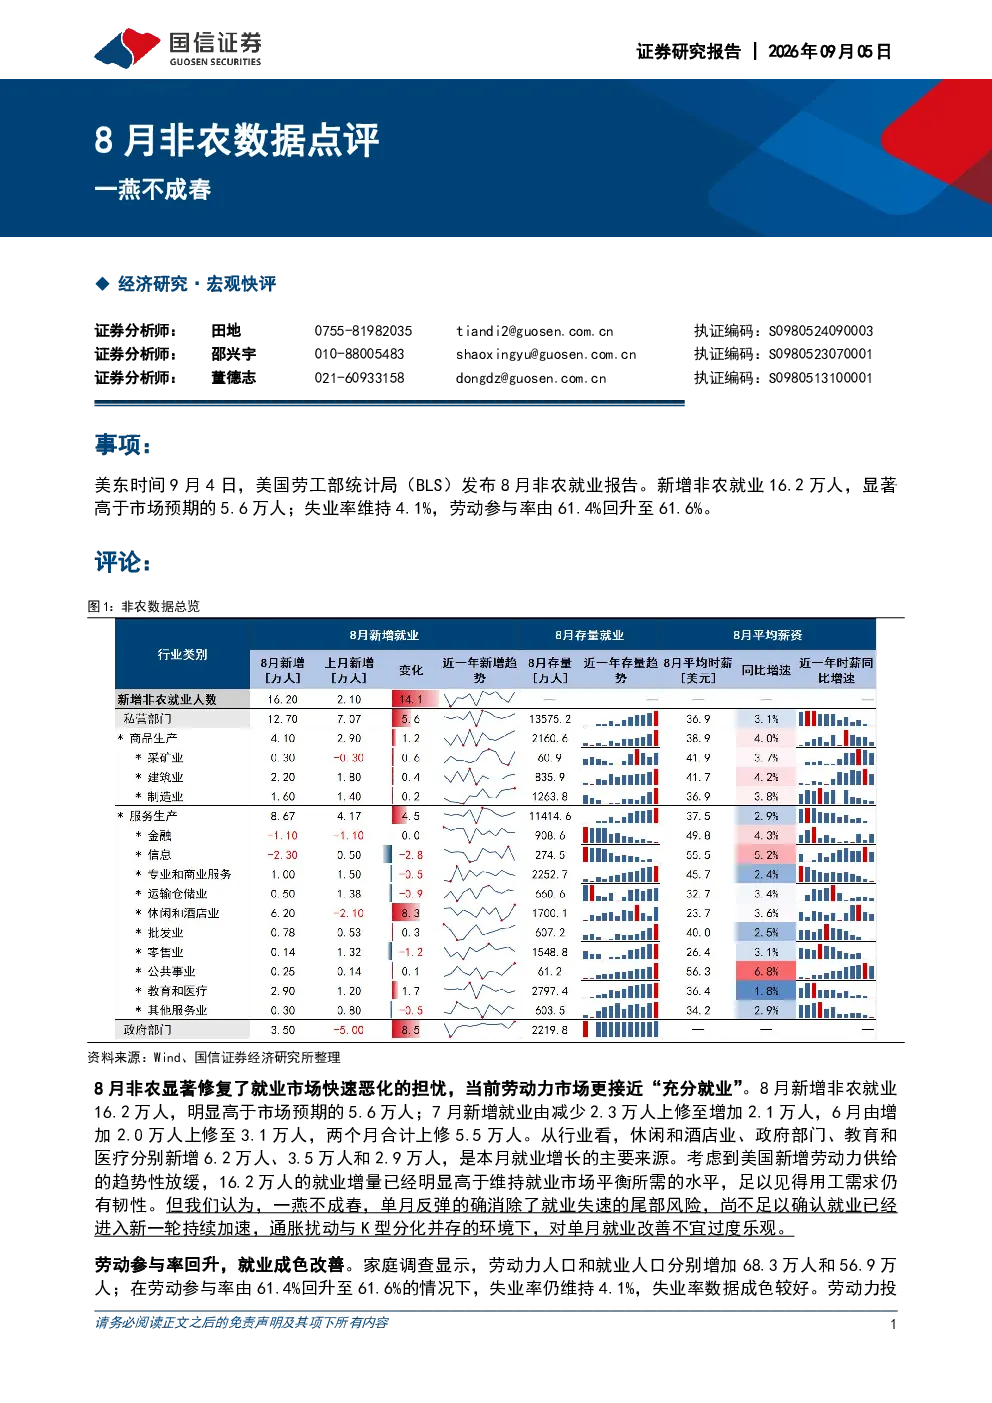
8月美国非农就业报告显示新增就业16.2万人,显著高于预期的5.6万人,7月和6月数据也得到上修,合计上修5.5万人。就业增长主要来自休闲和酒店业、政府部门、教育和医疗行业。劳动参与率回升至61.6%,失业率维持4.1%,显示就业市场质量改善。但报告认为单月反弹不足以确认就业进入新一轮持续加速,通胀扰动与K型分化并存的环境下,对单月就业改善不宜过度乐观。
非农数据对美联储加息政策有何影响?
强非农提高了美联储讨论加息的可行性,但并未达到立即行动的必要性。市场定价9月加息25BP的概率为60.4%,但报告认为美联储更可能选择按兵不动,维持限制性利率更久。主要基于三点判断:第一,实际利率已经足够高,加息的必要性仍然不足;第二,加息难以解决通胀和长端利率背后的结构性问题;第三,票委分歧扩大也会促使沃什慎重行动。
哪些行业受益于此次非农就业增长?
就业增长主要来自休闲和酒店业、政府部门、教育和医疗行业。这些行业在报告期内表现突出,显示出较强的就业吸纳能力。休闲和酒店业受益于消费复苏,政府部门因财政支出增加而需求稳定,教育和医疗行业则因人口老龄化和社会需求增长而持续扩张。这些行业的就业增长对整体经济复苏具有积极意义。
当前劳动力市场有哪些值得关注的特征?
失业率稳定伴随劳动参与率回升,劳动力市场质量好于7月。不同人群失业率呈现分化,青年就业仍是主要短板。报告指出,虽然整体就业市场有所改善,但青年群体的就业问题依然突出,需要政策层面的关注和支持。此外,劳动参与率的回升表明更多劳动力重新进入市场,有助于提升整体经济活力。
这份研报提示了哪些潜在风险?
研报提示的主要风险包括海外经济体政策不确定性,以及外部需求下滑可能带来的负面影响。当前全球经济复苏步伐不一,主要经济体货币政策调整的不确定性增加,可能对国际资本流动和贸易格局产生冲击。此外,外部需求下滑可能导致出口企业面临压力,进而影响国内经济的整体表现。这些风险因素需要投资者密切关注。