猜你想问
这份研报主要讲了什么内容?
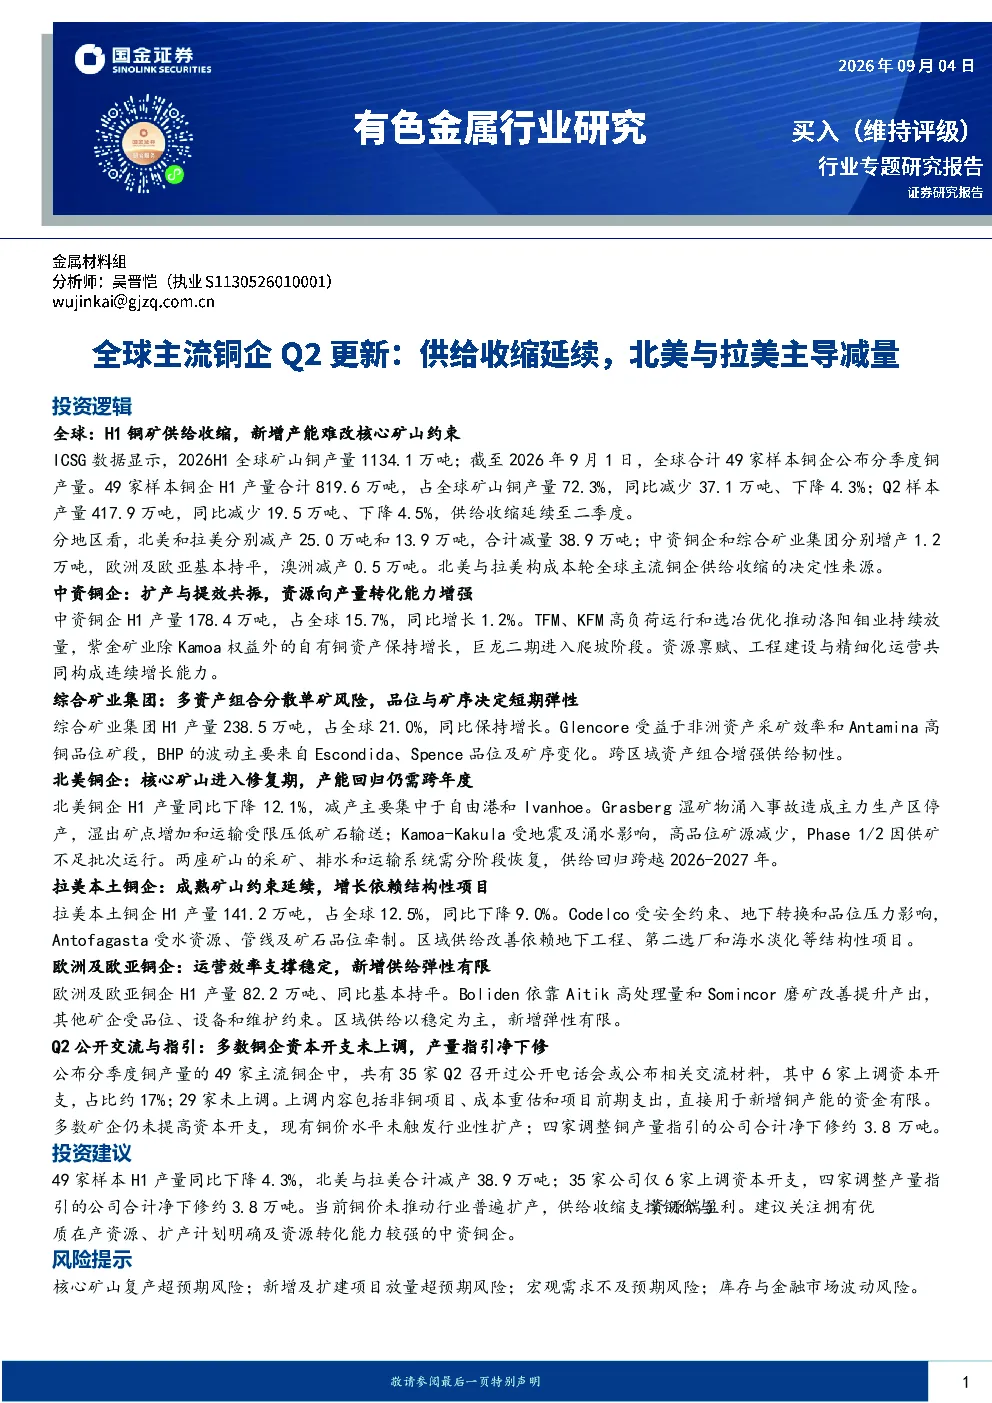
这份研报分析了2026年上半年全球铜矿供给收缩的情况,指出49家样本铜企产量同比下降4.3%,主要减量来自北美和拉美地区。中资铜企产量同比增长1.2%,主要增长来自洛阳钼业、紫金矿业和巨龙二期的贡献。报告还详细分析了各地区的铜企产量变化,包括北美受事故影响减产、拉美受Codelco和Antofagasta影响减产、欧洲及欧亚地区产量持平、澳洲铜企受海外资产影响等。此外,报告还总结了Q2铜企资本开支和产量指引情况,多数铜企未上调资本开支,产量指引净下修约3.8万吨。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势显示供给收缩将持续,北美和拉美地区的减产趋势明显,中资铜企通过扩产和提效保持增长。综合矿业集团依靠多资产组合增强韧性,但新增供给弹性有限。核心矿山事故影响供给回归周期较长,区域供给格局变化显著。未来行业增长动力主要来自中资铜企的资源转化能力和扩产计划,但需关注宏观需求、库存和金融市场波动等风险因素。
研报重点分析了哪些铜企?
研报重点分析了多个地区的铜企,包括中资铜企如洛阳钼业、紫金矿业和巨龙二期,综合矿业集团如Glencore和Antamina,北美铜企如Grasberg和Kamoa-Kakula,拉美本土铜企如Codelco和Antofagasta,欧洲及欧亚铜企如Boliden,以及澳洲铜企如Sandfire和Evolution。报告详细分析了各企业的产量变化、影响因素及未来产量指引,突出了中资铜企的扩产和提效优势。
当前铜市场现状如何?
当前铜市场现状显示全球铜矿供给收缩趋势延续,主要受北美和拉美地区减产影响。中资铜企产量保持增长,成为行业亮点。综合矿业集团产量基本持平,依靠多资产组合增强韧性。北美铜企受事故影响显著减产,供给回归周期较长。拉美地区受Codelco和Antofagasta影响供给压制。欧洲及欧亚地区产量持平,主要依靠提效支撑。澳洲铜企受海外资产影响产量下降。整体市场供给紧张,但需关注各企业产量指引和资本开支调整情况。
研报提示了哪些风险?
研报提示了多个风险因素,包括核心矿山复产超预期风险,可能导致供给突然增加;新增及扩建项目放量超预期风险,可能影响未来供给节奏;宏观需求不及预期风险,可能影响铜价走势;库存与金融市场波动风险,可能加剧市场不确定性。这些风险需引起投资者关注,尤其是在评估铜企投资价值时。