猜你想问
广发证券2026年半年报核心内容是什么?
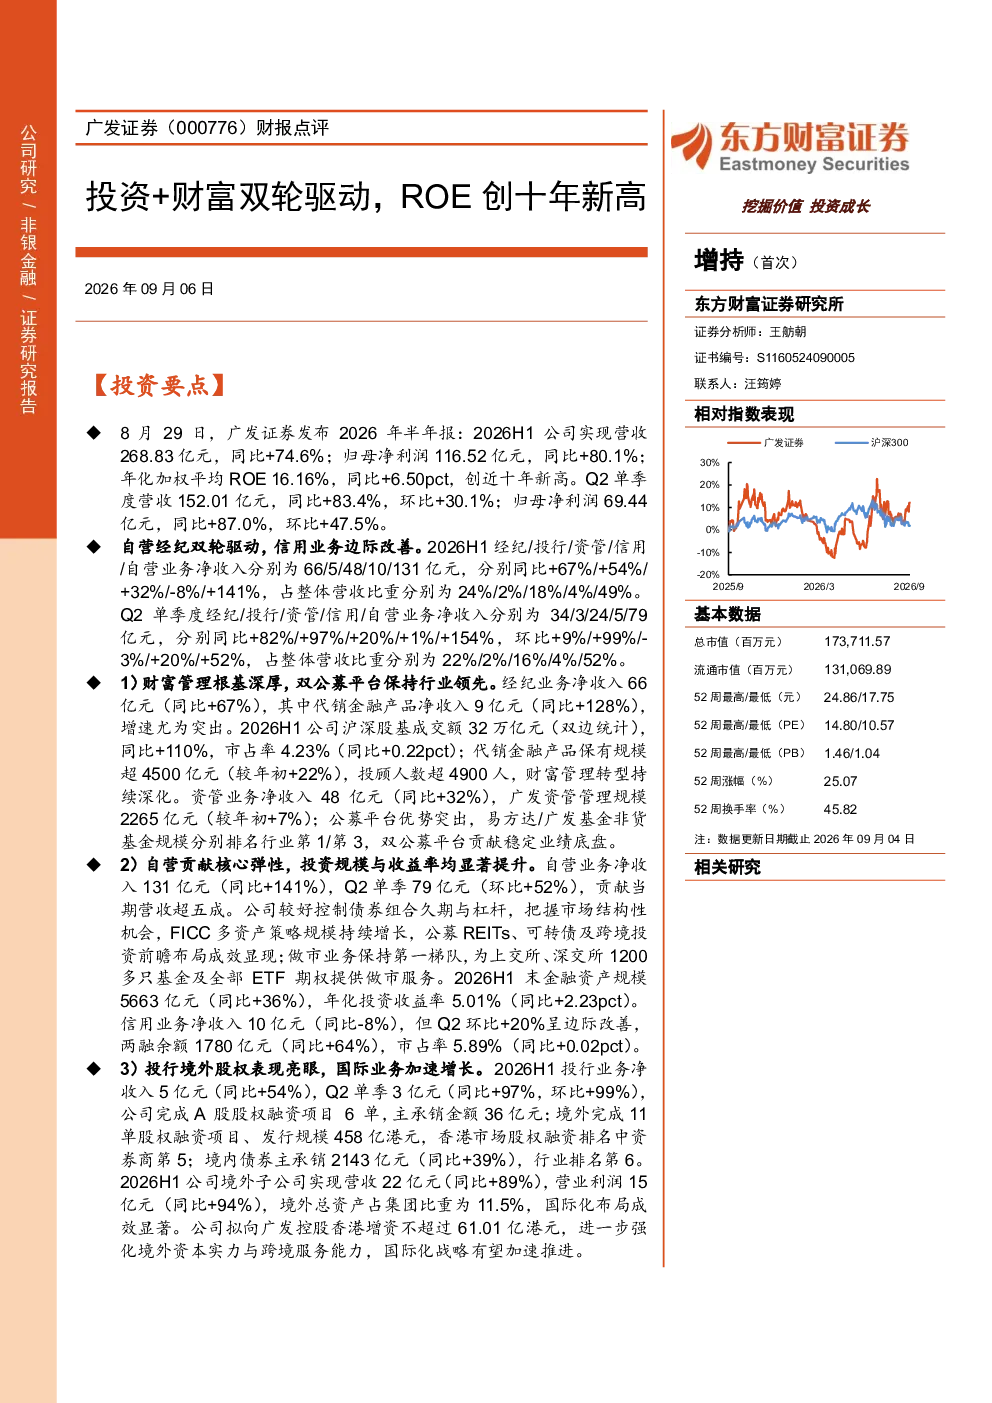
广发证券2026年半年报显示公司业绩强劲增长,ROE创近十年新高,主要得益于自营经纪双轮驱动和信用业务边际改善。营收与净利润显著提升,2026H1实现营收268.83亿元(同比+74.6%),归母净利润116.52亿元(同比+80.1%),年化加权平均ROE达16.16%。单季度表现同样亮眼,Q2营收152.01亿元(同比+83.4%),归母净利润69.44亿元(同比+87.0%)。业务净收入中,自营业务占比最高,达49%。财富管理业务深化,沪深股基成交额同比增110%,代销金融产品保有规模超4500亿元。自营业务金融资产规模5663亿元,年化投资收益率5.01%。投行业务净收入5亿元,境外股权融资项目表现突出。国际业务营收22亿元,营业利润15亿元。
资本市场活跃度对行业发展趋势有何影响?
资本市场活跃度提升将显著促进行业发展趋势。活跃的市场意味着更高的交易量,为券商带来经纪业务收入增长。同时,投资者对财富管理的需求随之增加,推动券商深化财富管理业务,扩大代销金融产品规模,提升非货基金管理能力。此外,活跃的市场为投行业务创造更多融资项目机会,尤其是境外市场,有助于券商拓展国际业务。政策支持将进一步强化这些趋势,促进券商综合竞争优势巩固,ROE中枢有望抬升并维持在较高水平。
研报重点分析了哪些业务方向?
研报重点分析了广发证券的多个业务方向。自营经纪双轮驱动是核心亮点,其中自营业务表现突出,营收131亿元(同比+141%),占比49%,金融资产规模5663亿元,年化投资收益率5.01%。财富管理业务持续深化,沪深股基成交额同比增110%,代销金融产品保有规模超4500亿元,易方达/广发基金非货基金规模居行业前列。投行业务明显修复,2026H1净收入5亿元,境外股权融资项目表现优异。信用业务虽同比微降8%,但仍是重要收入来源。国际业务营收22亿元,营业利润15亿元,拟增资广发控股香港。
当前市场现状如何?
当前市场现状表现为资本市场活跃度显著提升,沪深股基成交额同比大幅增长110%,反映投资者交易热情高涨。券商业务多元化趋势明显,自营、财富管理、投行业务均表现强劲。自营业务成为重要增长引擎,年化投资收益率提升。财富管理业务持续深化,代销规模扩大。投行业务修复,境外市场表现突出。信用业务虽面临压力,但仍是稳定收入来源。国际业务增长迅速,为券商带来新机遇。这些积极因素共同推动券商ROE创十年新高。
研报提示了哪些风险?
研报提示了宏观经济复苏不及预期、资本市场大幅波动、行业竞争加剧等风险。宏观经济复苏放缓可能影响居民收入和投资能力,进而影响券商业务收入。资本市场大幅波动会增加自营业务风险,也可能抑制投资者交易意愿。行业竞争加剧将压缩券商利润空间,尤其是在经纪、财富管理等核心业务领域。此外,信用业务面临经济下行压力,可能影响其盈利能力。这些风险需引起关注,投资者应谨慎评估市场环境变化。