猜你想问
8月份全球主动型基金表现如何?
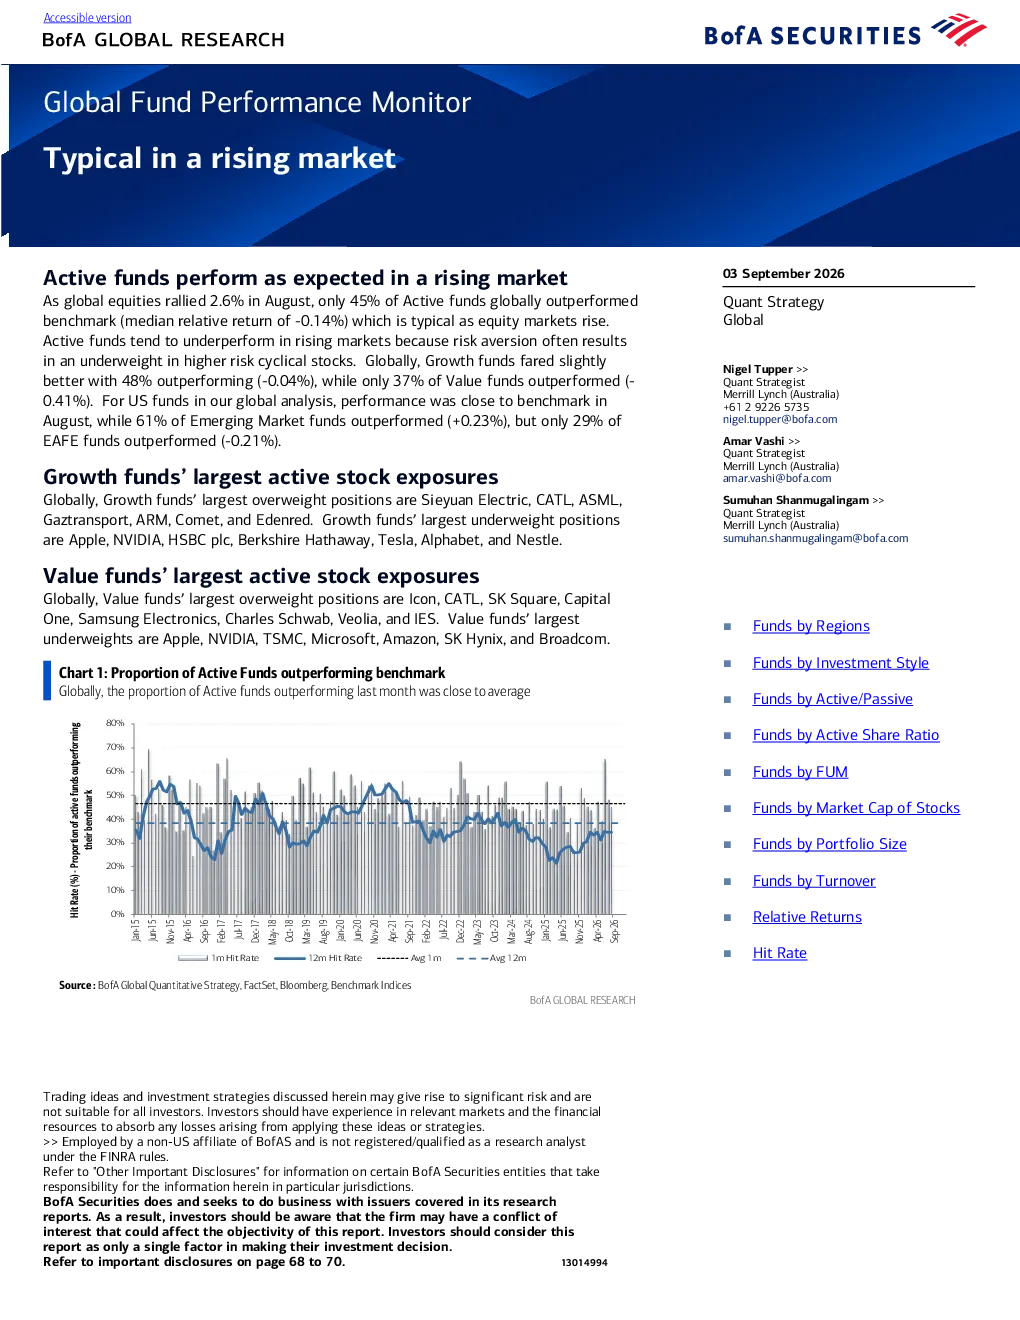
8月份全球股票市场上涨2.6%,但主动型基金表现不理想,仅45%跑赢基准,中位数为-0.14%。这主要因风险厌恶情绪导致投资者减少对高风险周期性股票配置。地区表现上,新兴市场基金最佳(61%跑赢基准),EAFE基金最差(29%跑赢基准)。美国基金表现接近基准,欧洲基金略有跑赢。投资风格上,增长型基金略优于价值型基金。主动型基金表现分散度最大,被动型基金表现最佳。
增长型基金在8月份的超配行业有哪些?
增长型基金超配主要集中在电动汽车、电池和半导体行业。具体股票包括宁德时代、CATL、ASML、Gaztransport、ARM、Comet和Edenred。低配股票包括苹果、英伟达、汇丰、伯克希尔哈撒韦、特斯拉、谷歌和雀巢。价值型基金超配股票包括Icon、CATL、SK Square、Capital One、三星电子、Charles Schwab、Veolia和IES。低配股票包括苹果、英伟达、台积电、微软、亚马逊、SK Hynix和博通。
报告如何分析不同规模股票的表现?
报告显示小盘股基金表现最佳,大盘股基金表现最差。这可能与小盘股在上涨市场中更易受益于风险偏好提升有关。地区差异显著,新兴市场小盘股表现突出,而发达市场小盘股表现相对较弱。行业层面,小盘股在科技和成长领域表现更优。报告未提及具体个股配置细节,仅分析规模效应。
主动型基金与被动型基金表现差异的原因是什么?
主动型基金表现分散度大,8月份中位数为-0.14%,跑赢基准仅45%。这反映了主动管理在震荡市中的挑战。被动型基金表现最佳,可能与跟踪指数策略更稳健有关。地区差异显著,新兴市场被动型基金表现尤为突出。这表明市场环境对基金类型表现有重要影响。报告未分析具体选股策略差异。
报告提示的主要风险是什么?
报告指出主要风险来自风险厌恶情绪加剧,导致投资者减少对周期性、高估值股票配置。新兴市场波动性可能加大,发达市场估值压力显现。主动型基金选股失误风险较高,尤其在小盘股和科技领域。小盘股高波动性可能放大回撤风险。报告强调投资者需关注市场情绪变化对资产配置的影响。