猜你想问
YSG二季度财报核心数据有哪些?
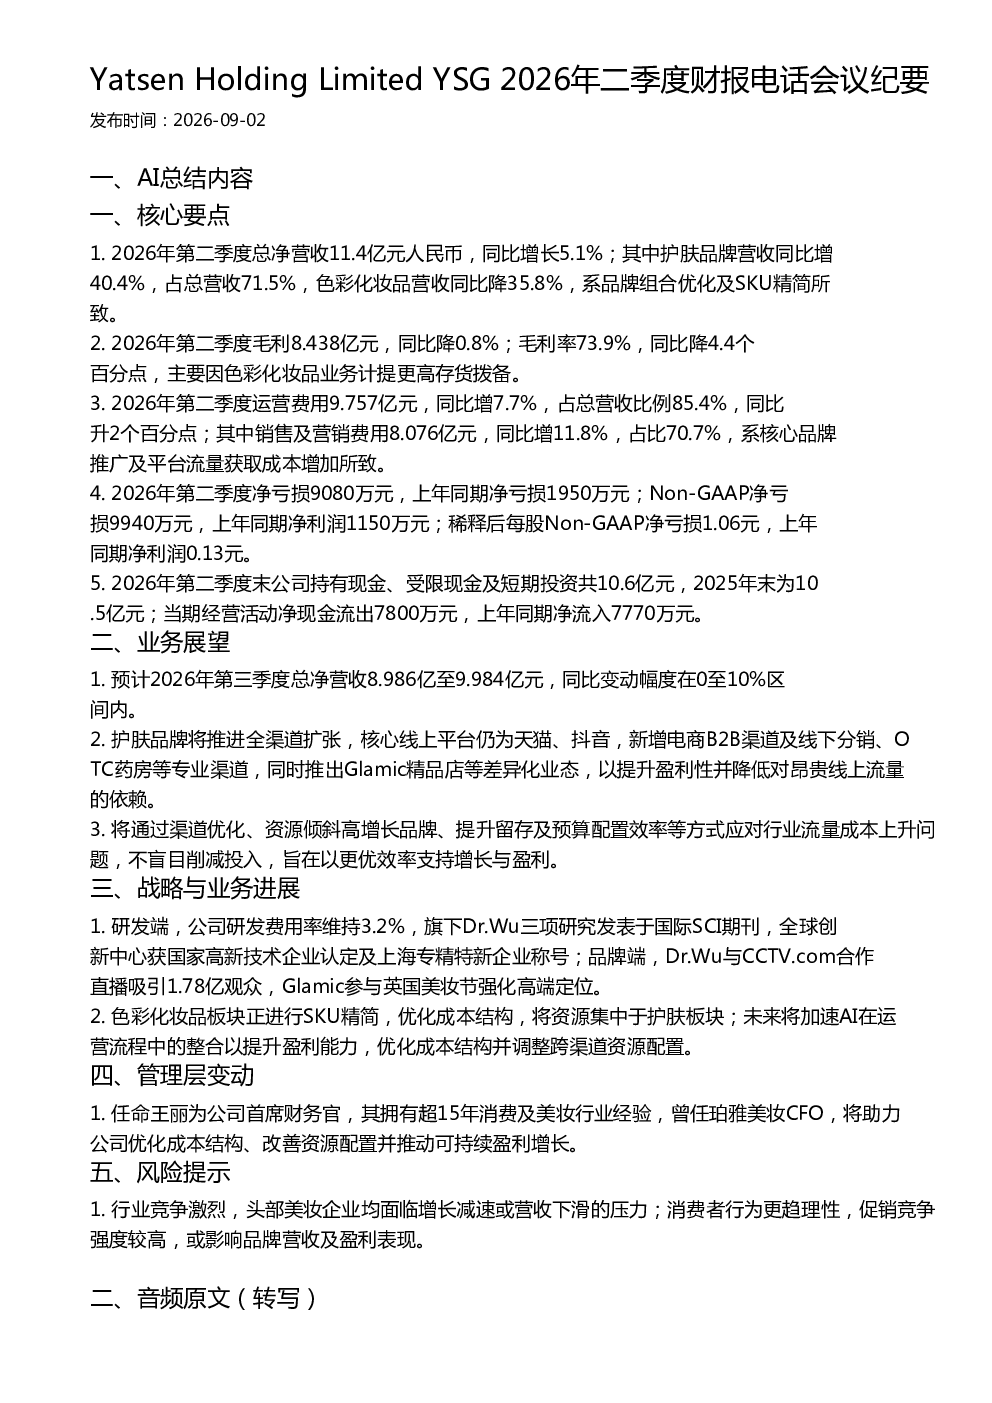
2026年第二季度,YSG总净营收11.4亿元人民币,同比增长5.1%,其中护肤品牌营收同比增40.4%,占总营收71.5%;色彩化妆品营收同比降35.8%。毛利8.438亿元,同比降0.8%,毛利率73.9%,同比降4.4个百分点。运营费用9.757亿元,同比增7.7%,占总营收比例85.4%。净亏损9080万元,上年同期净亏损1950万元。
美妆行业未来发展趋势如何?
美妆行业正面临流量成本上升和消费者行为理性化的挑战。头部企业增长减速或营收下滑,促销竞争加剧。同时,行业也在加速数字化转型,如AI技术在运营流程中的整合,以提升盈利能力。品牌需通过全渠道扩张和差异化业态创新应对变化,优化成本结构,推动可持续增长。
YSG报告重点分析了哪些方面?
报告重点分析了YSG营收利润表现、业务展望、战略进展及风险提示。营收端,护肤品牌表现亮眼,色彩化妆品面临调整。展望端,第三季度营收预计稳定,护肤品牌将拓展电商B2B、线下分销等渠道,推出Glamic精品店。战略端,研发投入持续,品牌端通过直播和节展强化定位,色彩化妆品精简SKU优化成本。
当前美妆市场现状如何?
当前美妆市场竞争激烈,头部企业增长承压,促销竞争白热化。消费者更注重理性消费,对品牌和产品要求提升。同时,行业数字化转型加速,AI等技术应用增多,成为企业提升效率的关键。品牌需在激烈竞争中寻找差异化定位,优化资源配置,以应对市场变化。
YSG财报存在哪些风险提示?
YSG面临行业竞争加剧的风险,头部美妆企业增长减速或营收下滑。消费者行为更趋理性,促销竞争强度较高,可能影响品牌营收及盈利表现。此外,流量成本上升对企业投入效率提出更高要求,需谨慎平衡投入与产出,以维持可持续增长。
你可能感兴趣
Absa Group Limited 2026年二季度财报电话会议纪要
未知机构2026-08-19
Astarta Holding PLC (ASTPF)2026年第二季度财报电话会议纪要
未知机构2026-08-28
Boss Energy Limited BQSSF 2026年第四季度财报及可行性研究电话会议纪要
未知机构2026-08-29
Atour Lifestyle Holdings Limited ATAT 2026年第二季度财报电话会议纪要
未知机构2026-08-21
Iress Limited 2026年第二季度财报电话会议纪要
未知机构2026-08-17
WiseTech Global Limited 2026年第四季度财报及电话会议纪要
未知机构2026-08-26
BW LPG Limited 2026年第二季度财报电话会议纪要
未知机构2026-08-28
EBOS Group Limited 2026年第四季度财报及全年电话会议纪要
未知机构2026-08-19
Bavarian Nordic AS 2026年二季度及上半年财报电话会议纪要
未知机构2026-08-22