猜你想问
天顺风能2026年半年度业绩交流会核心内容有哪些?
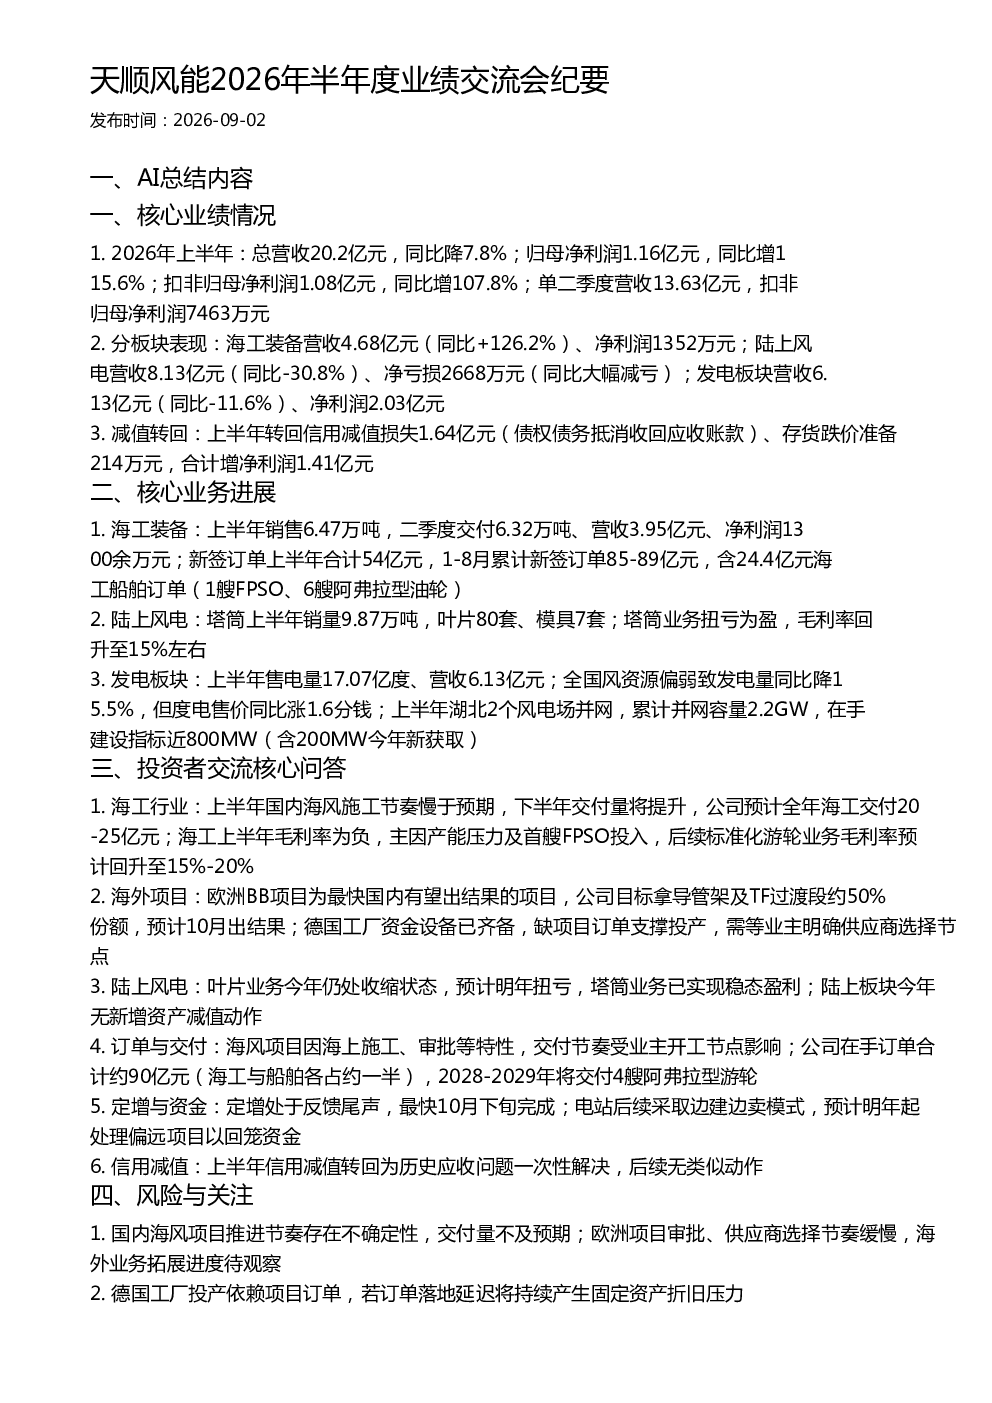
2026年上半年,天顺风能总营收20.2亿元,同比下降7.8%;归母净利润1.16亿元,同比增长115.6%;扣非归母净利润1.08亿元,同比增长107.8%。海工装备营收4.68亿元(同比+126.2%)、净利润1352万元;陆上风电营收8.13亿元(同比-30.8%)、净亏损2668万元(同比大幅减亏);发电板块营收6.13亿元(同比-11.6%)、净利润2.03亿元。公司上半年转回信用减值损失1.64亿元,合计增净利润1.41亿元。
海工装备板块的发展趋势如何?
公司预计全年海工交付20-25亿元,上半年毛利率为负主因产能压力及首艘FPSO投入,后续标准化游轮业务毛利率预计回升至15%-20%。新签订单上半年合计54亿元,含24.4亿元海工船舶订单。欧洲BB项目为最快国内有望出结果的项目,公司目标拿导管架及TF过渡段约50%份额,预计10月出结果。
报告重点分析了哪些业务方向?
报告重点分析了海工装备、陆上风电和发电板块的业务进展。海工装备上半年销售6.47万吨,二季度交付6.32万吨;陆上风电塔筒业务扭亏为盈,毛利率回升至15%左右;发电板块上半年售电量17.07亿度,湖北2个风电场并网,累计并网容量2.2GW。
当前风电市场现状如何?
全国风资源偏弱致天顺风能发电板块上半年售电量同比降15.5%,但度电售价同比涨1.6分钱。海风项目交付受业主开工节点影响,公司在手订单合计约90亿元(海工与船舶各占约一半)。2028-2029年将交付4艘阿弗拉型游轮。
研报提示了哪些风险?
报告提示国内海风项目推进节奏存在不确定性,交付量可能不及预期。欧洲项目审批、供应商选择节奏缓慢,海外业务拓展进度待观察。德国工厂投产依赖项目订单,若订单落地延迟将持续产生固定资产折旧压力。叶片业务收缩缓慢,仍对陆上风电板块利润有短期拖累。
你可能感兴趣
朗新科技2026年半年度业绩交流会纪要
未知机构2026-08-17
南芯科技2026年半年度业绩交流会纪要
未知机构2026-08-18
誉衡药业2026年半年度业绩交流会纪要
未知机构2026-08-30
步科股份2026年半年度业绩交流会纪要
未知机构2026-08-30
高测股份2026年半年度业绩交流会纪要
未知机构2026-08-28
凌云光2026年半年度业绩交流会纪要
未知机构2026-08-28
精测电子2026年半年度业绩交流会纪要
未知机构2026-08-31
紫光股份2026年半年度业绩交流会纪要
未知机构2026-08-31
中烟香港2026年半年度业绩交流会核心纪要
未知机构2026-08-24
博迁新材2026年半年度业绩交流会纪要
未知机构2026-09-01