猜你想问
Matrix Service MTRX 2026年第四季度财报核心内容有哪些?
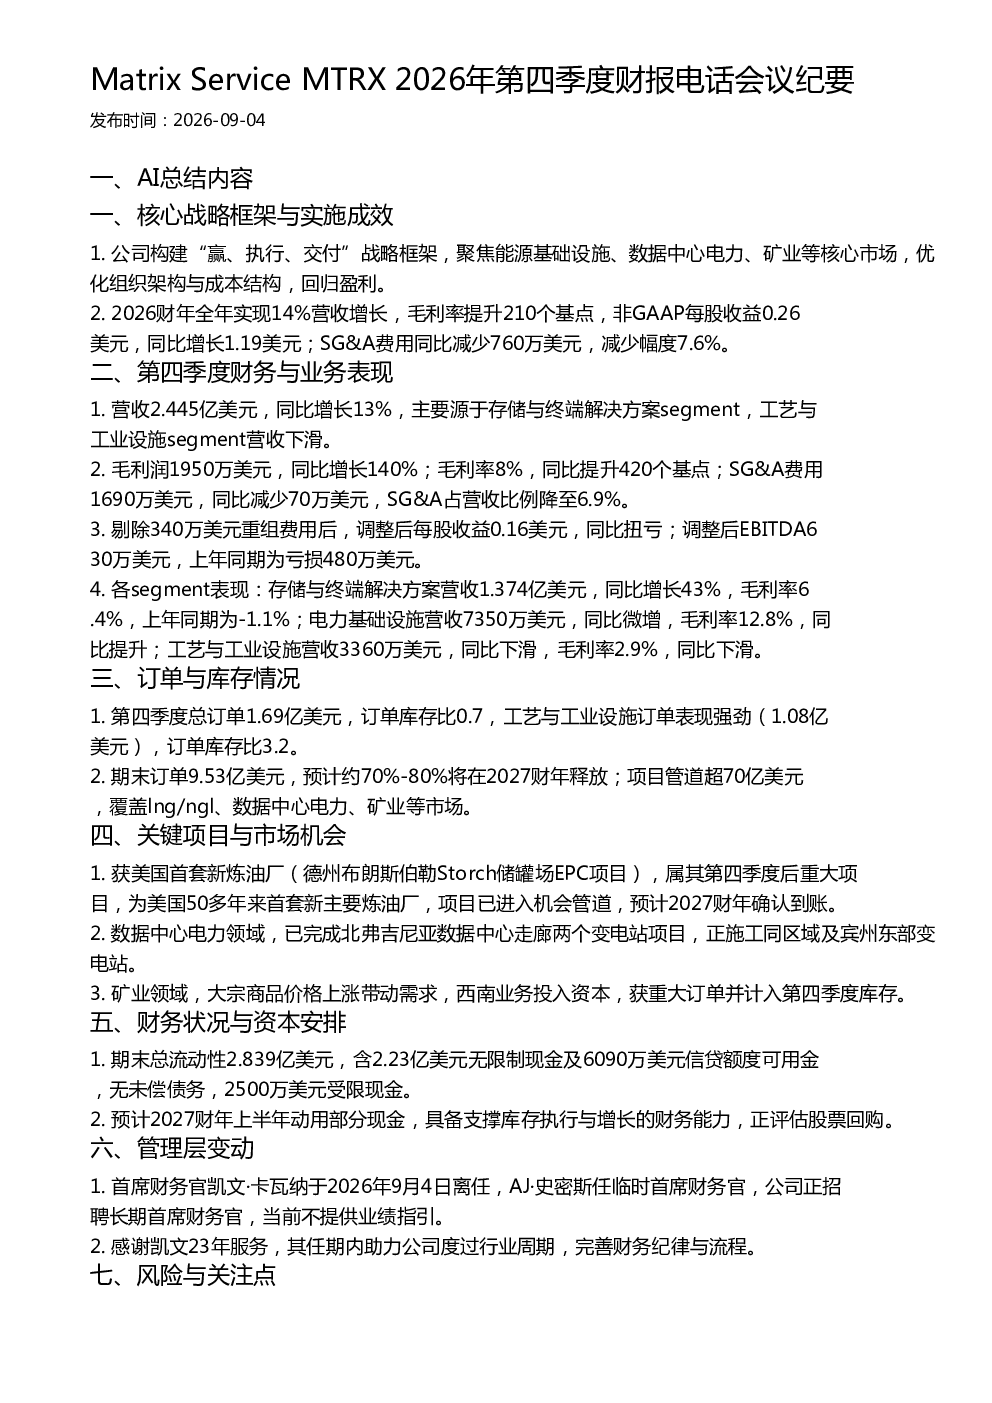
Matrix Service MTRX在2026财年构建了“赢、执行、交付”战略框架,聚焦能源基础设施、数据中心电力、矿业等核心市场,实现14%营收增长,毛利率提升210个基点。第四季度营收2.445亿美元,同比增长13%,毛利润1950万美元,同比增长140%。公司通过优化组织架构与成本结构回归盈利,非GAAP每股收益0.26美元,同比增长1.19美元;SG&A费用同比减少760万美元,减少幅度7.6%。各业务板块中,存储与终端解决方案segment表现强劲,营收同比增长43%,电力基础设施营收微增,工艺与工业设施营收下滑。剔除重组费用后,调整后每股收益0.16美元,同比扭亏。
能源基础设施赛道发展趋势如何?
能源基础设施赛道持续发展,Matrix Service MTRX聚焦该领域,尤其在数据中心电力和矿业市场表现突出。公司第四季度数据中心电力业务营收同比增长43%,电力基础设施营收微增,毛利率提升。同时,矿业领域受大宗商品价格上涨带动需求,公司西南业务投入资本获重大订单。未来项目管道覆盖lng/ngl、数据中心电力、矿业等市场,显示赛道长期增长潜力。公司美国首套新炼油厂项目进入机会管道,预计2027财年确认到账,进一步拓展市场空间。
报告重点分析了哪些业务板块?
报告重点分析了Matrix Service MTRX三大业务板块:存储与终端解决方案、电力基础设施、工艺与工业设施。其中,存储与终端解决方案segment表现亮眼,营收同比增长43%,毛利率从上年同期的负值提升至6.4%。电力基础设施营收同比微增,毛利率提升420个基点至12.8%。工艺与工业设施segment营收同比下滑,毛利率亦下降。公司通过聚焦核心市场优化资源配置,推动业务板块稳健发展。
当前市场现状如何?
当前市场现状显示Matrix Service MTRX经营稳健,第四季度总订单1.69亿美元,订单库存比0.7,工艺与工业设施订单表现强劲。期末订单9.53亿美元,预计约70%-80%将在2027财年释放,项目管道超70亿美元。公司财务状况良好,期末总流动性2.839亿美元,无未偿债务,具备支撑库存执行与增长的财务能力。但美国首套新炼油厂项目尚未完成最终投资决定,存在一定不确定性。
研报提示哪些风险?
研报提示的主要风险包括:前几季度订单减少部分源于项目推进节奏,公司正以新项目补充,但未来库存释放仍需关注。美国首套新炼油厂项目尚未完成最终投资决定,存在不确定性。此外,未来预计无重大重组费用,但可能存在少量调整,需持续关注公司成本控制情况。总体而言,公司通过多元化业务布局和财务稳健性,降低单一风险暴露。