猜你想问
潮宏基珠宝业务表现如何?
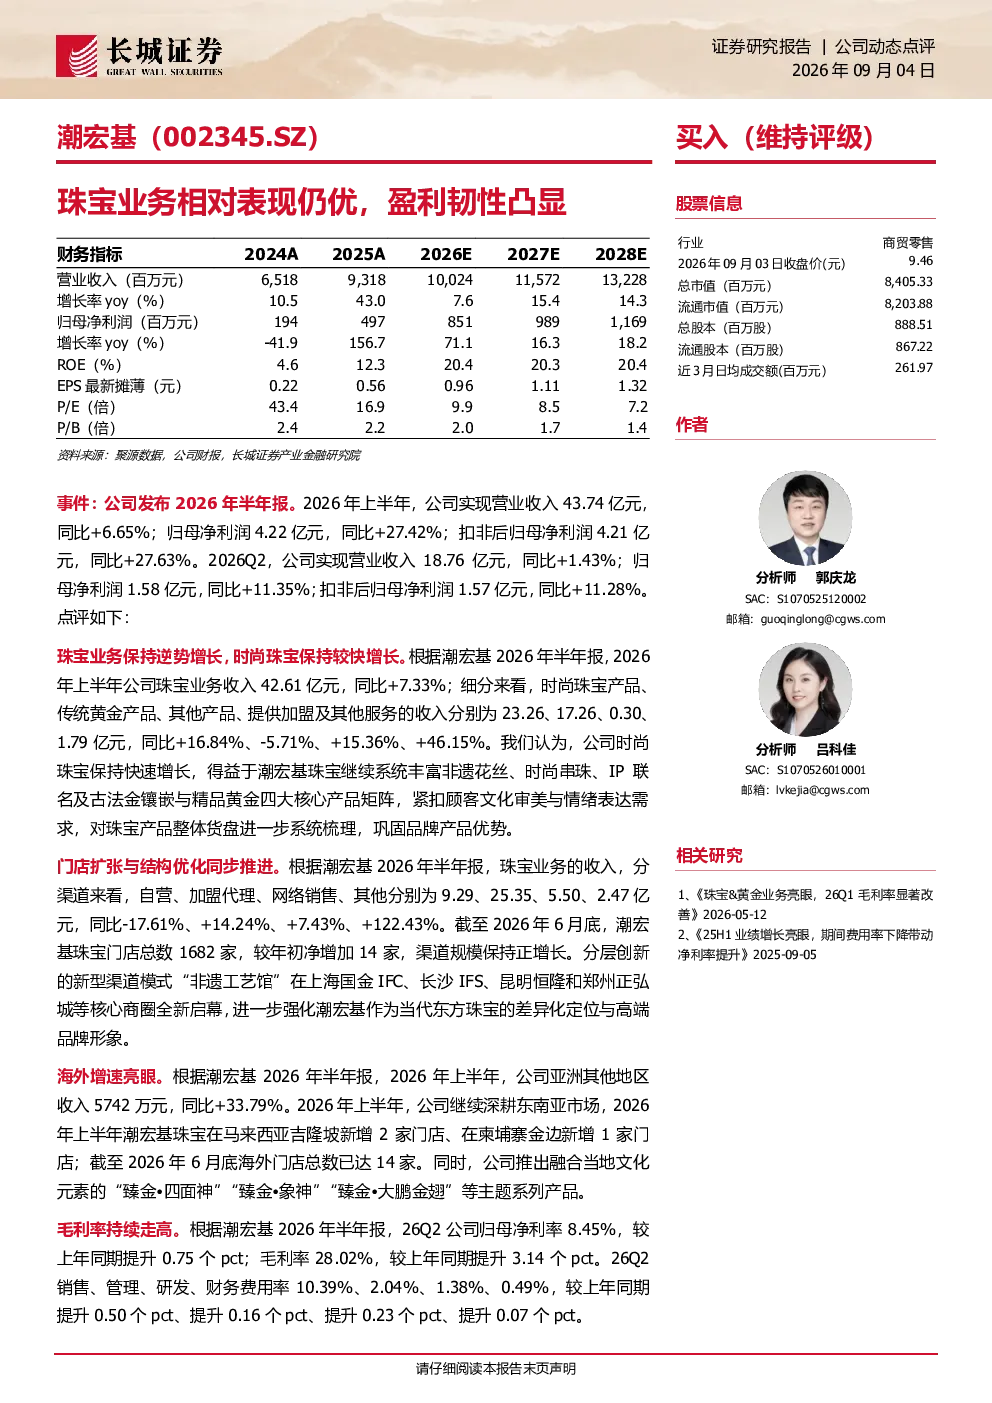
潮宏基2026年上半年业绩亮眼,珠宝业务相对市场保持强劲增长,盈利能力持续提升。时尚珠宝产品表现突出,收入同比增长16.84%;传统黄金产品略有下滑,但整体产品矩阵丰富,满足消费者多元化需求。渠道扩张与结构优化同步推进,新型渠道模式“非遗工艺馆”强化品牌差异化定位。海外市场增速显著,东南亚市场拓展成效明显,产品融合当地文化元素。毛利率持续走高,期间费用率控制良好,公司盈利能力增强。
珠宝行业发展趋势如何?
珠宝行业正经历多元化发展,时尚珠宝需求增长强劲,传统黄金产品面临调整压力。品牌需通过产品创新、渠道优化及数字化转型提升竞争力。渠道方面,加盟代理模式增长迅速,网络销售持续扩张,新型渠道模式如“非遗工艺馆”成为差异化竞争手段。海外市场拓展成为重要增长点,尤其东南亚市场潜力巨大,产品融合当地文化元素是关键策略。行业整体盈利能力提升,但需关注原材料价格波动及竞争加剧等风险。
报告重点分析了哪些方面?
报告重点分析了潮宏基珠宝业务的业绩表现、产品结构、渠道优化及海外市场拓展。业绩方面,公司2026年上半年营收同比增长6.65%,净利润同比增长27.42%,盈利能力增强。产品方面,时尚珠宝表现突出,传统黄金略有下滑,但整体产品矩阵满足多元化需求。渠道方面,加盟代理模式收入增长显著,新型渠道模式强化品牌定位。海外市场方面,东南亚市场拓展成效明显,新增马来西亚吉隆坡、柬埔寨金边门店。报告还分析了毛利率提升、费用率控制及分红政策等财务数据。
当前珠宝市场现状如何?
当前珠宝市场呈现多元化发展趋势,时尚珠宝需求增长强劲,消费者偏好年轻化、个性化产品。传统黄金产品面临价格波动及投资属性变化带来的挑战,品牌需调整策略适应市场变化。渠道方面,线上线下融合加速,加盟代理模式成为重要增长引擎,新型渠道模式如“非遗工艺馆”提供差异化体验。海外市场拓展成为行业新焦点,东南亚等新兴市场潜力巨大。整体市场盈利能力提升,但竞争加剧、原材料价格波动等风险需关注。
研报提示哪些风险?
研报提示潮宏基面临多重风险,包括新品推广不及预期,可能导致业绩增长放缓;渠道扩张及优化若不及预期,可能影响市场渗透率;原材料价格大幅波动将直接影响成本与利润;海外市场开拓若不及预期,可能影响国际化进程。此外,行业竞争加剧、IP合作不及预期等也是需关注的风险点。这些风险可能影响公司业绩表现及盈利能力,投资者需谨慎评估。