猜你想问
格力电器2026年Q2经营表现如何?
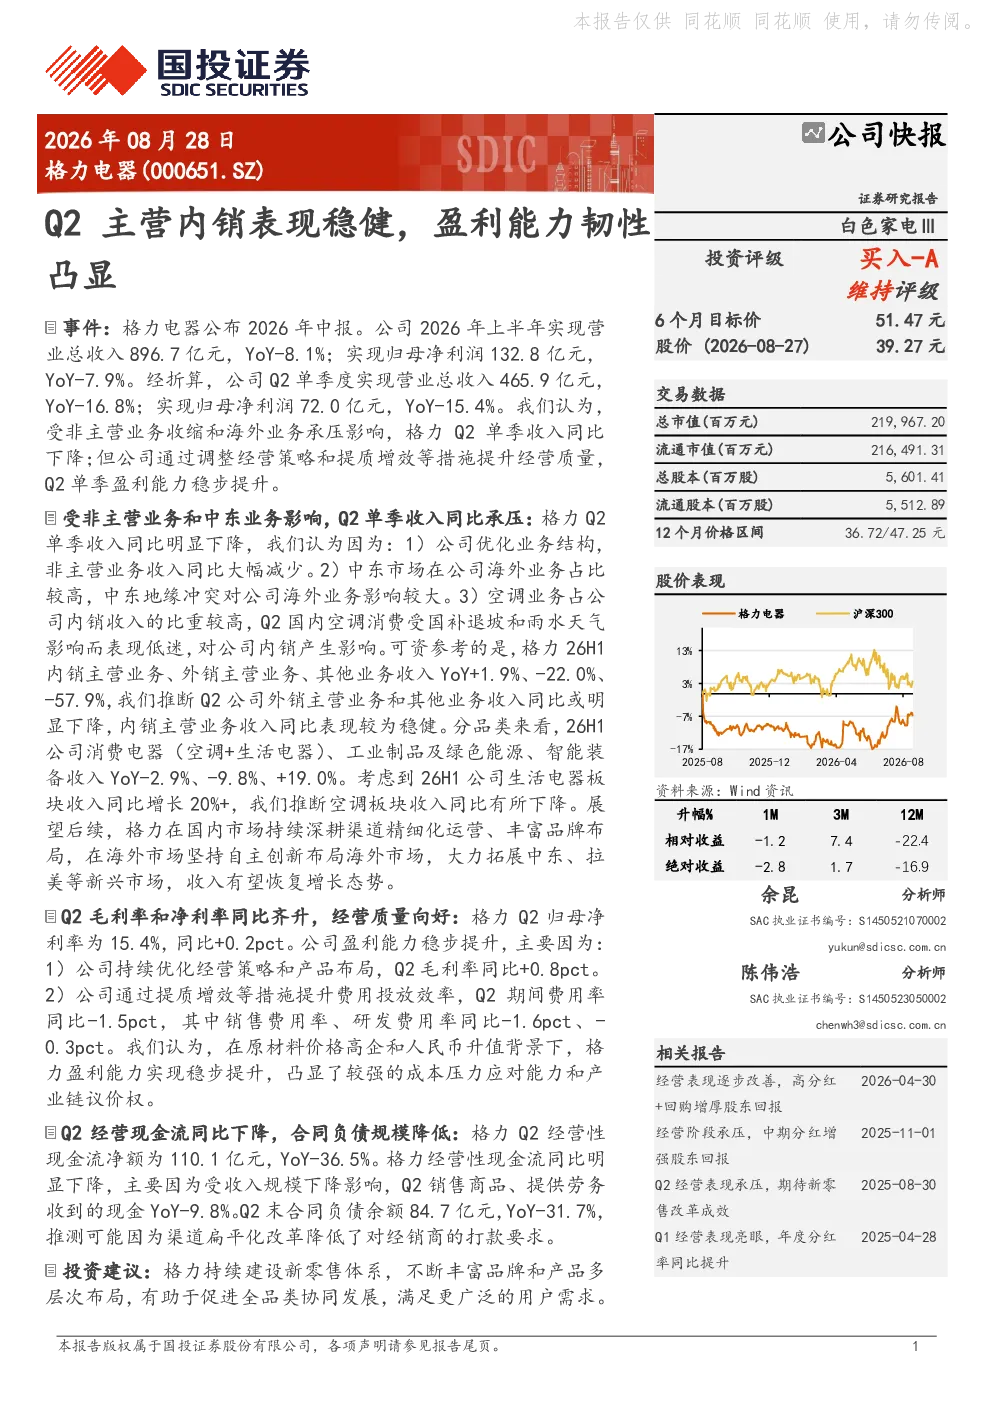
格力电器2026年Q2经营表现稳健,盈利能力韧性凸显。尽管单季收入同比下降,主要受非主营业务收缩和海外业务承压影响,但通过调整经营策略和提质增效等措施,单季盈利能力稳步提升。Q2毛利率同比提升0.8个百分点,净利率同比提升0.2个百分点,显示公司成本控制和效率改善成效显著。经营性现金流净额为110.1亿元,虽同比下降36.5%,但公司仍保持较强偿债能力。
空调行业发展趋势如何?
空调行业正经历结构性调整,传统空调市场趋于饱和,但智能化、健康化、节能化成为新增长点。国补退坡和雨水天气影响短期需求,但长期看,随着房地产市场逐步回暖和消费升级,空调市场仍有空间。格力电器积极拓展新零售渠道,丰富产品线,有望在行业变革中保持领先地位。
格力电器报告重点分析了哪些方面?
报告重点分析了格力电器Q2经营策略调整成效、盈利能力提升路径以及现金流状况。公司通过优化产品结构、提升费用效率等措施,实现毛利率和净利率双提升。同时,报告也关注了非主营业务收缩对整体收入的影响,以及中东市场地缘冲突带来的不确定性。
当前家电市场现状如何?
当前家电市场呈现结构性分化,空调市场受季节性和政策影响波动较大,而智能家居、厨电等细分领域增长较快。原材料成本波动、房地产市场景气度变化是行业主要变量。格力电器凭借品牌优势和渠道网络,在竞争激烈的市场中仍保持较强竞争力,但需关注海外市场风险和成本压力。
格力电器投资需注意哪些风险?
格力电器面临的主要风险包括原材料价格大幅上涨、房地产市场景气度大幅下行以及外贸环境恶化。原材料成本上升可能侵蚀利润空间,房地产下行将影响家电需求,外贸环境恶化则对海外业务造成压力。公司需加强供应链管理和市场多元化布局以应对这些风险。
你可能感兴趣
格力电器Q2主营内销表现稳健,盈利能力韧性凸显
国投证券2026-08-28
2022年报点评:盈利能力稳健提升,交易业务韧性凸显
西部证券2023-03-31
Q1业绩稳健凸显韧性,盈利能力长期向好
农林牧渔中泰证券2021-04-26
一季度表现亮眼,炼化龙头盈利能力与韧性凸显
基础化工国金证券2026-04-27
2025年半年报点评:Q2营收增速略低于预期,盈利能力表现稳健
轻工制造东兴证券2025-08-21
盈利能力持续改善,Q2业绩表现稳健
轻工制造国投证券2024-08-30
锂电产业链双周评(7月第2期):政策加力支持汽车以旧换新,宁德时代Q2盈利能力表现稳健
电气设备国信证券2024-07-27
Q2内销改善,盈利能力显著提升
家用电器安信证券2023-08-09
Q2内销明显改善,盈利能力持续修复
家用电器安信证券2022-08-27
Q2内销盈利能力超预期,上调盈利预测
华西证券2022-07-14