猜你想问
这份研报的核心内容是什么?
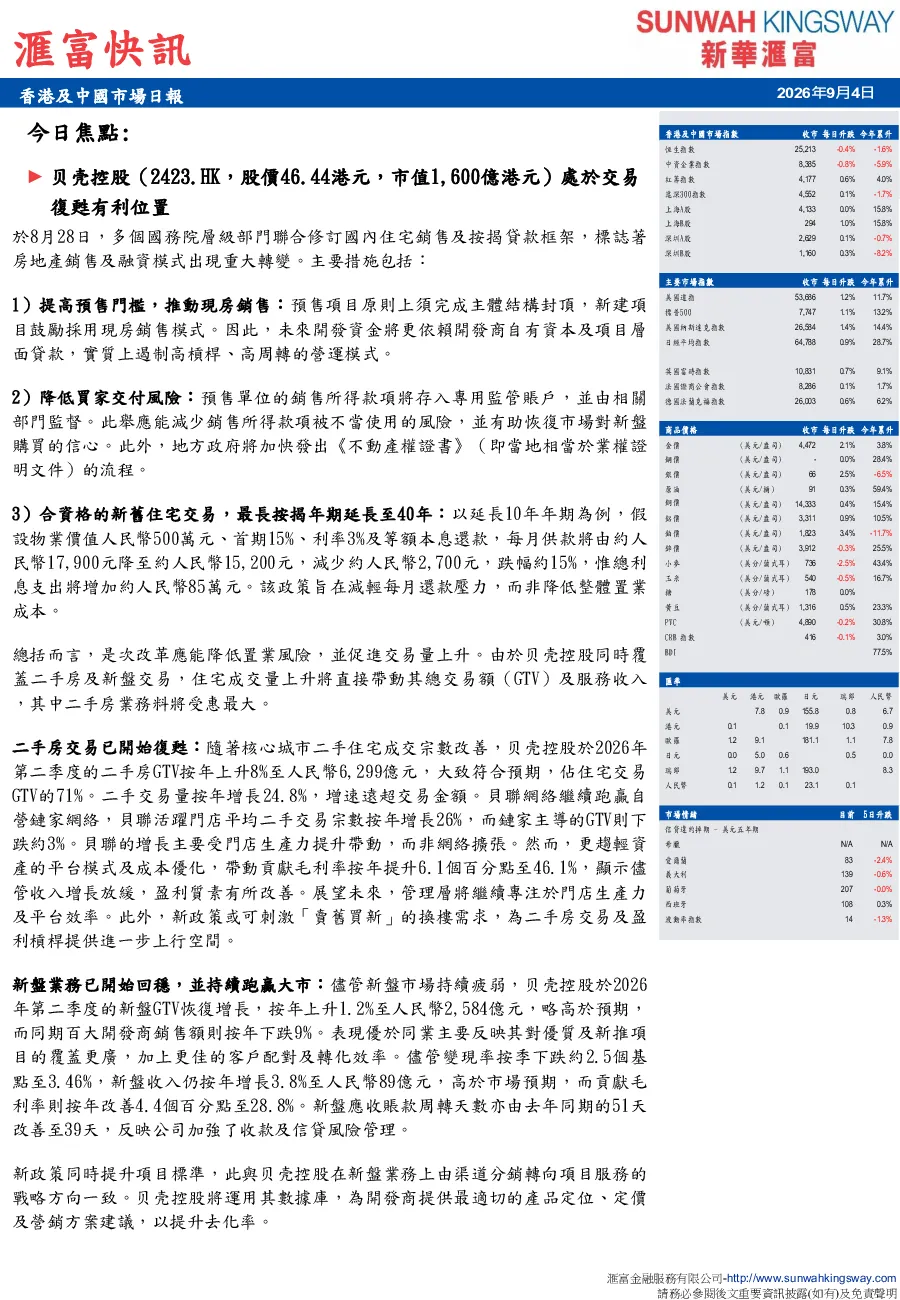
本报告分析国务院修订房地产销售及按揭贷款框架对行业的影响,指出政策旨在降低置业风险、恢复市场信心并刺激换楼需求。贝壳控股受益于政策放松,其二手房业务表现突出,2026年Q2二手房GTV同比增长8%至6,299亿元,活跃门店二手交易宗数同比增长26%,毛利率提升6.1个百分点至46.1%。公司整体毛利率升至28.6%,运营利润率升至12.3%,经调整纯利达31.8亿元,主要受内部效率提升驱动。
中国房地产市场未来发展趋势如何?
中国房地产市场正经历重大转变,政策导向从规模扩张转向注重产品品质和效率。国务院提高预售门槛、推动现房销售、延长按揭期限等措施,旨在降低市场风险并刺激换楼需求。贝壳控股通过提升门店生产力、加强新盘GTV增长和贝联等平台业务发展,持续扩大市场份额。公司较早布局上游项目服务,有望在市场向品质化发展过程中进一步抢占份额。
研报重点分析了贝壳控股的哪些业务方向?
研报重点分析了贝壳控股的二手房、新盘、家装和租赁业务。二手房业务表现亮眼,2026年Q2GTV同比增长8%,贝联跑赢链家,毛利率升至46.1%。新盘业务GTV同比增长1.2%,收入同比增长3.8%,毛利率改善4.4个百分点至28.8%。家装业务收入下跌30%但毛利率提升至39.6%,租赁业务收入下跌15%但管理租赁单位数增长34%,毛利率升至15.3%。
当前中国房地产市场现状如何判断?
当前中国房地产市场在政策引导下逐步复苏,国务院修订销售及按揭政策旨在降低风险、恢复信心并刺激换楼需求。贝壳控股作为行业晴雨表,受益于政策放松和高敞口二手房业务,成交改善和换楼需求直接利好公司。市场正从规模扩张转向成本及效率主导,贝壳控股通过提升门店生产力、加强新盘GTV和新业务平台发展,持续优化运营效率。
研报提示了哪些风险因素?
研报未明确提示具体风险因素,但分析显示贝壳控股正从规模扩张转向效率主导,需关注内部效率提升的可持续性。政策效果存在不确定性,市场复苏进程可能受宏观经济环境和消费者信心影响。此外,家装和租赁业务收入虽毛利率提升但收入规模下降,需关注业务结构变化对公司整体盈利能力的影响。贝壳控股需持续优化成本控制和业务多元化,以应对市场变化带来的挑战。