猜你想问
智谱2026年H1财报核心数据有哪些?
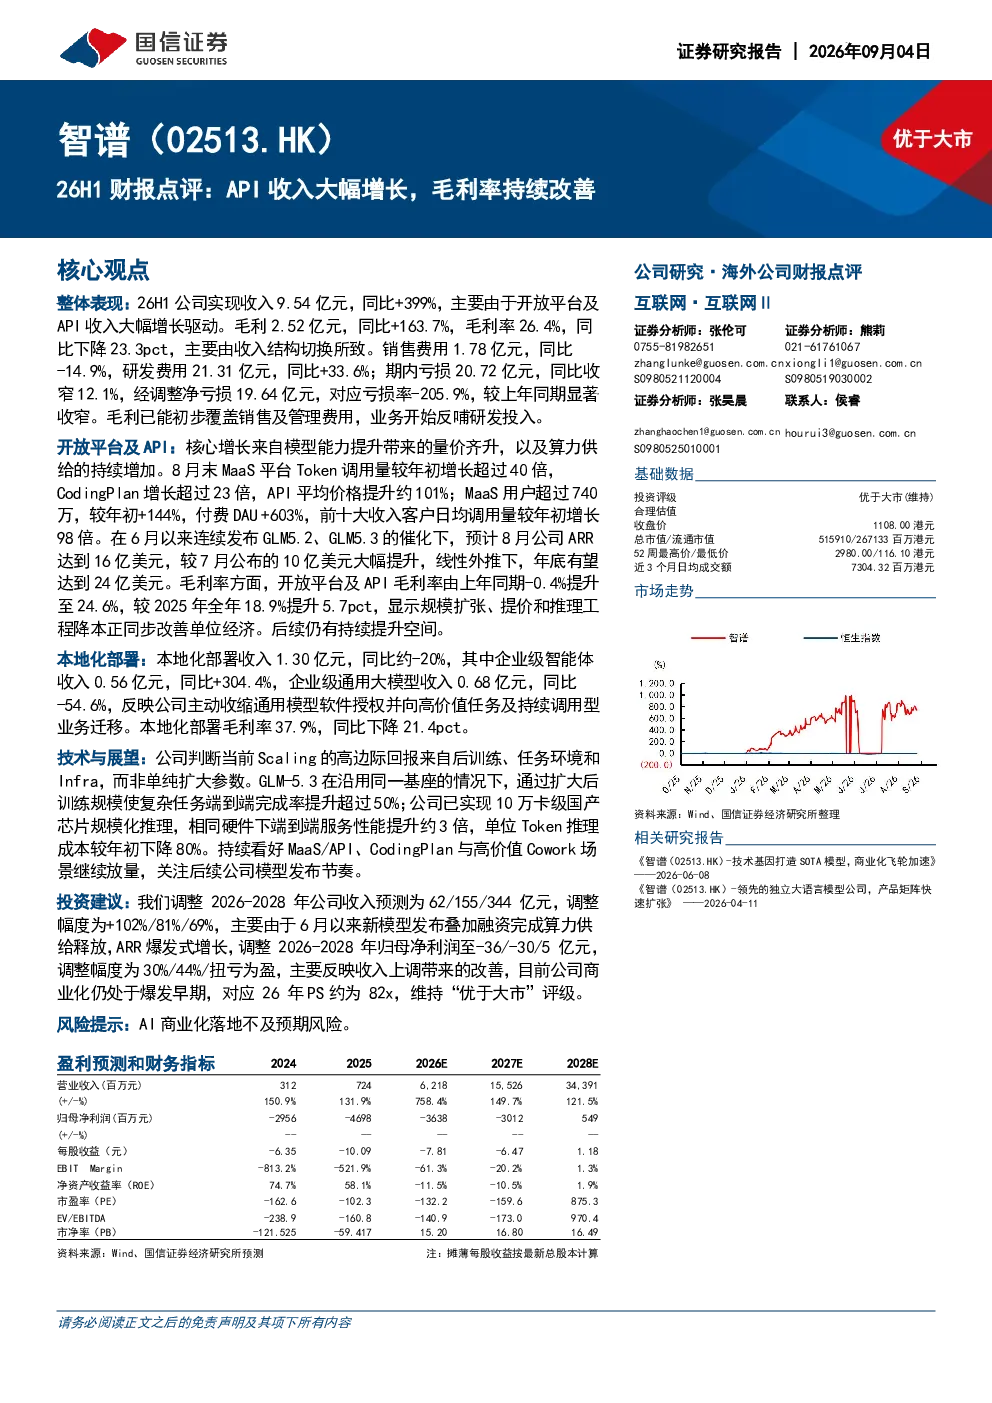
智谱2026年上半年实现收入9.54亿元,同比增长399%,毛利2.52亿元,同比增长163.7%,毛利率26.4%。公司亏损收窄至20.72亿元,同比收窄12.1%。MaaS平台Token调用量、CodingPlan增长显著,API平均价格提升约101%,预计2026年8月ARR达到16亿美元,年底有望达到24亿美元。
AI行业MaaS平台发展趋势如何?
AI行业MaaS平台正经历爆发式增长,智谱MaaS平台Token调用量较年初增长超过40倍,CodingPlan增长超过23倍,API平均价格提升约101%。这反映了模型能力提升、算力供给增加以及用户对AI服务的需求持续释放。未来,随着更多企业级应用场景落地,MaaS平台有望成为AI商业化的重要模式。
报告主要分析了哪些方面?
报告重点分析了智谱2026年H1的整体财务表现,特别是开放平台及API收入的增长驱动因素,包括模型能力提升和算力供给增加。同时,报告也关注了本地化部署业务的调整,以及公司在后训练、任务环境和基础设施方面的技术进展,全面评估了公司的商业化进程和技术竞争力。
当前AI市场现状如何?
当前AI市场正处于商业化早期,以智谱为代表的AI公司正通过API、MaaS等模式加速变现。市场呈现量价齐升态势,毛利率持续改善,但商业化落地仍面临挑战。随着算力成本下降和技术创新,AI应用场景将不断丰富,市场渗透率有望进一步提升。
研报提示了哪些风险?
研报提示AI商业化落地不及预期的风险。尽管智谱等公司在技术层面取得进展,但AI应用落地仍需时间,市场需求变化、竞争加剧等因素可能影响商业化进程。此外,AI伦理、数据安全等问题也可能带来不确定性,投资者需关注这些潜在风险。
你可能感兴趣
26H1财报点评:收入稳健增长,盈利能力持续改善
财通证券2026-08-14
MINIMAX-W财报点评:收入高速增长,开放平台加速放量,毛利率持续改善
东方财富2026-09-02
财报点评26H1毛利率稳中有升,海外收入维持高增长
东方财富2026-08-20
财报点评:4Q21收入创季度新高,毛利率持续改善
电子设备国信证券2022-04-13
中国中免26H1业绩点评 收入端受免税经营权重分配拖累 毛利率提升带动业绩端改善
未知机构2026-08-21
公司动态点评:Q3收入利润均大幅增长,毛利率、净利率相对于Q2均大幅改善,业绩拐点出现
交通运输长城证券2019-10-29
2018年三季报点评:收入增长承压,毛利率大幅改善
纺织服装国泰君安证券2018-11-01
阿里巴巴-W(09988.HK)FY27Q1财报点评:云收入加速增长,回本周期持续改善
国信证券2026-08-24
财报点评:产销大幅增长 盈利状况持续改善
化石能源东兴证券2018-08-27
2018年一季报点评:毛利率持续提升,液压系统收入大幅增长
机械设备国泰君安证券2018-04-26