猜你想问
霸王茶姬2026年Q2财报核心要点是什么?
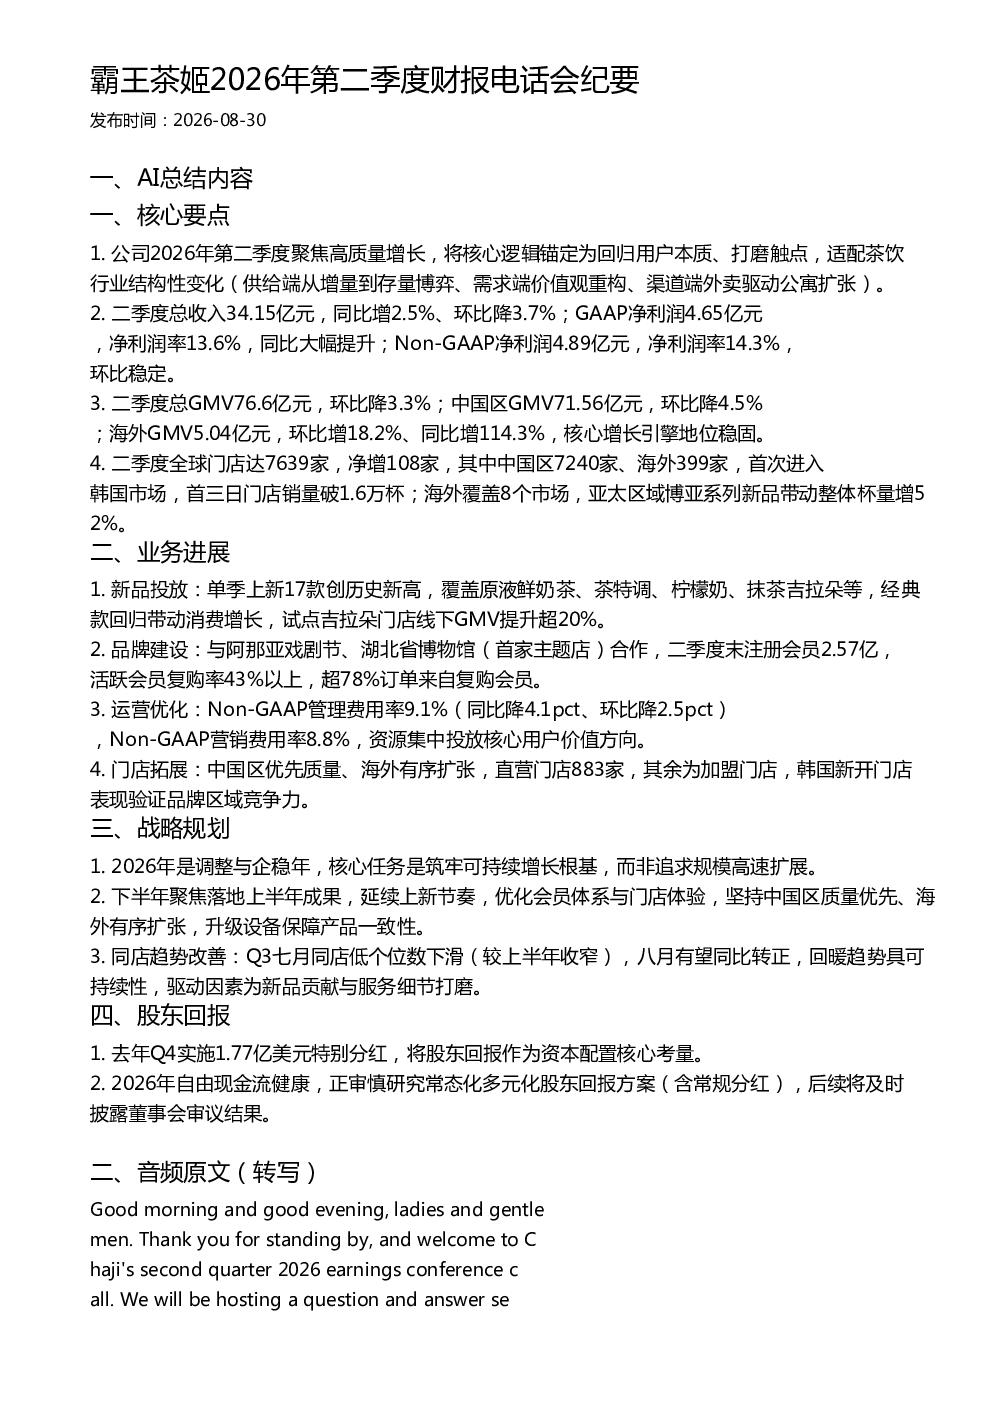
公司2026年第二季度聚焦高质量增长,核心逻辑为回归用户本质、打磨触点,适配茶饮行业结构性变化。收入34.15亿元,同比增2.5%、环比降3.7%;GAAP净利润4.65亿元,净利润率13.6%,同比大幅提升;Non-GAAP净利润4.89亿元,净利润率14.3%,环比稳定。
茶饮行业2026年发展趋势如何?
茶饮行业供给端从增量到存量博弈,需求端价值观重构,渠道端外卖驱动公寓扩张。霸王茶姬通过回归用户本质、打磨触点适应变化,单季上新17款创历史新高,经典款回归带动消费增长,试点吉拉朵门店线下GMV提升超20%。
霸王茶姬2026年Q2报告重点分析了哪些方向?
报告重点分析新品投放、品牌建设、运营优化、门店拓展。新品单季上新17款,覆盖原液鲜奶茶、茶特调等;品牌与阿那亚戏剧节、湖北省博物馆合作,会员体系完善,活跃会员复购率43%以上;运营优化费用率双降,资源集中投放核心用户;门店拓展中国区优先质量,海外有序扩张,韩国新开门店表现验证区域竞争力。
霸王茶姬2026年Q2市场现状如何?
二季度总收入34.15亿元,同比增2.5%、环比降3.7%;GAAP净利润4.65亿元,净利润率13.6%,同比大幅提升;Non-GAAP净利润4.89亿元,净利润率14.3%,环比稳定。同店趋势改善,Q3七月同店低个位数下滑,八月有望同比转正。
霸王茶姬2026年Q2研报有哪些风险提示?
报告未明确提及具体风险,但行业竞争加剧、消费者偏好变化、成本上升等因素可能影响业绩。此外,海外扩张面临文化差异、政策风险等挑战,需关注门店扩张节奏与质量平衡。公司正审慎研究常态化多元化股东回报方案,未来回报政策存在不确定性。
你可能感兴趣
霸王茶姬CHAUS 2026年第二季度业绩电话会
未知机构2026-08-28
HuizeHoldingLimited HUIZ 2026年第二季度财报电话会
未知机构2026-08-20
Abercrombie FitchCo. ANF 2026年第二季度财报电话会
未知机构2026-08-27
NIQGlobalIntelligenceplc 2026年第二季度财报电话会
未知机构2026-08-11
PrairieOperatingCo. PROP 2026年第二季度财报电话会
未知机构2026-08-18
涂鸦智能2026年第二季度财报会纪要
未知机构2026-08-26
比特小鹿2026年第二季度业绩电话会纪要
未知机构2026-08-11
涂鸦智能2026年第二季度业绩电话会核心纪要
未知机构2026-08-25
小马智行2026年第二季度业绩电话会纪要
未知机构2026-08-19
小牛电动2026年第二季度业绩电话会纪要
未知机构2026-08-11