猜你想问
海菲曼上半年业绩表现如何?
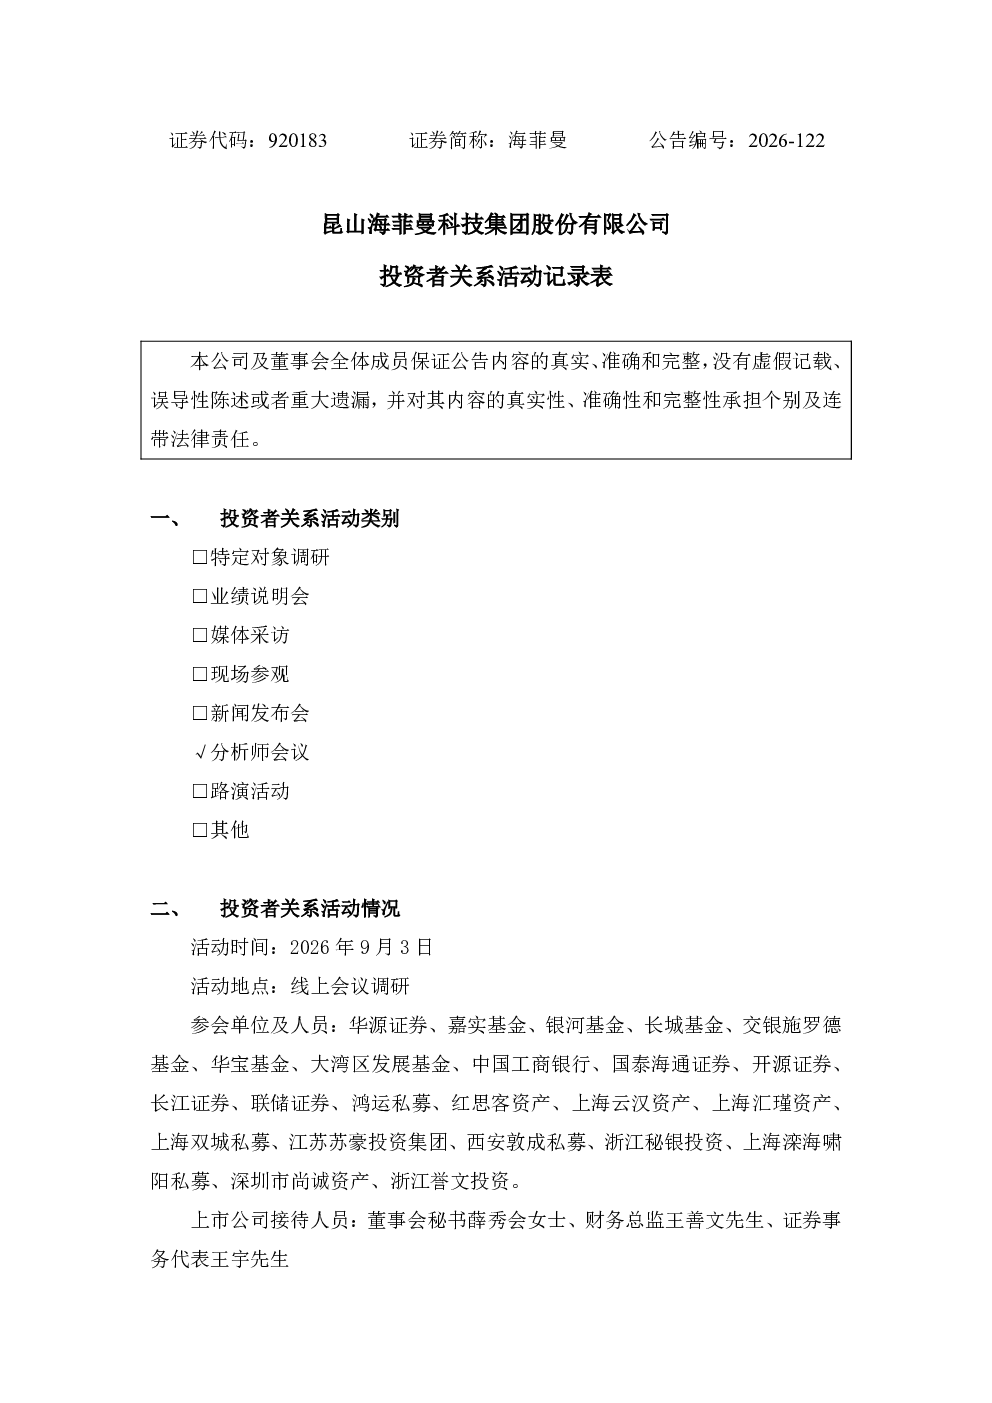
海菲曼上半年主营业务收入13,080.69万元,同比增长21.81%。核心品类头戴式耳机收入9,439.12万元,同比增长19.23%,占总营收72.16%,毛利率提升至75.55%。其他产品及配件收入2,271万元,同比增长158.72%,占比提升至17.38%,主要来自与华硕合作电竞耳机带来的声学部件订单增加。播放设备、真无线耳机、入耳式耳机三条产品线同比下滑,受产品迭代周期影响。
海菲曼如何应对平板耳机市场竞争?
海菲曼采取技术代差+生态绑定+供应链开放策略,不跟进降价。持续自研纳米振膜扬声器、R-2R架构DAC芯片,薄膜材料研发取得进展,有望2026年底产业化。推出HM2000平板电脑,完善智能家居生态。与华硕合作拉动平板振膜单元对外供应,形成协同外溢。竞争加剧未侵蚀盈利,头戴式耳机毛利率提升至75.55%。
耳机行业发展趋势如何?
耳机行业正经历产品迭代和技术升级,平板耳机市场竞争加剧。企业需通过技术领先、生态绑定和供应链协同应对挑战。自研核心部件、拓展智能家居生态成为重要方向。规模效应摊薄费用,毛利率提升成为行业普遍趋势。头部企业通过技术代差保持竞争优势。
海菲曼报告有哪些重点分析方向?
报告重点分析海菲曼在头戴式耳机的核心品类表现,其他产品及配件的增长潜力,以及平板耳机市场的竞争策略。技术自研进展、与华硕的合作协同效应、经营现金流状况也是分析重点。报告显示公司通过技术创新和生态布局保持盈利能力,并通过股东回报体现经营成果。
海菲曼报告有哪些风险提示?
报告未直接提示具体风险,但平板耳机市场竞争加剧可能影响未来增长。产品迭代周期可能导致部分产品线短期下滑。技术自研存在产业化不确定性。经营现金流净额虽增长,但规模相对较小,需关注持续盈利能力。股东回报与研发投入并行,需平衡短期分红与长期发展需求。
你可能感兴趣
300945 曼卡龙 2026年9月11日投资者关系活动记录表
未知机构2026-09-11
301276 嘉曼服饰 2026年7月8日投资者关系活动记录表
未知机构2026-07-08
301276 嘉曼服饰 2026年9月2日投资者关系活动记录表
未知机构2026-09-02
300945 曼卡龙 2026年9月10日投资者关系活动记录表
未知机构2026-09-10
688577 浙海德曼 浙海德曼投资者关系活动记录表202684-5
未知机构2026-08-07
301276 嘉曼服饰 2026年8月27日投资者关系活动记录表
未知机构2026-08-27
688577 浙海德曼 浙海德曼投资者关系活动记录表202691
未知机构2026-09-04
688302 海创药业 2026年7月投资者关系活动记录表 2026年7月14日 15日
未知机构2026-07-16
300224 正海磁材 2026年8月28日投资者关系活动记录表
未知机构2026-08-28
688203 海正生材 投资者关系活动记录表 2026年9月4日
未知机构2026-09-07