猜你想问
聚乳酸价格上涨的原因是什么?
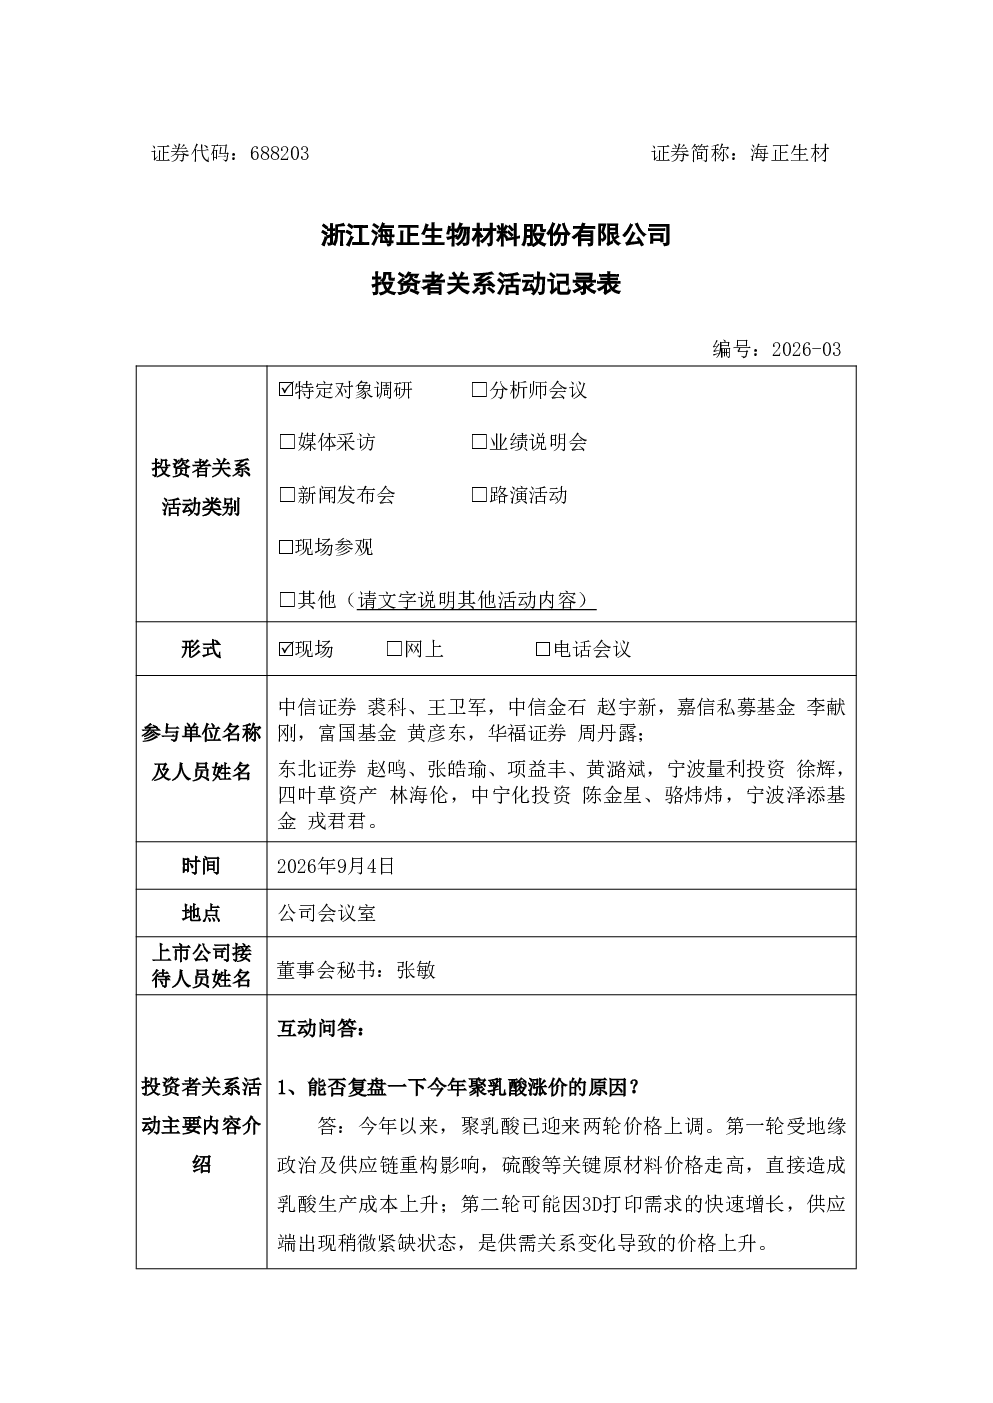
今年以来聚乳酸经历两轮价格上涨:第一轮受地缘政治及供应链重构影响,硫酸等原材料价格上涨导致生产成本上升;第二轮因3D打印需求快速增长,供需关系变化推动价格上行。公司聚乳酸总产能12.5万吨/年,子公司海诺尔5万吨/年生产线上半年负荷率达85%,子公司海创达7.5万吨/年生产线自5月投产以来综合达产率达70%。
3D打印聚乳酸与传统聚乳酸有何差异?
两者无本质区别,3D打印用聚乳酸需适配高速打印场景,部分性能指标存在差异,不同牌号生产线切换技术门槛较低。公司以聚乳酸纯料销售为主,为中小客户提供定制化改性服务,现阶段研发改性技术以拓展应用场景,未涉及下游耗材生产。公司考虑通过合作方式建立乳酸供应保障机制,向上游延伸以保障原料稳定供应。
报告重点分析了哪些方向?
报告重点分析了聚乳酸价格上涨原因、公司产能及达产率、3D打印领域业务占比与增长、改性业务与耗材规划、毛利率增长原因、3D打印领域毛利率、二期产线建设、产能建设周期与投资规模、市场需求预测等方向。
当前聚乳酸市场现状如何?
2026年上半年3D打印设备产量同比增长48.5%,预计全球聚乳酸在3D打印行业的消耗量2026年达12~14万吨,传统领域增速相对平缓。公司聚乳酸总产能12.5万吨/年,子公司海诺尔5万吨/年生产线上半年负荷率达85%,子公司海创达7.5万吨/年生产线自5月投产以来综合达产率达70%。公司考虑通过合作方式建立乳酸供应保障机制,向上游延伸以保障原料稳定供应。
报告提示了哪些风险?
报告显示今年3月起乳酸价格随硫酸成本上涨而上调,公司与供应商调价时间及幅度存在差异。3D打印领域产品毛利率处于行业平均水平,2026年上半年聚乳酸树脂销售毛利率约13%。公司年产15万吨聚乳酸项目(二期)预计竣工时间为2028年12月,公司将根据市场需求稳步推进。聚乳酸产能建设周期约2年,单万吨产能投资规模约1亿元。
你可能感兴趣
688203 海正生材 投资者关系活动记录表 2026年8月25日
未知机构2026-08-26
300224 正海磁材 2026年9月4日投资者关系活动记录表
未知机构2026-09-04
300072 海新能科 2026年9月4日投资者关系活动记录表
未知机构2026-09-04
002340 格林美 2026年9月4日投资者关系活动记录表
未知机构2026-09-04
002130 沃尔核材 2026年9月3日及9月4日投资者关系活动记录表
未知机构2026-09-04
002600 领益智造 2026年9月4日投资者关系活动记录表
未知机构2026-09-04
688501 青达环保 青达环保2026年9月4日投资者关系活动记录表
未知机构2026-09-04
603798 康普顿 青岛康普顿科技股份有限公司2026年9月4日投资者关系活动记录表
未知机构2026-09-04
301252 同星科技 2026年9月4日投资者关系活动记录表
未知机构2026-09-04
603209 兴通股份 兴通海运股份有限公司2026年9月4日投资者关系活动记录表
未知机构2026-09-04