猜你想问
汇通控股最新报告核心内容是什么?
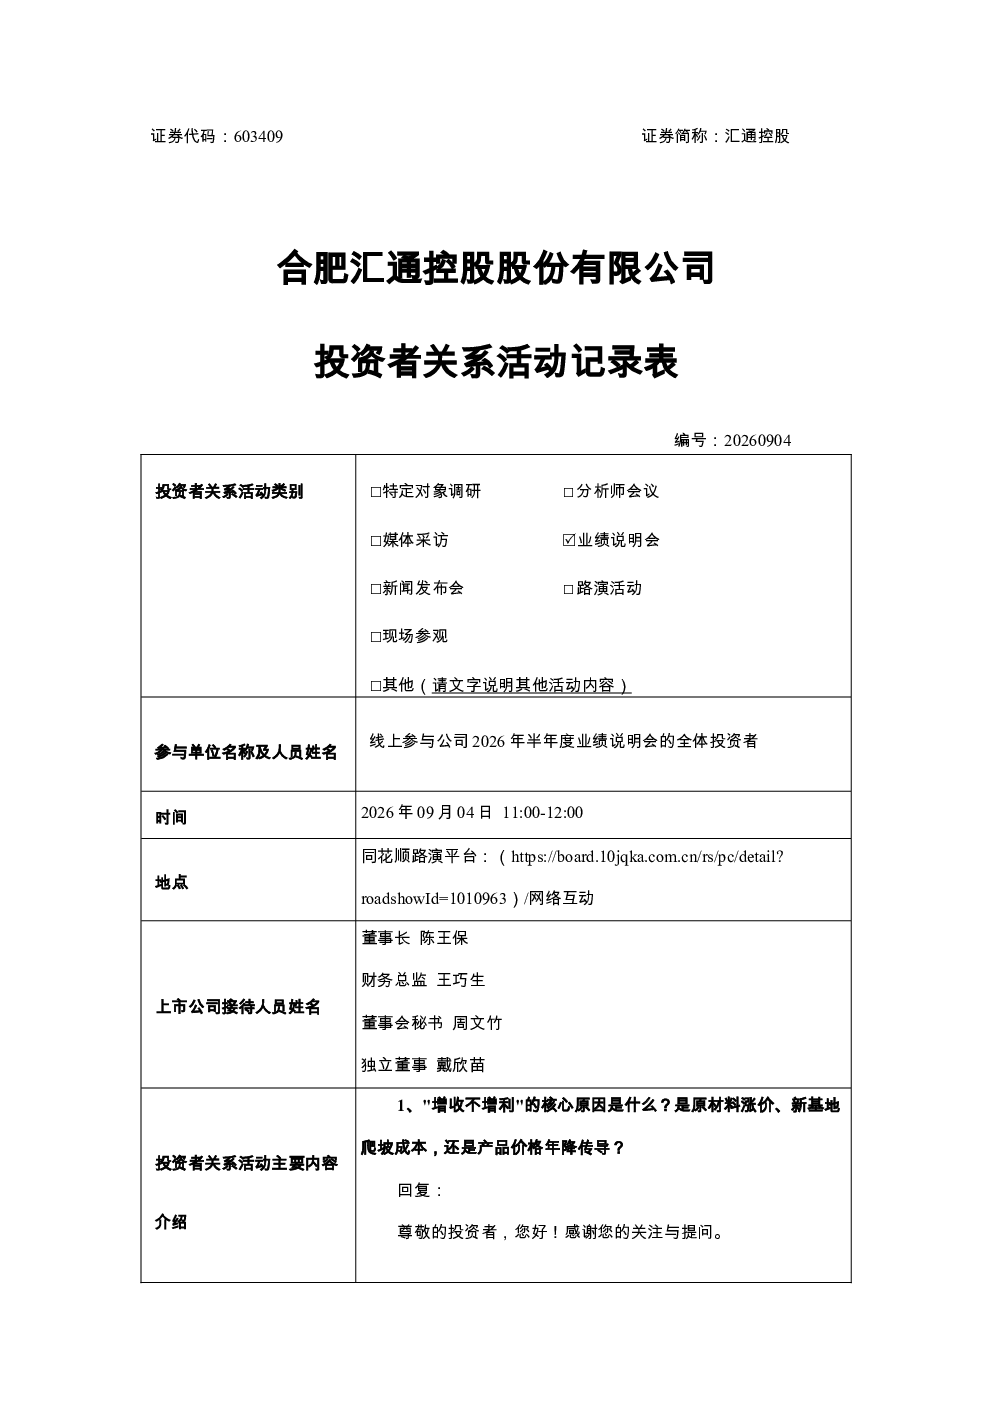
报告期内公司营收与利润同步增长,但利润增幅低于营收增幅,主要受多重因素影响。未来,随着新建基地产能利用率提升及规模效应显现,公司将强化成本管控,力争改善盈利水平。安庆、芜湖、开封、广东等新生产基地已投入运营,其中安庆和芜湖基地产能利用率报告期内有较大提升,开封和广东基地尚在产能爬坡阶段。公司通过客户多元化及产品多元化(从造型部件拓展到功能件、电子件)分散风险,并按计划开展股份回购。
当前行业发展趋势如何?
公司所处行业未来将受益于新建基地产能利用率提升及规模效应显现,推动行业整体盈利水平改善。随着客户订单放量,各基地产能利用率将稳步提升,行业竞争格局将更加稳定。客户多元化及产品多元化趋势将帮助行业企业分散风险,增强市场竞争力。
报告重点分析了哪些方向?
报告重点分析了公司新建基地产能利用率提升、规模效应显现、成本管控改善盈利水平等方面。同时,报告也关注了公司客户多元化及产品多元化战略,以及股份回购计划。这些分析方向有助于投资者全面了解公司发展状况及未来潜力。
当前市场现状如何判断?
当前市场对汇通控股的判断主要基于其营收与利润同步增长,但利润增幅低于营收增幅的现象。市场关注公司新建基地产能利用率提升及规模效应显现能否改善盈利水平。此外,市场也关注公司客户多元化及产品多元化战略的实施效果,以及股份回购计划的进展情况。
研报存在哪些风险提示?
研报提示公司盈利水平受多重因素影响,未来能否改善盈利水平尚存在不确定性。新建基地产能利用率提升及规模效应显现需要时间,短期内可能难以完全弥补利润增幅低于营收增幅的影响。此外,公司客户多元化及产品多元化战略的实施效果也存在一定的不确定性。
你可能感兴趣
600562 国睿科技 2026-9-4国睿科技2026年8月-9月投资者关系活动记录表
未知机构2026-09-04
920289 华汇智能 广东华汇智能装备股份有限公司 投资者关系活动记录表
未知机构2026-09-09
688553 汇宇制药 四川汇宇制药股份有限公司2026年9月14日投资者关系活动记录表
未知机构2026-09-14
002423 中粮资本 中粮资本控股股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-08-28
688197 首药控股 首药控股 北京 股份有限公司投资者关系活动记录表 2026年7月24日
未知机构2026-07-24
920187 通领科技 投资者关系活动记录表
未知机构2026-07-23
603209 兴通股份 兴通海运股份有限公司2026年9月4日投资者关系活动记录表
未知机构2026-09-04
600221 海航控股 海南航空控股股份有限公司投资者关系活动记录表 2026年8月26日
未知机构2026-08-28
300470 中密控股 2026年9月8日投资者关系活动记录表
未知机构2026-09-08
600649 城投控股 20260715-投资者关系活动记录表-2026-008
未知机构2026-07-16