猜你想问
厦门钨业2026年半年报核心内容有哪些?
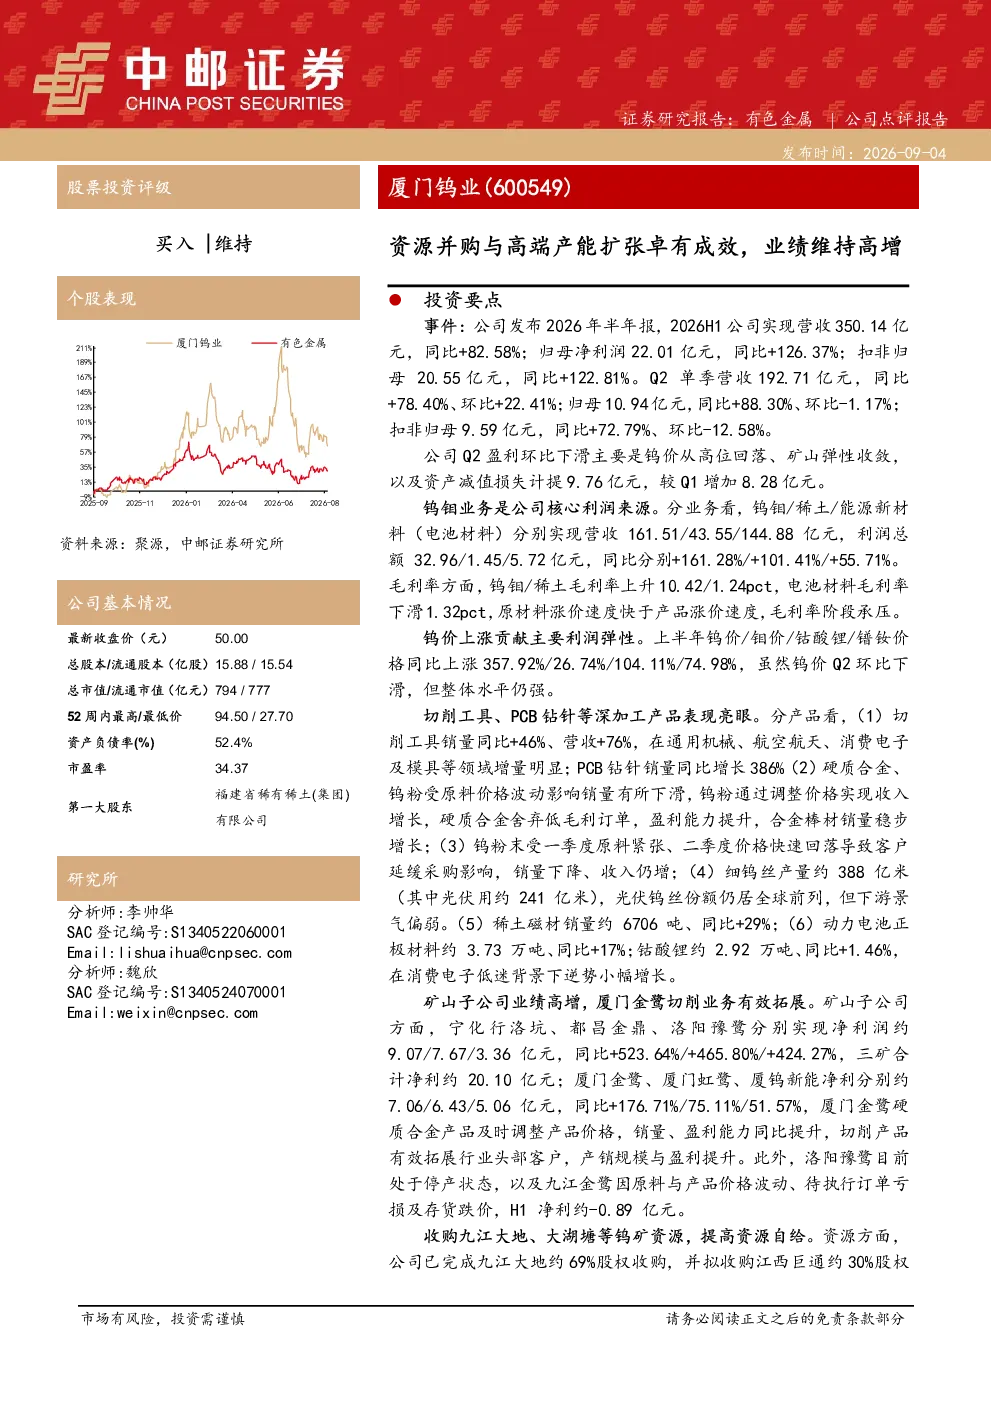
厦门钨业2026年半年报显示,公司业绩维持高增长,2026H1实现营收350.14亿元,同比+82.58%;归母净利润22.01亿元,同比+126.37%。钨钼业务是核心利润来源,分别实现营收161.51亿元和利润总额32.96亿元,同比+161.28%。钨价上涨贡献主要利润弹性,上半年钨价同比上涨357.92%。深加工产品表现亮眼,切削工具销量同比+46%,PCB钻针销量同比增长386%。矿山子公司业绩高增,宁化行洛坑、都昌金鼎、洛阳豫鹭分别实现净利润约9.07亿元、7.67亿元、3.36亿元,同比分别+523.64%、+465.80%、+424.27%
钨钼行业发展趋势如何?
钨钼行业发展趋势向好,厦门钨业通过收购九江大地、大湖塘等钨矿资源,提高资源自给,现有在产钨矿山钨精矿年产量约8500吨,博白巨典钨钼矿达产后预计每年产出钨精矿约3200吨。再生钨资源利用方面,2025年公司韩国钨废料回收项目已实现达产,2025年回收钨资源已达1万吨。深加工方面,厦门金鹭硬质合金工业园等项目按节点推进,募资结构调整部分资金投向硬面材料、数控刀片基体等项目。
厦门钨业报告重点分析了哪些方向?
厦门钨业报告重点分析了钨钼业务、深加工产品、矿山子公司、再生钨资源利用、深加工项目推进以及能源新材料与稀土布局。钨钼业务是核心利润来源,深加工产品表现亮眼,矿山子公司业绩高增,再生钨资源利用取得进展,深加工项目按节点推进,公司在能源新材料与稀土方面积极布局钛酸钡及配方粉,关注半导体靶材、六氟化钨等AI相关钨材需求。
当前钨钼市场现状如何?
当前钨钼市场现状良好,厦门钨业2026H1实现营收350.14亿元,同比+82.58%;归母净利润22.01亿元,同比+126.37%。钨钼业务是核心利润来源,分别实现营收161.51亿元和利润总额32.96亿元,同比+161.28%。钨价上涨贡献主要利润弹性,上半年钨价同比上涨357.92%。深加工产品表现亮眼,切削工具销量同比+46%,PCB钻针销量同比增长386%。
研报提示了哪些风险?
研报提示了价格波动风险和项目进度不及预期风险。钨钼价格波动可能影响公司利润,项目进度不及预期可能导致公司战略布局受阻。此外,公司在能源新材料与稀土方面的布局尚在推进中,存在一定的不确定性。