猜你想问
巨化股份这份财报的核心内容是什么?
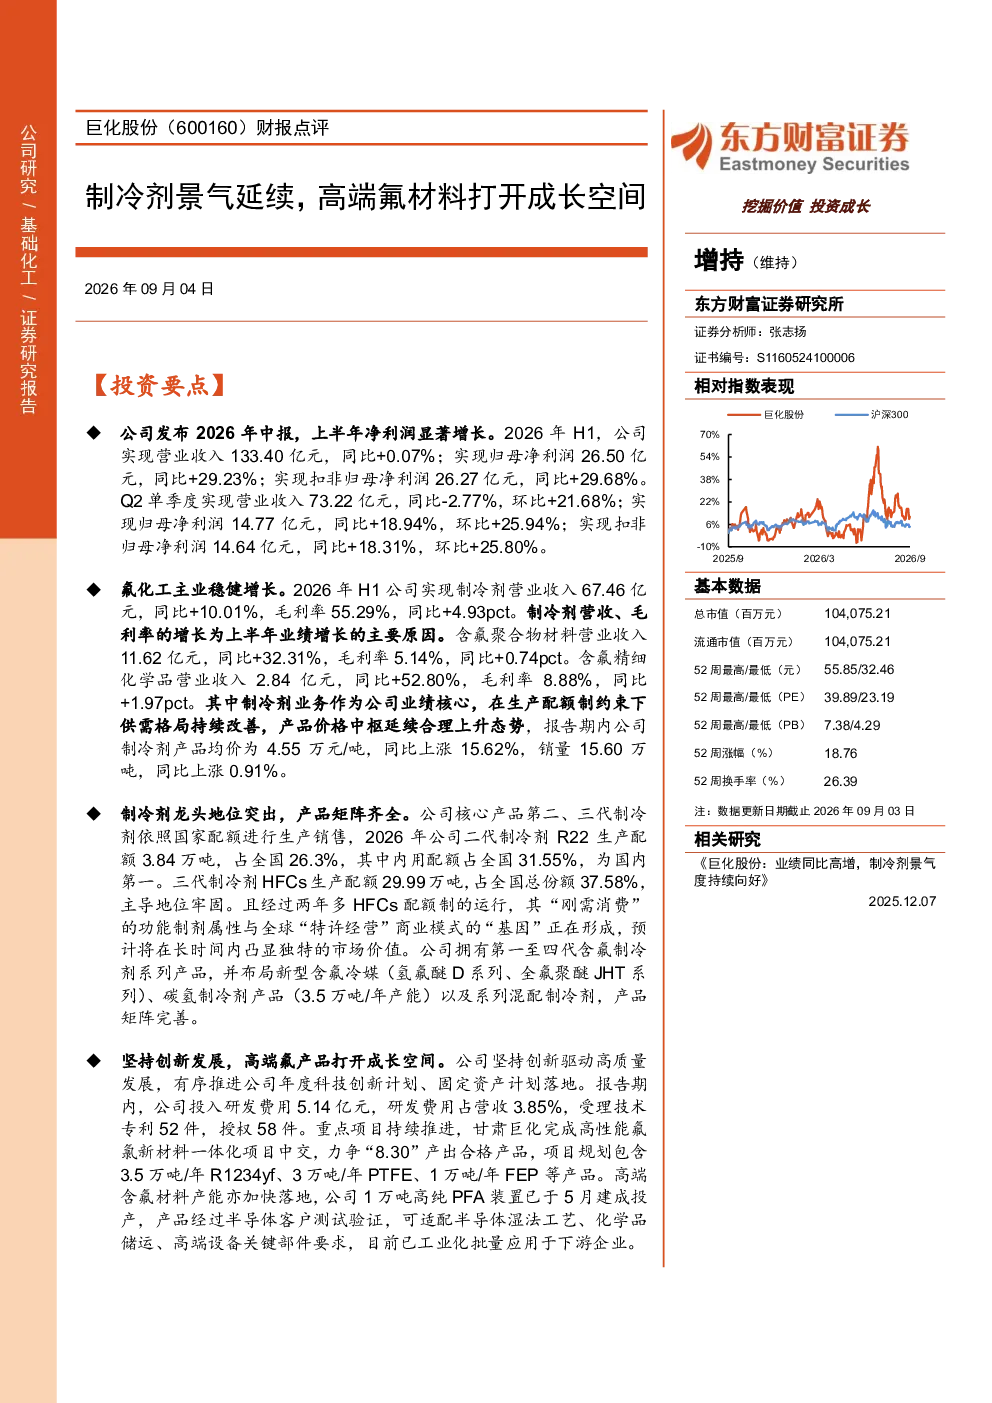
巨化股份2026年中报显示,公司业绩显著增长,主要得益于氟化工主业的稳健增长。制冷剂业务作为核心,在配额制约束下供需格局持续改善,产品价格中枢上升。含氟聚合物材料和含氟精细化学品业务亦实现高速增长。
制冷剂行业未来发展趋势如何?
制冷剂行业在配额制约束下,供需格局持续改善,产品价格中枢上升。公司拥有第一至四代含氟制冷剂系列产品,并布局新型含氟冷媒和碳氢制冷剂产品,产品矩阵完善。公司在制冷剂领域占据龙头地位,高端化产品放量预期强烈。
这份研报重点分析了巨化股份的哪些业务?
研报重点分析了巨化股份的制冷剂业务、含氟聚合物材料和含氟精细化学品业务。制冷剂业务2026年上半年营业收入67.46亿元,同比增长10.01%,毛利率55.29%。含氟聚合物材料营业收入11.62亿元,同比增长32.31%。含氟精细化学品营业收入2.84亿元,同比增长52.80%。
当前制冷剂市场的现状是怎样的?
当前制冷剂市场在配额制约束下,供需格局持续改善,产品价格中枢上升。公司二代制冷剂R22生产配额占全国26.3%,三代制冷剂HFCs生产配额占全国37.58%。公司产品矩阵齐全,高端化产品放量预期强烈,市场地位稳固。
研报提示了哪些风险?
研报提示了以下风险:下游需求不及预期风险、新项目建设不及预期风险、原材料和产品价格大幅波动风险、国家管控政策变化风险。这些风险需关注,但研报未提及具体影响程度。
你可能感兴趣
2026年半年报点评:氟制冷剂与氟化工一体化龙头,制冷剂景气与高端氟材料驱动成长
基础化工西南证券2026-08-29
制冷剂景气延续,高端氟材料产业化提速2026年半年报点评
基础化工财信证券2026-08-27
氟化工推荐点评 主流制冷剂价格持续上涨 含氟聚合物盈利改善 高端氟聚合物突破打开新的成长空间
未知机构2026-07-02
氟化工推荐点评 主流制冷剂价格持续上涨 含氟聚合物盈利改善 高端氟聚合物突破打开新的成长空间
未知机构2026-07-02
氟化工行业点评制冷剂价格持续上涨高端氟聚合物打开成长空间
未知机构2026-07-02
受益于制冷剂长景气周期,布局高端氟材料产品
基础化工环球富盛理财2025-10-21
2026年半年报点评高端正极优势巩固,前沿材料打开成长空间
国联民生证券2026-08-20
电解液盈利下滑,高端氟化学品放量打开成长空间
建筑建材华安证券2023-04-26
财报点评:农药行业景气回升,新品种打开成长空间
农林牧渔东兴证券2017-04-18
制冷剂盈利率先回升,氟材料高端市场应用前景好
基础化工东兴证券2014-10-09