猜你想问
9月国债收益率季节性规律是什么?
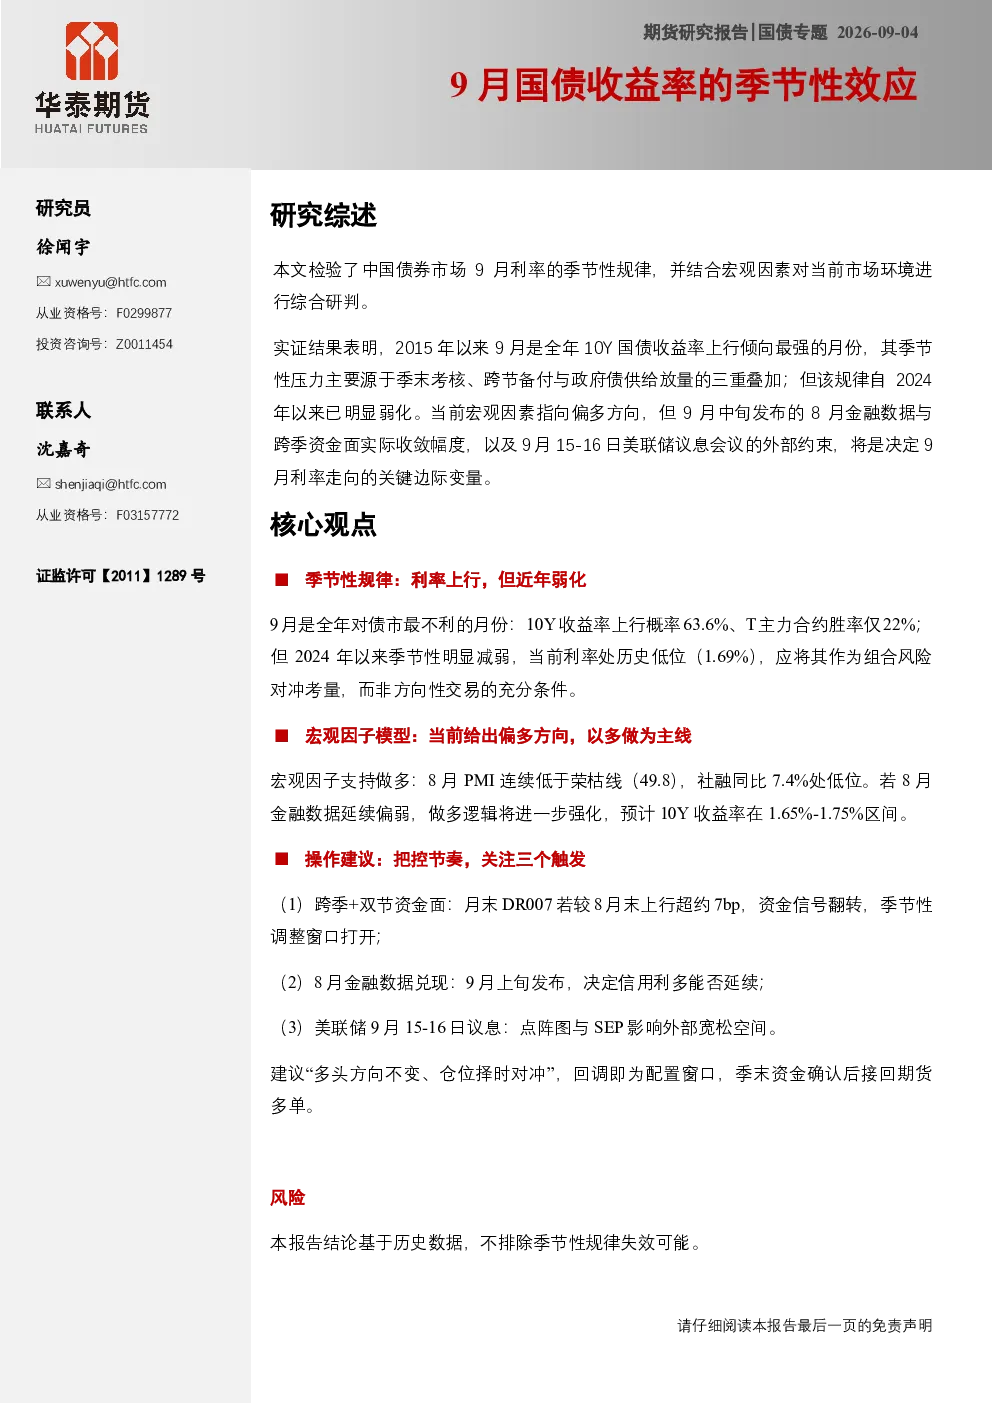
根据研报,2015年以来9月是全年10Y国债收益率上行倾向最强的月份,主要源于季末考核、跨节备付与政府债供给放量的三重叠加。但2024年以来该规律已明显弱化。当前10Y收益率上行概率为63.6%,但需注意近年季节性效应减弱,当前利率处于历史低位,应作为风险对冲而非交易信号。
当前债市整体趋势如何?
研报结合宏观因子分析,当前债市整体趋势偏多。8月PMI连续低于荣枯线,社融同比7.4%处低位,支持做多逻辑。若8月金融数据延续偏弱,预计10Y收益率在1.65%-1.75%区间。但需关注跨季资金面、8月金融数据及美联储议息会议等关键变量对利率走向的边际影响。
报告重点分析了哪些方向?
报告重点分析了9月国债收益率的季节性规律及其近年变化,并结合宏观因素研判当前市场环境。核心内容包括:1)季节性规律对利率的影响及近年弱化趋势;2)宏观因子模型对债市做多方向的判断;3)操作建议,强调把控节奏,关注跨季资金面、8月金融数据及美联储议息会议三个触发点。
目前市场存在哪些关键变量?
目前市场存在三个关键变量:1)跨季资金面,月末DR007若较8月末上行超约7bp,可能触发资金信号翻转,打开季节性调整窗口;2)8月金融数据,9月上旬发布,将决定信用利多能否延续;3)美联储9月15-16日议息会议,点阵图与SEP可能影响外部宽松空间。这些变量将共同决定9月利率走势。
研报提示哪些风险?
研报提示的主要风险在于季节性规律可能失效。报告结论基于历史数据,不排除未来季节性规律发生变化的可能。此外,宏观环境变化、政策调整等因素也可能对利率走势产生不确定性影响。因此,投资者在关注报告分析的同时,需保持对市场动态的敏感度,谨慎评估潜在风险。
你可能感兴趣
固收专题:3.05%的10Y国债收益率可能是个敏感位置:兼论利率的突破与盘桓
开源证券2021-01-24
美债专题跟踪:9月核心PCE超预期,10年期美债收益率继续大幅上行
东方金诚2024-11-01
美债专题跟踪:美国9月CPI超预期增长,10年期美债收益率震荡中升至4%关口
东方金诚2022-10-14
美债专题跟踪:美国9月CPI数据全面超预期,10年期美债收益率上行突破4%
东方金诚2024-10-15
美债专题跟踪:美国9月CPI数据全面超预期,10年期美债收益率上行突破4%
东方金诚2024-10-11
国债:9月收益率偏涨会让债券价格承压
倍特期货2018-09-28
2022年9月金融数据点评兼论债市影响:社融喜忧参半,10Y国债收益率或高位均衡
山西证券2022-10-11
国债:9月收益率偏涨会让债券价格承压
倍特期货2018-09-20
国债:9月收益率偏涨会让债券价格承压
倍特期货2018-09-26
经济企稳,十年期国债收益率回升—2022年9月利率债市场运行报告
远东资信2022-10-04