猜你想问
这份研报的核心内容是什么?
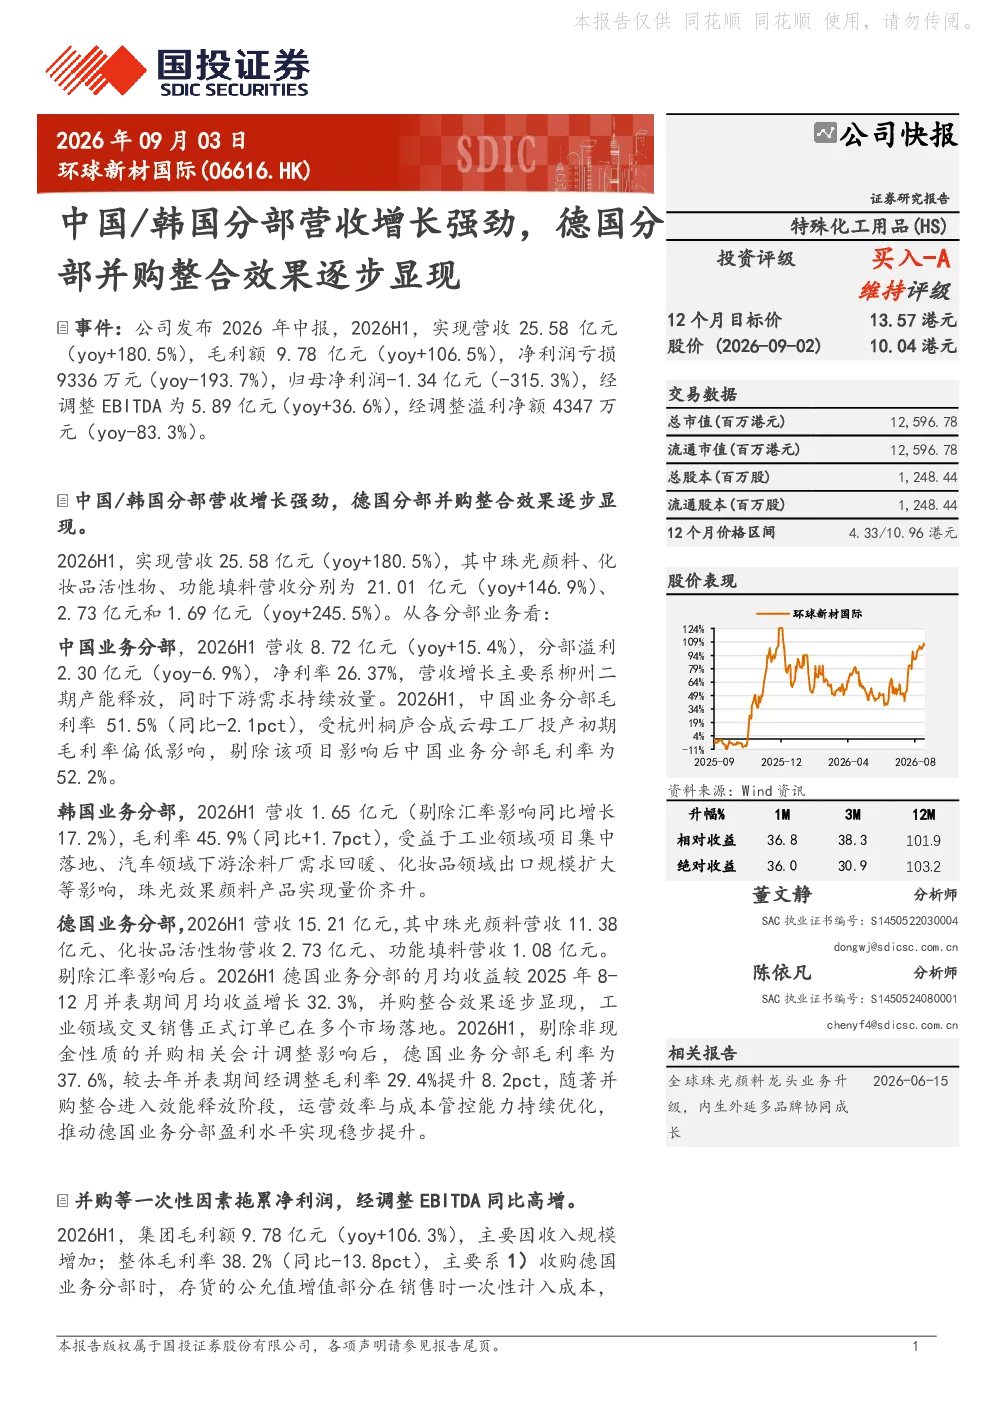
研报显示公司2026年中报营收25.58亿元同比增长180.5%,毛利额9.78亿元同比增长106.5%,但净利润亏损9336万元同比下降193.7%。中国业务分部营收8.72亿元同比增长15.4%,韩国业务分部营收1.65亿元剔除汇率影响同比增长17.2%,德国业务分部营收15.21亿元并购整合效果逐步显现,月均收益较并表前增长32.3%
环球新材所属赛道的发展趋势如何?
环球新材属于新材料行业,报告显示公司珠光效果颜料和化妆品活性物业务受益于下游需求回暖和出口规模扩大实现量价齐升。德国业务分部整合进入效能释放阶段,运营效率与成本管控能力持续优化,推动盈利水平稳步提升。但整体毛利率下降,主要受德国业务高成本、存货公允值增值一次性计入成本等因素影响
研报重点分析了哪些方向?
研报重点分析了公司各分部业务表现,特别是中国、韩国、德国分部的营收增长和毛利率变化。中国分部受益于产能释放,韩国分部受益于下游需求回暖,德国分部通过并购整合实现收益增长。此外,报告还分析了集团整体毛利率下降的原因,以及销售、行政及其他经营开支的大幅增加
当前市场对环球新材的判断是怎样的?
市场关注公司营收高速增长的同时,净利润亏损扩大的问题。中国和韩国分部表现稳健,德国分部整合初见成效,但整体毛利率下降,销售和行政开支增加。报告指出公司通过并购拓展业务,但整合费用和成本控制仍是关键挑战。未来业绩增长依赖于并购协同效应的发挥和成本优化
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、海外业务拓展不及预期、整合进度不及预期、原材料涨价、市场竞争加剧以及项目投产不及预期。特别是德国业务的高成本和一次性费用开支,可能影响短期盈利表现。此外,融资成本增加也给公司带来财务压力
你可能感兴趣
营收同比增长34.76%,营销整改效果逐步显现
中泰证券2017-08-21
红旗连锁2022三季报业绩点评:门店整合效果显现,营收净利实现双增长
国泰君安证券2022-10-21
整合效果逐步体现,职业教育增长强劲
国盛证券2021-07-27
营收稳健增长,德国SMS订单逐步交付将助力公司业绩改善
西南证券2025-10-23
25Q1营收小幅增长,业绩减亏降费效果显现
国信证券2025-05-06
2025年营收增长40%,首年实现盈利,商业化效果显现
群益证券2026-02-27
营收保持较快增长,控费效果显现
轻工制造西南证券2019-04-23
营收增长超预期,产品布局与渠道建设效果显现
电气设备国盛证券2021-10-13
并购整合效果显现,川渝市场整体实现盈利
医药生物财富证券2018-04-25
并购整合顺利推进,效应释放营收大幅增长
交通运输信达证券2019-08-28