猜你想问
这份研报的核心内容是什么?
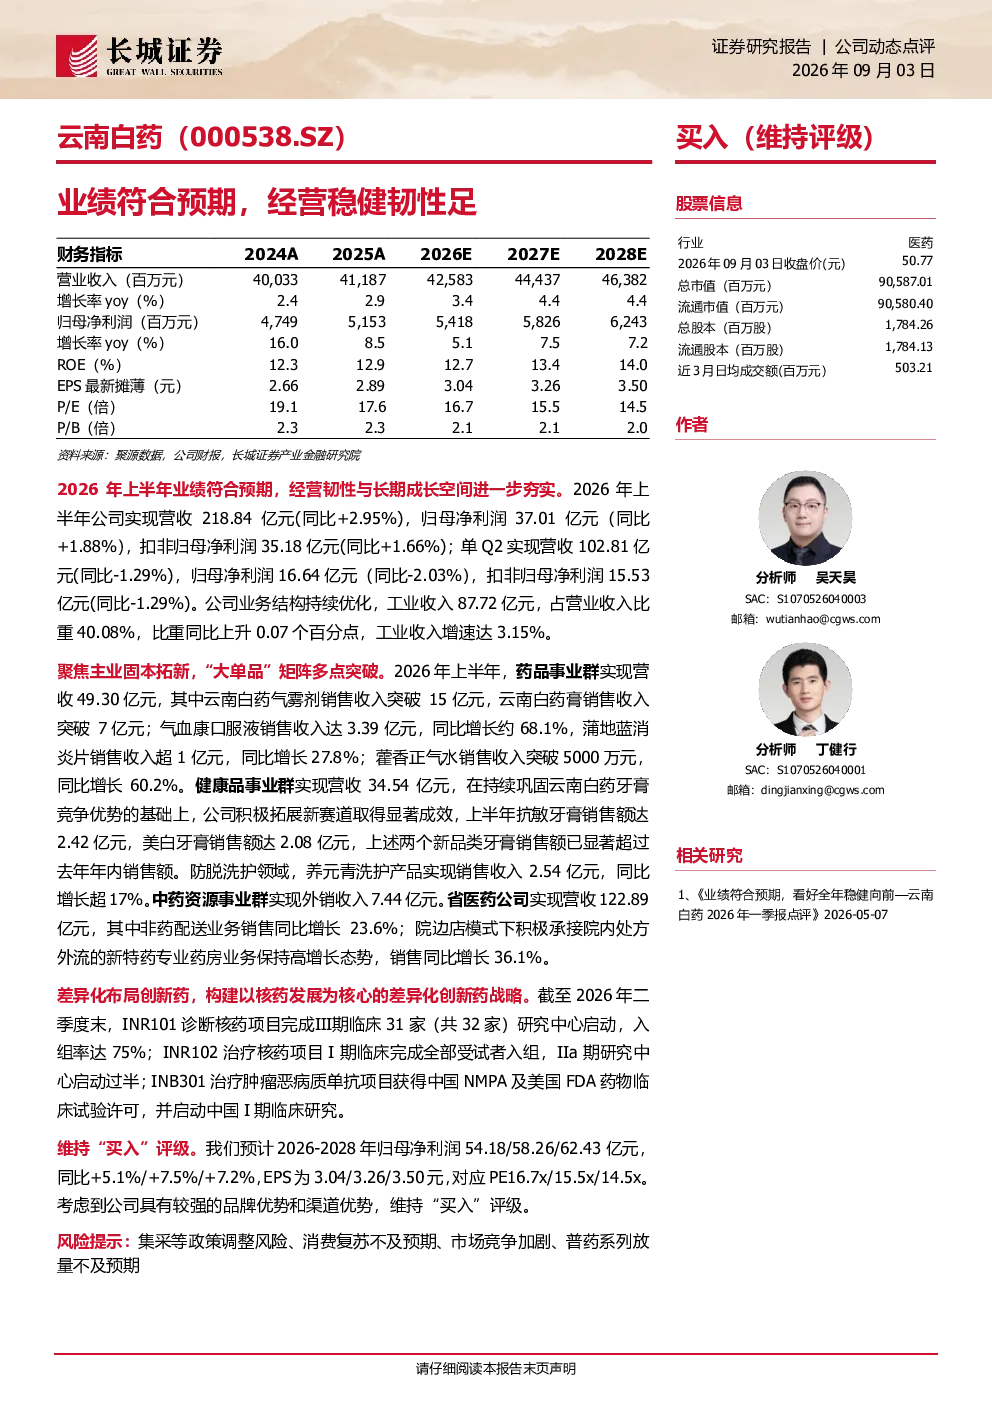
这份研报分析了云南白药2026年上半年的业绩表现,指出公司经营稳健,韧性足。报告显示,公司实现营收218.84亿元,同比增长2.95%;归母净利润37.01亿元,同比增长1.88%。工业收入占比提升至40.08%,增速达3.15%。药品、健康品、中药资源及省医药公司各业务板块均表现良好,特别是气血康口服液、抗敏牙膏等大单品销售显著增长。此外,公司创新药布局取得进展,核药项目临床研究推进顺利,维持‘买入’评级,预计未来三年净利润将稳步增长。
云南白药所处赛道/行业的发展趋势如何?
云南白药所处医药行业持续受益于人口老龄化、健康意识提升及政策支持。公司聚焦大单品战略,在药品和健康品领域形成差异化竞争优势。药品事业群以云南白药气雾剂、膏等为核心,健康品事业群以抗敏牙膏、美白牙膏等为代表,均实现高速增长。同时,公司积极布局创新药,以核药发展为核心,INR101、INR102等项目进展顺利,未来有望成为新的增长点。行业整体来看,集采政策影响下,企业更注重品牌和创新能力建设,云南白药通过差异化布局应对挑战。
研报重点分析了哪些方向?
研报重点分析了云南白药的经营韧性与长期成长空间。一方面,报告详细拆解了公司各业务板块的营收贡献与增长情况,如药品事业群的气血康口服液、健康品事业群的抗敏牙膏等大单品表现突出。另一方面,报告强调了公司在创新药领域的布局,特别是以核药为核心的战略,INR101、INR102等项目的临床进展为未来发展奠定基础。此外,报告还关注了公司工业收入占比提升、省医药公司业务增长等结构性亮点,综合评估公司稳健的经营基本面与长期发展潜力。
当前市场对云南白药的评价如何?
当前市场对云南白药的总体评价积极。公司上半年业绩符合预期,经营稳健,展现出较强的市场竞争力。投资者关注其大单品矩阵的持续发力,如云南白药气雾剂、膏等药品收入稳定增长,抗敏牙膏、美白牙膏等健康品业务表现亮眼。创新药布局也获得市场认可,核药项目临床进展顺利,彰显公司研发实力。尽管面临集采等政策风险,但公司通过产品差异化、渠道优化等措施有效应对,维持‘买入’评级反映了市场对其长期发展前景的信心。
研报提示了哪些风险因素?
研报提示了云南白药面临的主要风险因素。首先是政策风险,医药行业集采政策调整可能影响公司普药系列的销售表现。其次是市场竞争加剧,同类产品竞争激烈可能导致市场份额波动。再次是消费复苏不及预期,可能影响健康品业务增长速度。此外,创新药研发存在不确定性,虽然核药项目进展顺利,但临床试验结果仍需时间验证。最后,普药系列放量不及预期也可能对公司短期业绩造成压力。公司需持续加强产品创新与品牌建设以应对这些风险。