猜你想问
东方电气2026年半年度业绩说明会核心内容有哪些?
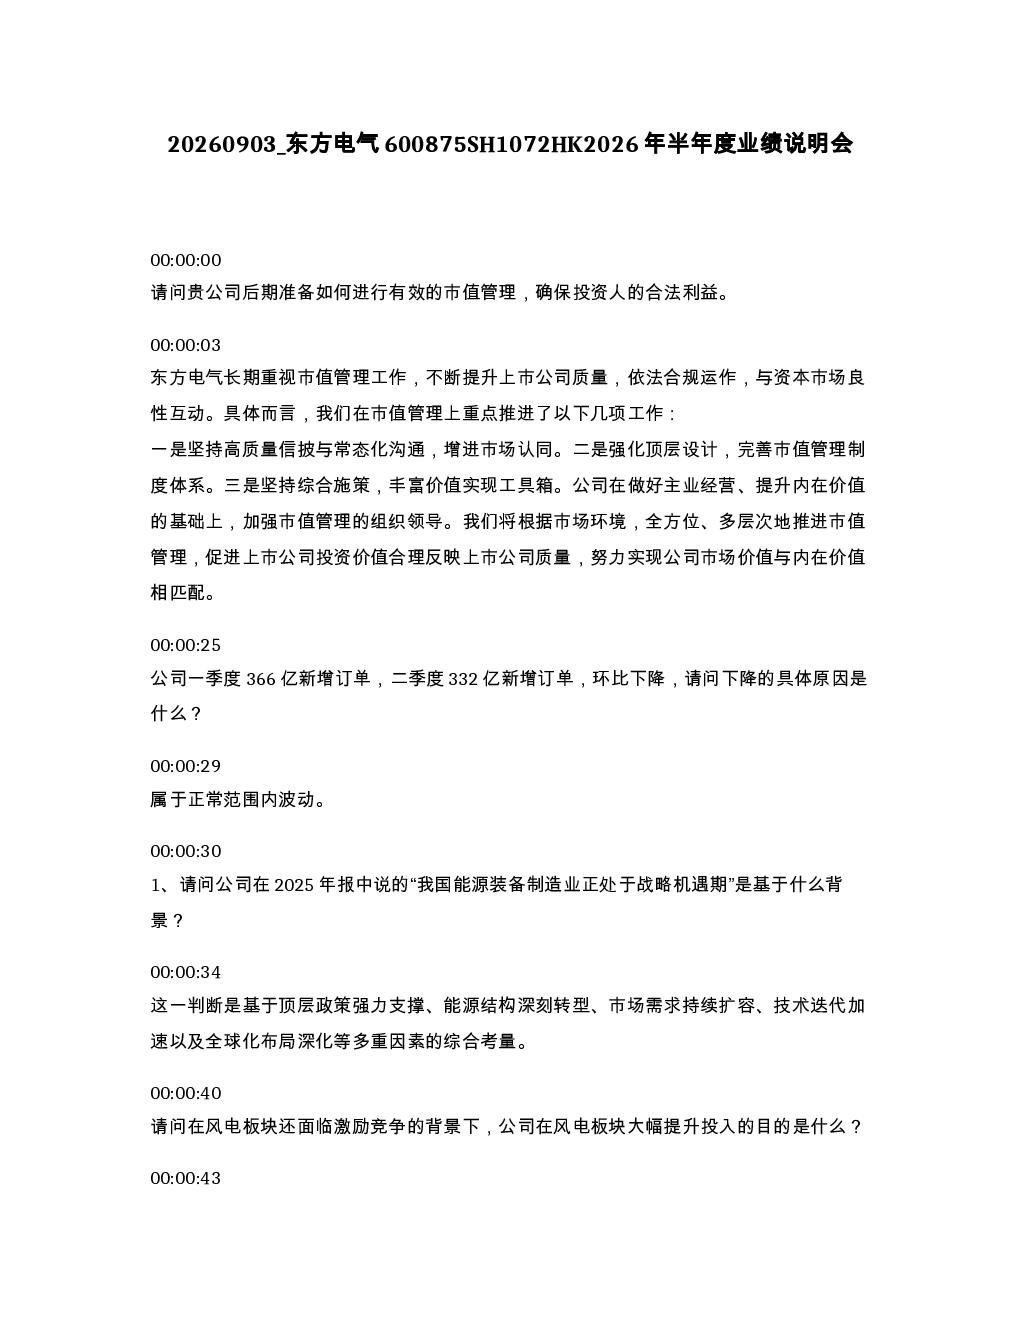
东方电气在2026年半年度业绩说明会中强调长期重视市值管理,通过高质量信披、完善制度体系、丰富价值实现工具箱等方式增进市场认同。公司一季度新增订单366亿,二季度332亿,环比下降属正常波动。公司认为我国能源装备制造业处于战略机遇期,基于政策支撑、能源转型、市场需求、技术迭代及全球化布局等因素。风电板块投入提升旨在抢抓新一轮高质量发展机遇。火电三改联动将推动煤电向兜底保障性和支撑调节性电源转型,政策将促进煤电机组灵活性改造业务。对中国燃机市场充满期待,全球缺电背景下将把握电力设备出海机遇,深化全球化布局。未来毛利率提升举措包括深化全价值链成本管理、优化订单质量、推进精益成本控制。投资者关系与市值管理将完善制度、强化沟通、注重股东回报,确保及时回复投资者提问。公司不存在操纵股价行为,股价波动受多重因素影响。G50海外订单信息属商业秘密,但透露在多个区域跟进潜在项目,加拿大项目为数据中心客户批量采购,哈萨克斯坦项目为“设备+全生命周期服务”模式。燃机全生命周期服务利润贡献高于设备端。上半年新生效订单同比增长6.71%,营业收入同比增长1.33%,主要因生产制造周期。自主重型燃机G50除示范运行外已有商业化订单,已发往哈萨克斯坦,未来1-2年有望形成规模化订单和利润贡献,主要应用场景为电网调峰、工业能源等。上半年归母净利润同比增长42.07%,但经营活动现金流为负,主要因订单增长和采购支出增长。公司将强化应收款项管控,提升盈利能力,改善经营性现金流。2026-2027年股东回报规划:现金分红比例每年环比增长至少1个百分点,逐步接近50%。燃机产能计划明年年底自主中小燃机达到30台产能,扩产不存在瓶颈。面对北美市场燃机价格约14,000元/kW而公司加拿大订单单价约3,000-4,000元/kW的情况,公司将以性价比优势扩大市场份额,未来具备根据市场环境优化定价策略的空间。市场建议公司主动、定期通过自愿性信息披露更透明展示燃机业务关键指标,公司保证依法合规做好自愿性信息披露。
能源装备制造业未来发展趋势如何?
根据东方电气2026年半年度业绩说明会内容,我国能源装备制造业处于战略机遇期,主要得益于政策支撑、能源转型加速、市场需求增长、技术迭代创新及全球化布局深化。公司特别强调风电板块投入提升,旨在抢抓新一轮高质量发展机遇,火电领域通过三改联动推动煤电转型,政策将大力支持煤电机组灵活性改造业务。此外,中国燃机市场前景广阔,全球缺电背景下,电力设备出海机遇显著,东方电气正深化全球化布局。这些因素共同预示着能源装备制造业未来增长潜力巨大,特别是在新能源、高效清洁燃机等领域将迎来重要发展机遇。
东方电气2026年半年度业绩说明会重点分析了哪些方向?
东方电气2026年半年度业绩说明会重点分析了公司市值管理、订单增长、能源装备制造业机遇、燃机业务发展、财务状况及股东回报规划。公司详细阐述了通过高质量信披、完善制度、丰富价值实现工具箱等方式促进市值管理的举措。报告显示公司一季度新增订单366亿,二季度332亿,环比下降属正常波动,同时强调风电、火电灵活性改造、燃机出海等战略方向。特别关注自主重型燃机G50的示范运行及商业化订单进展,以及未来1-2年规模化订单和利润贡献预期。此外,公司还披露了上半年归母净利润同比增长42.07%,但经营活动现金流为负的情况,并承诺强化应收款项管控,改善经营性现金流。2026-2027年股东回报规划明确现金分红比例每年环比增长至少1个百分点,逐步接近50%。
当前能源装备制造业市场现状如何?
根据东方电气2026年半年度业绩说明会披露的市场现状,能源装备制造业正处于快速发展阶段,政策大力支持能源转型,市场需求持续增长。公司一季度新增订单366亿,二季度332亿,虽环比下降但属正常波动,显示市场活跃度仍较高。在燃机领域,全球缺电背景下电力设备出海需求旺盛,东方电气正积极把握机遇,深化全球化布局。公司透露G50海外订单在多个区域跟进潜在项目,加拿大项目为数据中心客户批量采购,哈萨克斯坦项目采用“设备+全生命周期服务”模式,显示国际市场潜力巨大。然而,北美市场燃机价格约14,000元/kW,而公司加拿大订单单价约3,000-4,000元/kW,面临价格竞争压力,公司计划以性价比优势扩大市场份额。
东方电气2026年半年度业绩说明会提示哪些风险?
东方电气2026年半年度业绩说明会提示的主要风险包括:经营活动现金流为负,主要因订单增长和采购支出增长,需关注应收款项管控及盈利能力改善效果;燃机业务发展存在不确定性,虽然公司计划明年年底自主中小燃机达到30台产能,但国际市场竞争激烈,北美市场价格差异大,需关注产能扩张及市场份额拓展的挑战;海外市场拓展面临政策、汇率等风险,G50海外订单信息属商业秘密,但透露在多个区域跟进潜在项目,显示国际市场机遇与风险并存;此外,公司强调股价波动受多重因素影响,不存在操纵股价行为,但投资者需关注市场情绪及宏观环境变化对公司股价的影响。