猜你想问
尿素日报核心内容是什么?
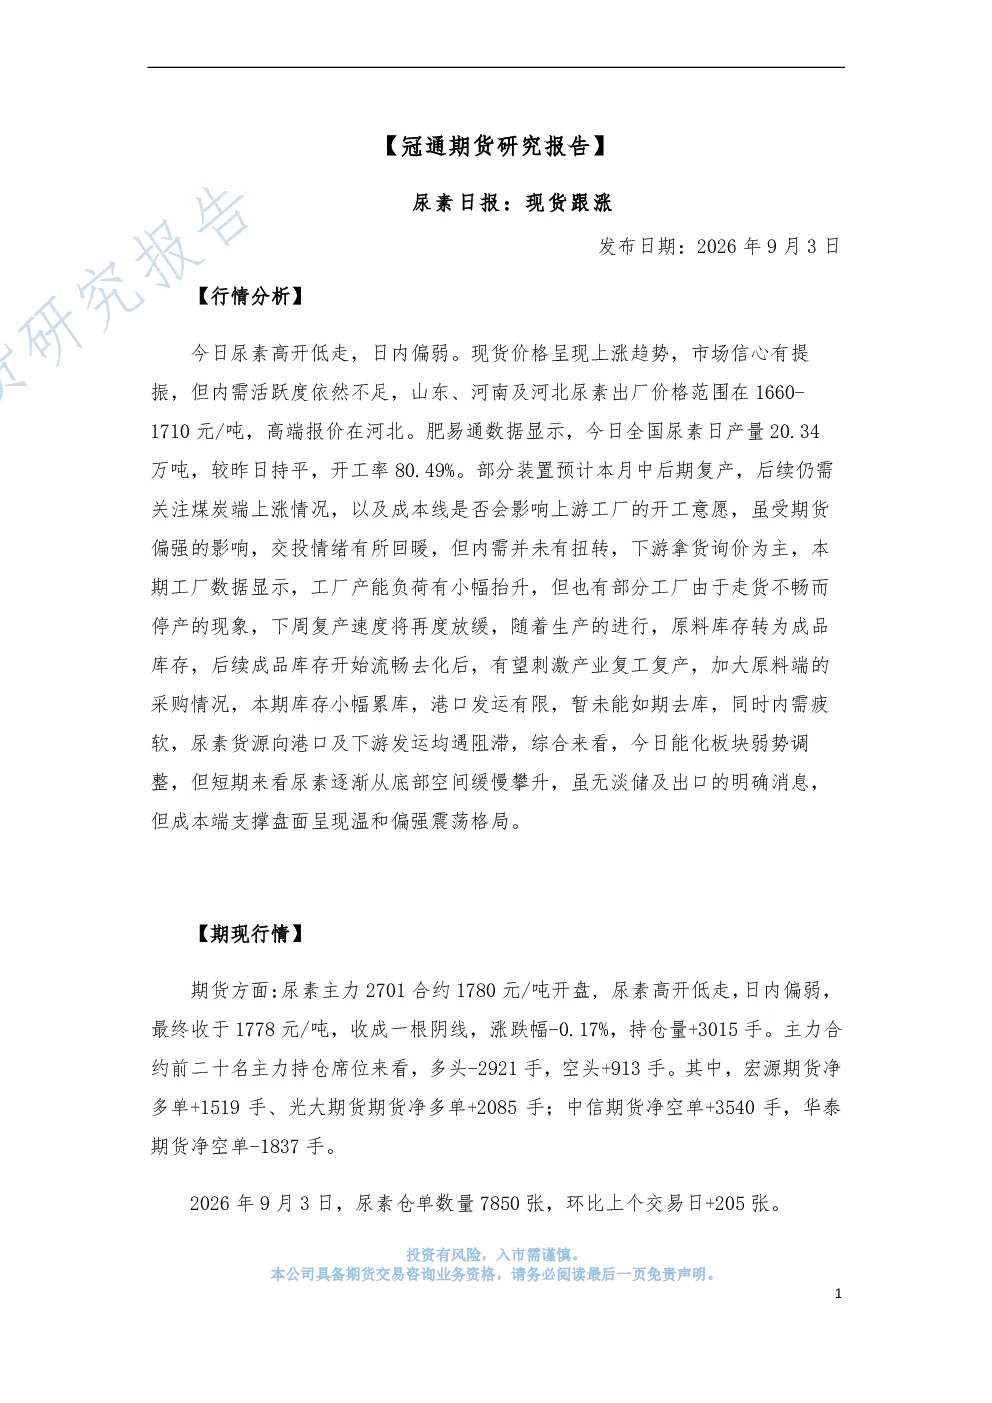
该研报分析尿素现货价格呈现上涨趋势,市场信心有所提振,但内需依然疲软。山东、河南及河北尿素出厂价格范围在1660-1710元/吨,高端报价在河北。报告指出全国尿素日产量20.34万吨,开工率80.49%,部分装置预计本月中后期复产。期货主力2701合约收于1778元/吨,呈阴线走势。基差以河南地区为基准,环比走强,1月合约基差-72元/吨。企业总库存量167.57万吨,较上周增加0.96万吨。下游复合肥产能利用率34.18%,较上周提升2.81个百分点。
尿素行业发展趋势如何?
尿素行业呈现温和偏强震荡格局,逐渐从底部空间缓慢攀升。成本端支撑盘面,煤炭端上涨情况及成本线对上游工厂开工意愿有影响。期货带动交投情绪回暖,但内需活跃度不足,下游拿货询价为主。下周预计复产速度放缓,原料库存转为成品库存,成品库存去化可能刺激产业复工复产,加大原料采购。港口发运有限,内需疲软导致尿素货源发运遇阻。
报告重点分析了哪些方向?
报告重点分析了尿素现货价格走势、市场信心变化、供应及库存情况、期货期现行情、基差变化以及下游需求情况。具体包括山东、河南及河北尿素出厂价格,全国尿素日产量及开工率,企业总库存量,期货主力合约价格及持仓变化,基差走强情况,以及复合肥和三聚氰胺的产能利用率数据。
当前尿素市场现状如何判断?
当前尿素市场呈现供需两弱态势,现货价格虽上涨但内需疲软,下游拿货询价为主。供应端部分装置预计复产,但开工率仍处80.49%。库存端企业总库存量小幅累库,港口发运受限。期货市场呈弱势调整,但主力合约阴线收尾。基差走强显示现货相对期货有支撑,但整体市场活跃度不足。
尿素研报有哪些风险提示?
尿素研报提示需关注煤炭端价格上涨对成本端及上游工厂开工意愿的影响。部分工厂因走货不畅停产,需关注复产进度及对市场供应的影响。原料库存转为成品库存,后续成品库存去化情况可能影响产业复工复产及原料采购。港口发运有限,内需疲软导致尿素货源发运受阻,需关注市场流通情况变化。