猜你想问
这份研报的核心内容是什么?
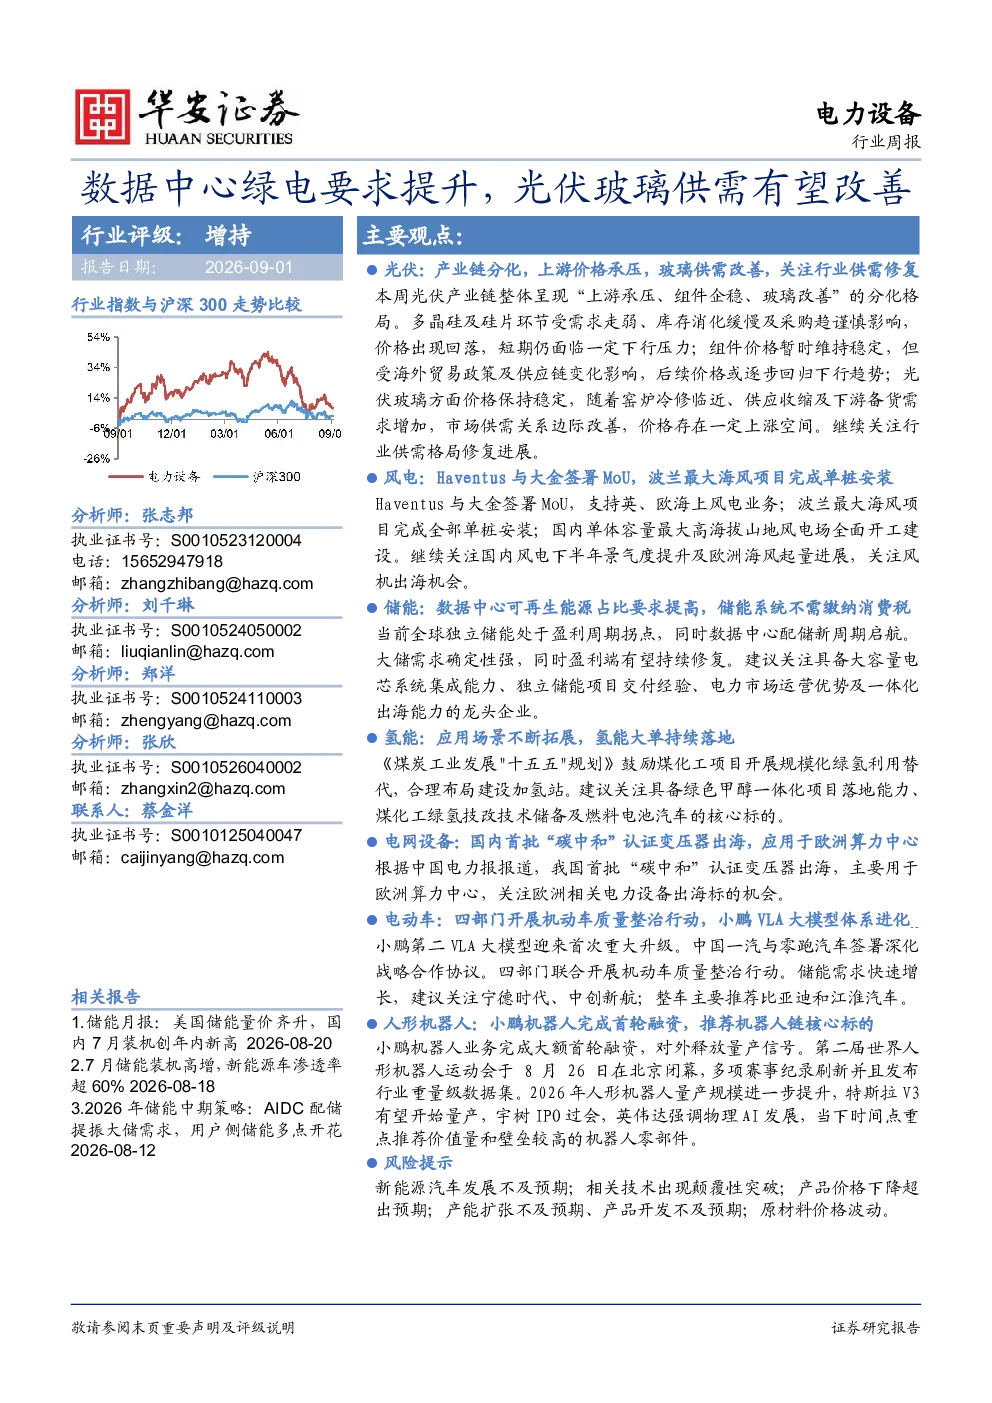
本报告主要关注光伏、风电、储能、氢能、电网设备、电动车和人形机器人等行业的最新动态。其中,光伏玻璃供需关系因窑炉冷修、供应收缩及下游备货需求增加而边际改善,价格存在上涨空间。储能方面,数据中心可再生能源占比要求提高,储能系统不需缴纳消费税,山东新能源配储细则支持第三方投建。风电领域,波兰最大海风项目完成单桩安装,关注国内风电下半年景气度及欧洲海风起量进展。氢能应用场景不断拓展,氢能大单持续落地。电网设备方面,国内首批“碳中和”认证变压器出海,将应用于欧洲算力中心。电动车行业,小鹏VLA大模型迎来首次重大升级,智己发布“NEXT·2028”战略。人形机器人领域,小鹏机器人完成首轮融资,行业进入量产阶段。报告建议关注产业链库存去化及需求恢复情况,具备大容量电芯系统集成能力、独立储能项目交付经验、电力市场运营优势及一体化出海能力的龙头企业,以及新技术边际变化的赛道、主业扎实且转型积极的头部企业等。
光伏行业未来发展趋势如何?
光伏行业呈现产业链分化态势,上游多晶硅及硅片环节受需求走弱、库存消化缓慢及采购趋谨慎影响,价格出现回落,短期下行压力仍存。组件价格暂时稳定,但受海外贸易政策及供应链变化影响,后续或逐步回归下行趋势。光伏玻璃价格保持稳定,随着窑炉冷修临近、供应收缩及下游备货需求增加,市场供需关系边际改善,价格存在上涨空间。报告建议关注产业链库存去化及需求恢复情况,特别是光伏玻璃环节的供需修复机会。
研报重点分析了哪些方向?
本报告重点分析了光伏、风电、储能、氢能、电网设备、电动车和人形机器人等行业的供需关系、政策支持、技术进展及投资机会。在光伏领域,聚焦玻璃供需改善及价格变化;在储能方面,关注数据中心配储要求提高及税收政策;风电领域,关注欧洲市场进展及国内景气度;氢能方面,关注应用场景拓展及项目落地;电网设备关注“碳中和”认证出口及投资规划;电动车领域,关注小鹏VLA大模型升级及智己战略;人形机器人领域,关注小鹏机器人融资及行业量产进展。报告建议关注具备相关能力的龙头企业及新技术边际变化的赛道。
当前新能源市场现状如何判断?
当前新能源市场呈现多元发展态势,各细分赛道均有显著进展。光伏玻璃供需关系边际改善,价格存在上涨空间;储能行业受益于数据中心配储要求提高及税收优惠,发展潜力较大;风电领域欧洲市场增长迅速,国内下半年景气度有望提升;氢能应用场景不断拓展,项目落地持续加速;电网设备“碳中和”认证出口标志着行业绿色转型进展;电动车行业智能化、网联化趋势明显,小鹏等企业技术迭代迅速;人形机器人行业进入量产阶段,核心企业加速布局。整体来看,新能源产业链各环节供需关系持续优化,政策支持力度加大,技术进步推动行业向纵深发展。
研报提示了哪些风险?
本报告提示了新能源汽车行业相关风险,包括新能源汽车发展不及预期、相关技术出现颠覆性突破、行业竞争激烈导致产品价格下降超出预期、产能扩张及产品开发不及预期,以及原材料价格波动等风险。这些风险可能影响产业链各环节的表现,需密切关注。例如,若新能源汽车市场需求放缓,可能影响上游材料价格及下游企业盈利能力;技术颠覆性突破可能重塑行业格局;激烈竞争可能导致价格战,压缩企业利润空间;产能扩张不及预期可能限制行业增长;原材料价格波动则直接影响生产成本及企业盈利稳定性。投资者需综合评估这些风险因素。