猜你想问
这份研报的核心内容是什么?
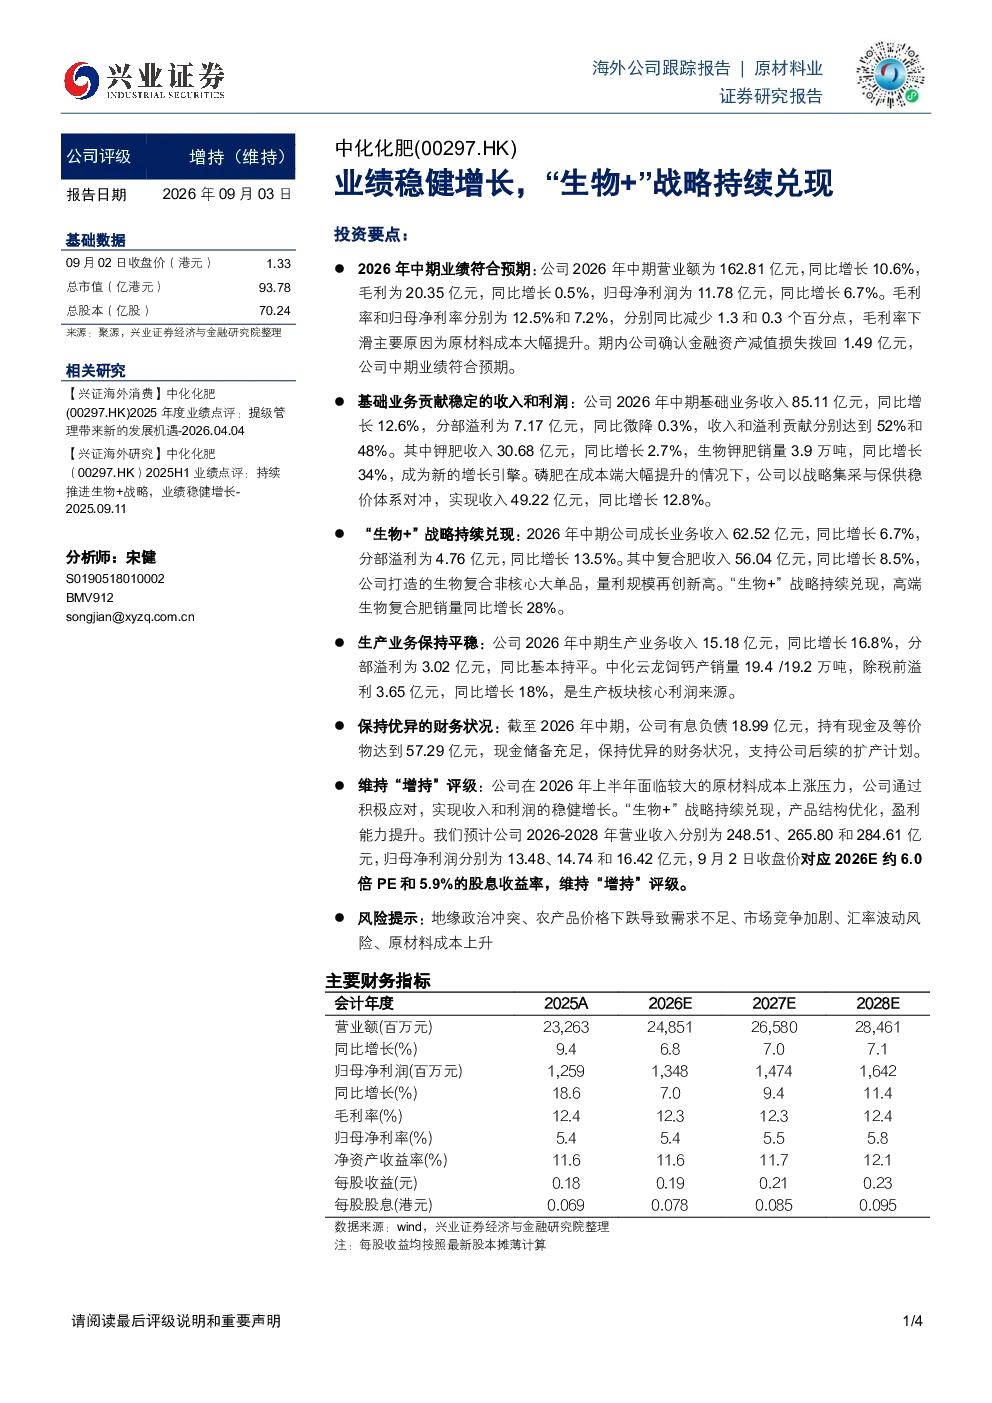
这份研报指出公司2026年中期业绩符合预期,基础业务贡献稳定收入和利润,“生物+”战略持续兑现,生产业务保持平稳,财务状况优异。具体数据显示营业额162.81亿元同比增长10.6%,归母净利润11.78亿元同比增长6.7%。报告强调“生物+”战略推动产品结构优化,生物钾肥销量同比增长34%,中化云龙饲钙业务表现突出,除税前溢利同比增长18%。
化肥行业的发展趋势如何?
化肥行业正经历转型升级,传统化肥业务面临成本压力,而“生物+”等新型肥料技术成为行业发展方向。报告显示,公司通过“生物+”战略实现产品结构优化,生物钾肥销量大幅增长,表明市场需求向绿色环保、高效肥料倾斜。未来行业将更加注重技术创新和可持续发展,产品附加值提升成为关键竞争因素。
研报重点分析了哪些方面?
研报重点分析了公司在原材料成本上涨压力下实现稳健增长的经营能力,“生物+”战略的执行效果,以及财务状况的稳健性。报告详细拆解了基础业务、成长业务和生产业务的收入结构及增长情况,特别关注生物钾肥等高增长产品的市场表现。同时,报告也分析了钾肥、复合肥等传统业务的市场地位和盈利能力变化。
当前化肥市场的现状如何?
当前化肥市场呈现供需结构性变化,一方面受原材料成本波动影响,另一方面市场需求向高效、环保型肥料转变。报告数据显示,公司基础业务收入占比仍高,但成长业务收入增速较快,反映市场对新型肥料的需求增长。钾肥市场受供应格局影响价格波动,而生物钾肥等差异化产品获得市场认可,销量同比增长34%。行业整体竞争加剧,企业需通过技术创新提升竞争力。
研报提到了哪些风险因素?
研报提示的地缘政治冲突可能影响国际供应链稳定,农产品价格下跌会压缩下游需求空间,市场竞争加剧可能导致价格战,汇率波动影响进口成本,原材料成本上升则直接冲击盈利能力。这些风险因素需关注,但报告也指出公司通过多元化产品结构、加强成本控制和“生物+”战略已部分对冲风险,维持财务稳健。