猜你想问
华创计算机中控技术2026年半年报核心内容是什么?
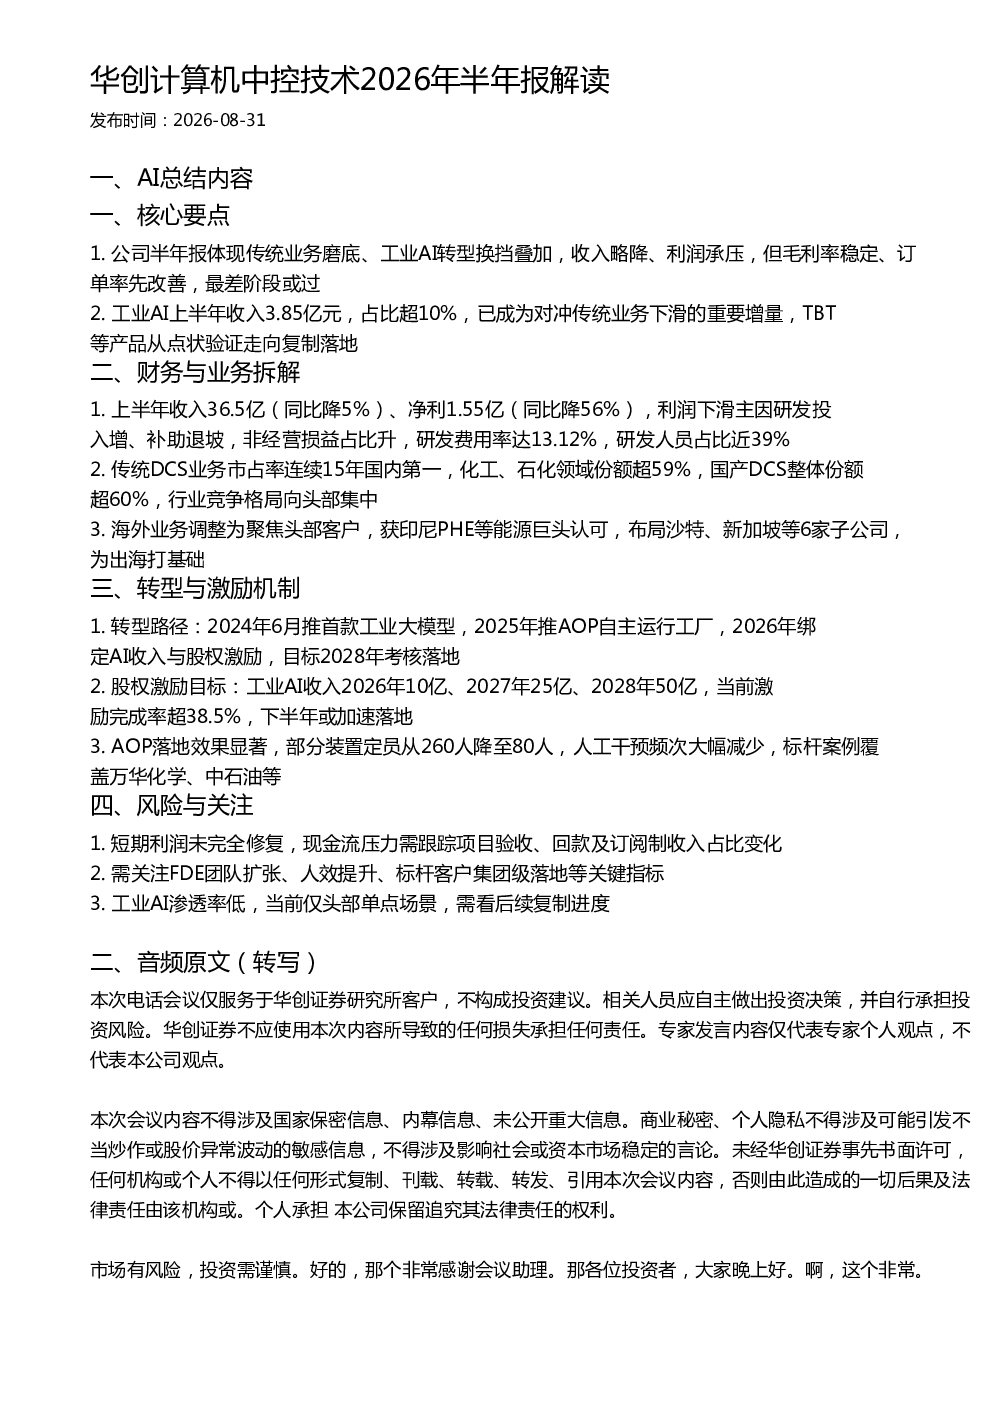
华创计算机中控技术2026年半年报显示,公司传统业务处于需求磨底阶段,工业AI转型加速。上半年工业AI收入3.85亿元,占比超10%,成为对冲传统业务下滑的重要增量。毛利率稳定,订单率先改善,行业最差阶段或已过。报告强调TBT等产品从点状验证走向复制落地,标志着公司转型取得初步成效。
工业AI赛道发展趋势如何?
工业AI赛道正加速发展,华创计算机中控技术通过推出工业大模型、AOP自主运行工厂等举措积极布局。报告指出,工业AI渗透率仍低,当前仅头部单点场景,未来复制进度是关键。公司股权激励目标设定为工业AI收入2026年10亿、2027年25亿、2028年50亿,显示其对该领域长期发展的信心。目前工业AI已成为传统业务的重要补充,未来有望成为新的增长引擎。
报告重点分析了哪些方向?
报告重点分析了公司传统业务与工业AI业务的转型进展。传统DCS业务保持国内第一市占率,化工、石化领域份额超59%。工业AI方面,报告详细拆解了上半年收入结构、研发投入、海外布局等关键数据,并特别关注了AOP自主运行工厂的落地效果,部分装置定员从260人降至80人,人工干预频次大幅减少,标杆案例覆盖万华化学、中石油等。
当前市场对华创计算机中控技术的判断是什么?
市场判断华创计算机中控技术正处于传统业务需求磨底而工业AI加速转型的关键阶段。报告显示,虽然上半年收入略降、利润承压,但毛利率稳定、订单率先改善,表明行业最差阶段或已过。公司通过股权激励绑定AI收入,显示其战略决心。传统DCS业务稳固,工业AI成为重要增量,整体来看,公司正处于转型升级的关键时期。
研报提示了哪些风险?
研报提示短期利润未完全修复,现金流压力需关注项目验收、回款及订阅制收入占比变化。需警惕FDE团队扩张、人效提升、标杆客户集团级落地等执行层面的挑战。工业AI渗透率低,当前仅头部单点场景,后续复制进度存在不确定性。此外,研发投入持续增加,研发费用率达13.12%,研发人员占比近39%,研发成果转化效率需持续跟踪。