猜你想问
这份报告的核心内容是什么?
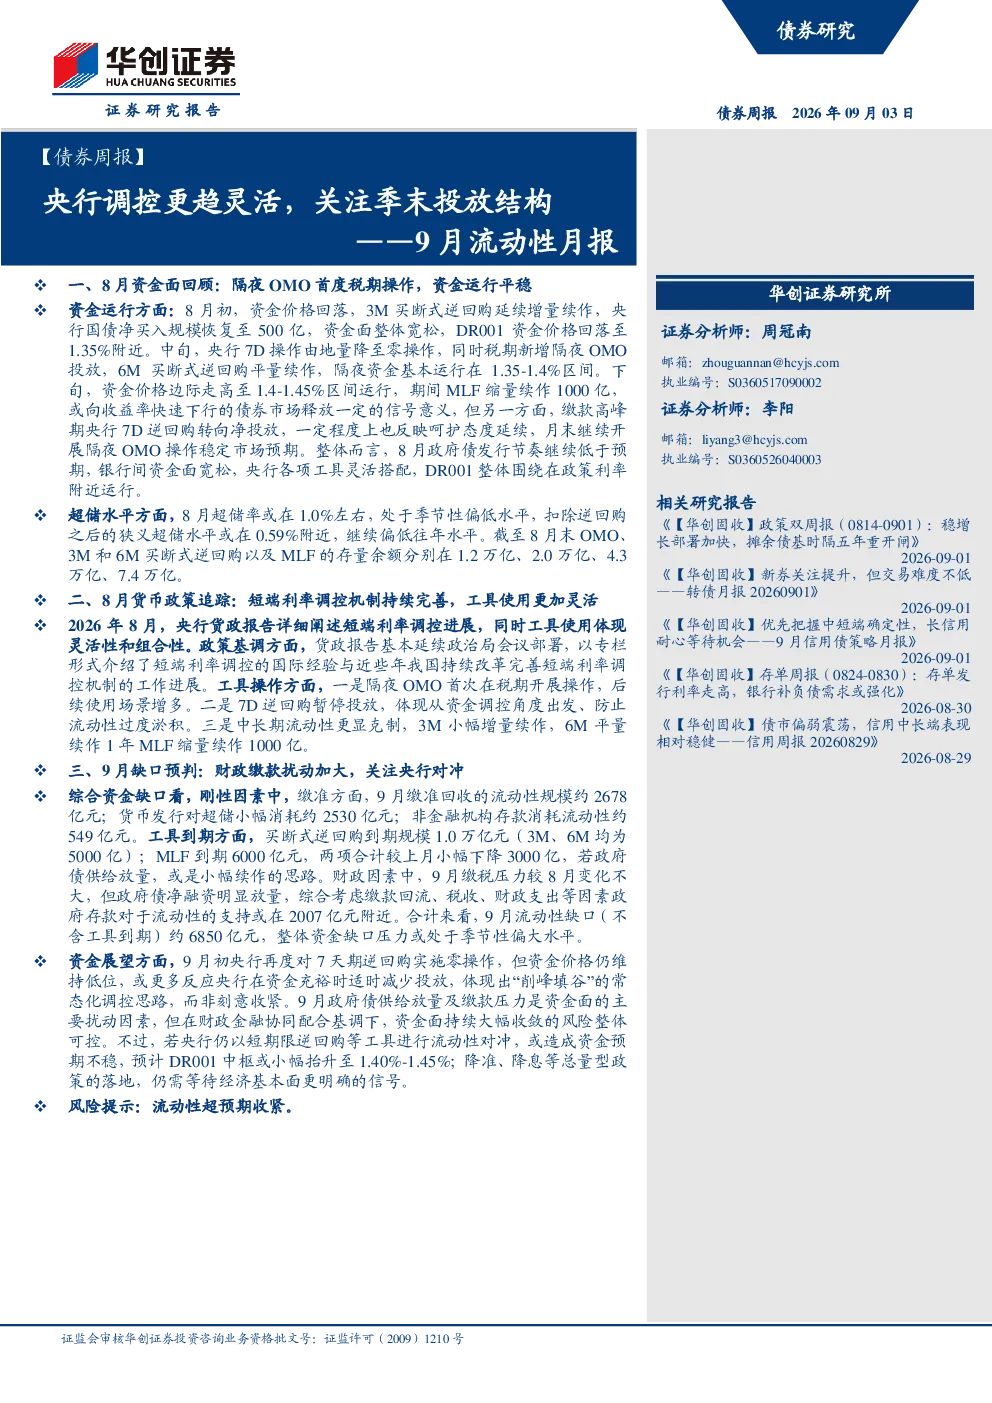
这份报告主要分析了9月份的流动性情况,回顾了8月份的资金面和流动性状况,并预判了9月份的流动性缺口。报告指出,8月份资金运行平稳,资金分层压力和波动率均处于季节性低位,而9月份流动性缺口压力可能处于季节性偏大水平,需要关注季末投放结构。
报告对资金面的分析有哪些重点?
报告重点分析了8月份资金面的运行情况,包括资金价格、央行操作、资金分层压力、交易量和融出行为等。报告指出,8月初资金价格回落,央行国债净买入规模恢复至500亿,整体宽松;中旬央行7D操作暂停,税期新增隔夜OMO投放;下旬资金价格走高,MLF缩量续作1000亿,央行7D逆回购转向净投放。此外,报告还分析了资金分层压力和波动率,均处于季节性低位。
报告对9月份流动性缺口的预判如何?
报告预判,9月份流动性缺口(不含工具到期)约6850亿元,整体资金缺口压力或处于季节性偏大水平。主要原因是缴准消耗流动性约2678亿元,MLF到期6000亿元,买断式逆回购到期1万亿元。外生冲击方面,取现需求增加,非金存款对超储的消耗相对有限,约2530亿元+549亿元。财政因素方面,政府存款对于流动性的助益或在2007亿元。
报告对当前市场现状的判断是什么?
报告指出,9月初央行再度对7天期逆回购实施零操作,但资金价格仍维持低位,体现出“削峰填谷”的常态化调控思路。9月政府债供给放量及缴款压力是资金面的主要扰动因素,资金面持续大幅收敛的风险整体可控。若央行仍以短期限逆回购等工具进行流动性对冲,或造成资金预期不稳,预计DR001中枢或小幅抬升至1.40%-1.45%。
报告提示了哪些风险?
报告提示的主要风险是流动性超预期收紧。报告指出,虽然9月份流动性缺口压力可能处于季节性偏大水平,但资金面持续大幅收敛的风险整体可控。然而,如果央行操作不当,仍可能造成资金预期不稳。此外,报告还建议关注经济基本面更明确的信号,以判断是否需要降准、降息等总量型政策。
你可能感兴趣
季末或延续积极投放思路——9月流动性月报
华创证券2025-09-03
6月流动性月报:关注季末时点压力和信贷投放边际
华创证券2023-05-30
利率周评:季末流动性压力稍有体现,短期调控料将重回净投放
交通银行2017-09-18
宏观日报:央行逆回购投放力度加大,季末流动性平稳
东海期货2020-09-24
流动性投放“变奏”,央行精细调控资金面
中邮证券2021-01-21
央行例会措辞严谨,临近季末关注流动性
华泰期货2021-03-29
流动性与机构行为周度跟踪:央行投放对冲税期扰动 存单供需结构继续改善
信达证券2024-10-27
流动性系列专题报告:9月央行大规模净投放可期
民生证券2020-08-24
2021年9月利率债市场运行报告:央行加大流动性投放,利率债收益率维持低位运行
远东资信2021-10-15
国债期货分析报告:央行资金投放增加 季末资金面紧平衡
方中中期期货2017-06-19