猜你想问
这份研报的核心内容是什么?
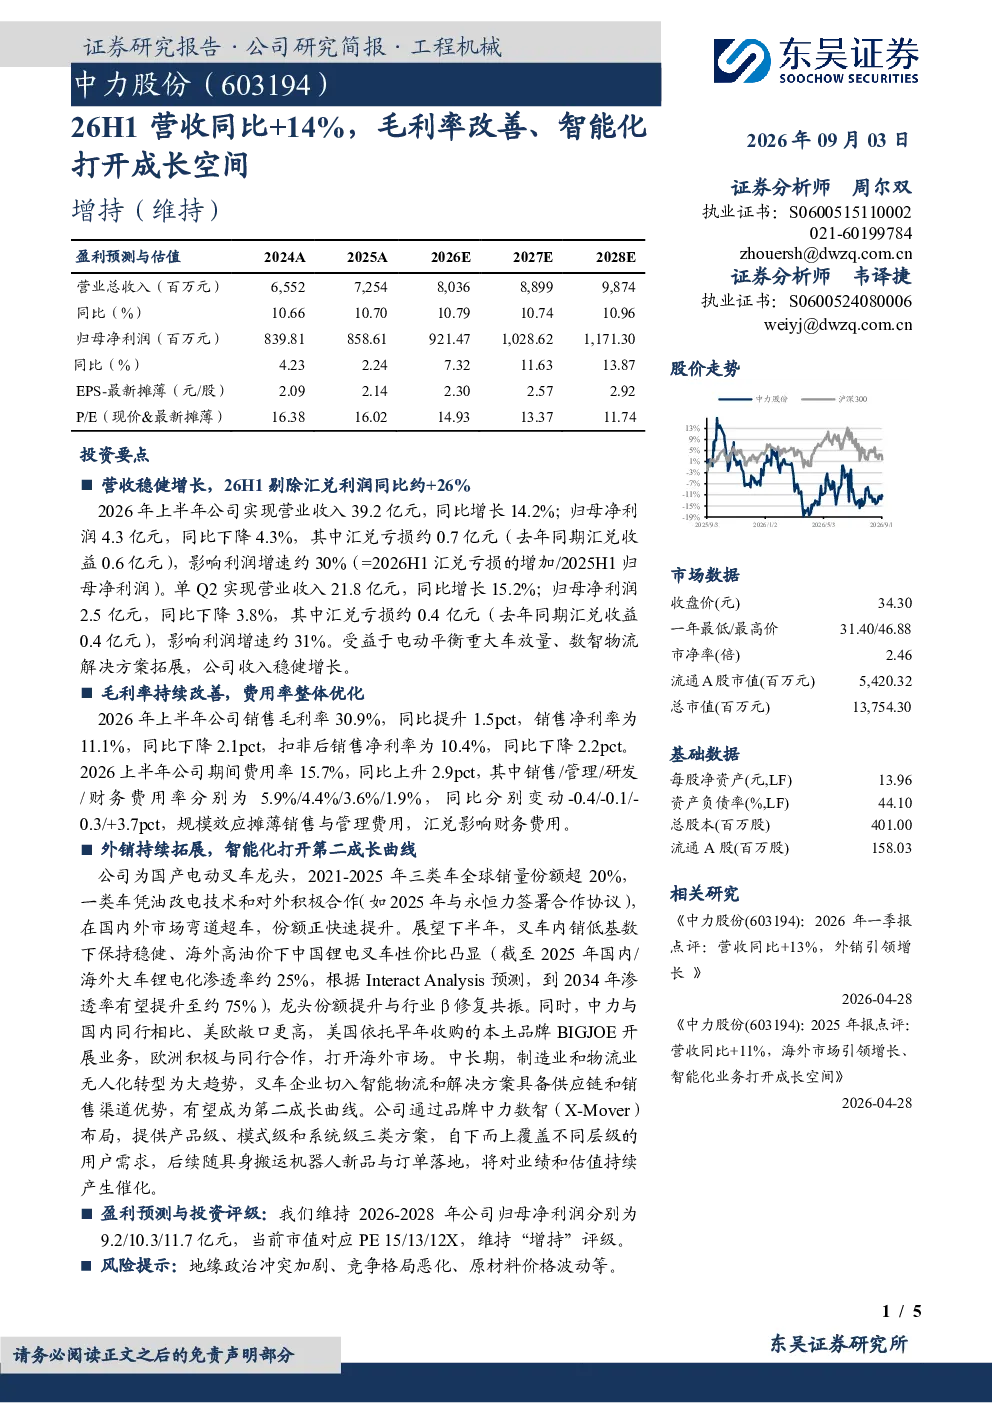
2026年上半年公司实现营业收入39.2亿元,同比增长14.2%;归母净利润4.3亿元,同比下降4.3%,主要受汇兑亏损影响。收入增长主要得益于电动平衡重卡车放量及数智物流解决方案拓展。销售毛利率提升至30.9%(同比+1.5pct),但销售净利率下降至11.1%(同比-2.1pct)。
电动叉车行业发展趋势如何?
公司是全球电动叉车龙头,三类车全球份额超20%,一类车通过油改电技术快速提升份额。海外高油价下中国锂电叉车性价比凸显,预计2034年渗透率达75%。美欧市场通过收购和合作拓展。中长期,智能物流和解决方案将成为第二成长曲线,具身搬运机器人新品将催化业绩。
研报重点分析了哪些方向?
报告重点分析了公司电动平衡重卡车放量及数智物流解决方案拓展的营收增长动力,毛利率和费用率的改善情况,外销持续拓展及智能化打开第二成长曲线的战略布局,以及未来盈利预测和投资评级。
当前市场对中力股份的判断是什么?
公司作为全球电动叉车龙头,受益于行业β修复和自身份额提升。电动叉车渗透率持续提升,智能化和解决方案拓展打开成长空间。但需关注汇兑影响和原材料价格波动等市场风险。
研报提示了哪些风险?
主要风险包括地缘政治冲突可能导致的市场环境变化,竞争格局恶化可能影响市场份额,以及原材料价格波动可能影响成本控制。
你可能感兴趣
2025年报点评:营收同比+11%,海外市场引领增长、智能化业务打开成长空间
东吴证券2026-04-28
公司事件点评报告:Q3营收同比增长,多个新产品打开成长空间
化石能源华鑫证券2024-11-07
北交所信息更新:整体承包模式巩固,产品迭代升级打开长期成长空间,2026H1营收同比+20.45%
开源证券2026-09-11
卓胜微动态点评:营收利润同比增长,射频模组放量打开成长空间
电子设备东方财富2024-02-23
2020年中报预告点评:2020年H1营收净利同比双增,营销+代运营打开成长空间
文化传媒新时代证券2020-08-27
营收净利同比下滑,P2P+跨境电商打开转型与成长空间
商贸零售安信证券2015-10-27
营收增速逐季显著改善,积极布局先进封装打开成长空间
国投证券2024-04-20
华峰测控26H1营收快增38%,8600打开SoC测试市场空间
中泰证券2026-08-31
国泰海通计算机 MiniMax 26H1 营收 1.17 亿美元 毛利率同比提升5.8pct
未知机构2026-08-27
三季度营收同比增长14%,品类优化带动毛利率上行
国信证券2025-11-02