猜你想问
华峰测控26H1营收增长情况如何?
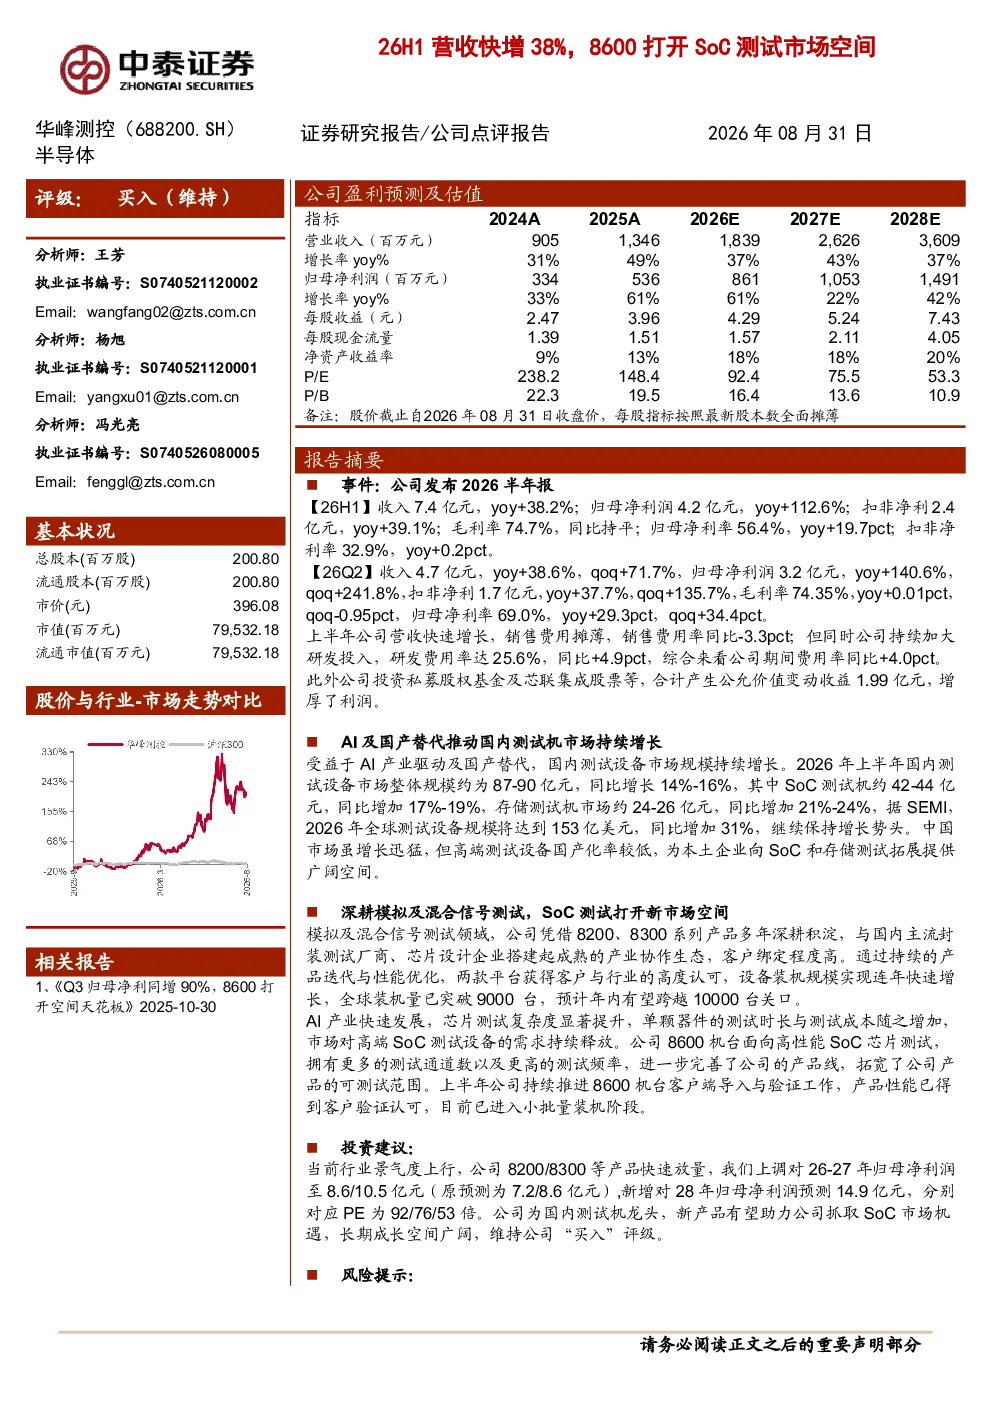
华峰测控2026半年报显示,公司业绩高速增长,上半年总收入7.4亿元,同比增长38.2%;归母净利润4.2亿元,同比增长112.6%。Q2单季度表现更为强劲,收入4.7亿元,同比增长38.6%,归母净利润3.2亿元,同比增长140.6%。公司毛利率保持稳定在74.7%,净利率显著提升,归母净利率达56.4%,扣非净利率32.9%。
SoC测试机市场发展趋势如何?
国内测试设备市场在AI产业驱动及国产替代背景下持续增长,2026年上半年整体规模约87-90亿元,同比增长14%-16%。其中SoC测试机市场约42-44亿元,同比增长17%-19%;存储测试机市场约24-26亿元,同比增长21%-24%。全球测试设备市场规模预计达153亿美元,同比增长31%。
华峰测控8600产品有何特点?
公司深耕模拟及混合信号测试领域,8200、8300系列产品市场表现优异,全球装机量已突破9000台。AI发展推动SoC测试需求,公司8600机台面向高性能SoC芯片,拥有更多测试通道数和更高测试频率,已进入小批量装机阶段。
测试设备市场现状如何?
国内测试设备市场在AI产业驱动及国产替代背景下持续增长,2026年上半年整体规模约87-90亿元,同比增长14%-16%。其中SoC测试机市场约42-44亿元,同比增长17%-19%;存储测试机市场约24-26亿元,同比增长21%-24%。全球测试设备市场规模预计达153亿美元,同比增长31%。
华峰测控研报有哪些风险提示?
风险提示包括下游封测行业景气不及预期、新品拓展不及预期、海外订单拓展不及预期。
你可能感兴趣
强烈推荐华峰测控SOC市场快速扩容8600打开市值空间0210
未知机构2026-02-11
申万机械强烈推荐华峰测控SOC市场快速扩容8600打开市值空间021
未知机构2026-02-11
华峰测控:前三季业绩较快增长,SoC测试有望打开新空间
中泰证券2022-10-30
国金电子 华峰测控 模拟基本盘提速 SoC打开成长空间
未知机构2026-07-21
精智达26H1存储测试营收增147
未知机构2026-08-18
26H1营收同比+14%,毛利率改善、智能化打开成长空间
东吴证券2026-09-03
26H1营收持续快增,控股凯德石英完善精密零部件布局
中泰证券2026-08-26
中科飞测 26H1营收同比快增34 新品 迭代品进展顺利
未知机构2026-08-26
2025中报点评:市场拓展与子公司并表促营收高增,布局轻型电动车业务打开成长空间
交运设备东吴证券2025-08-31
年报点评:订单充裕驱动营收高增,开拓海外市场打开成长空间
交通运输华龙证券2024-04-01