猜你想问
四维图新2026年半年报核心内容有哪些?
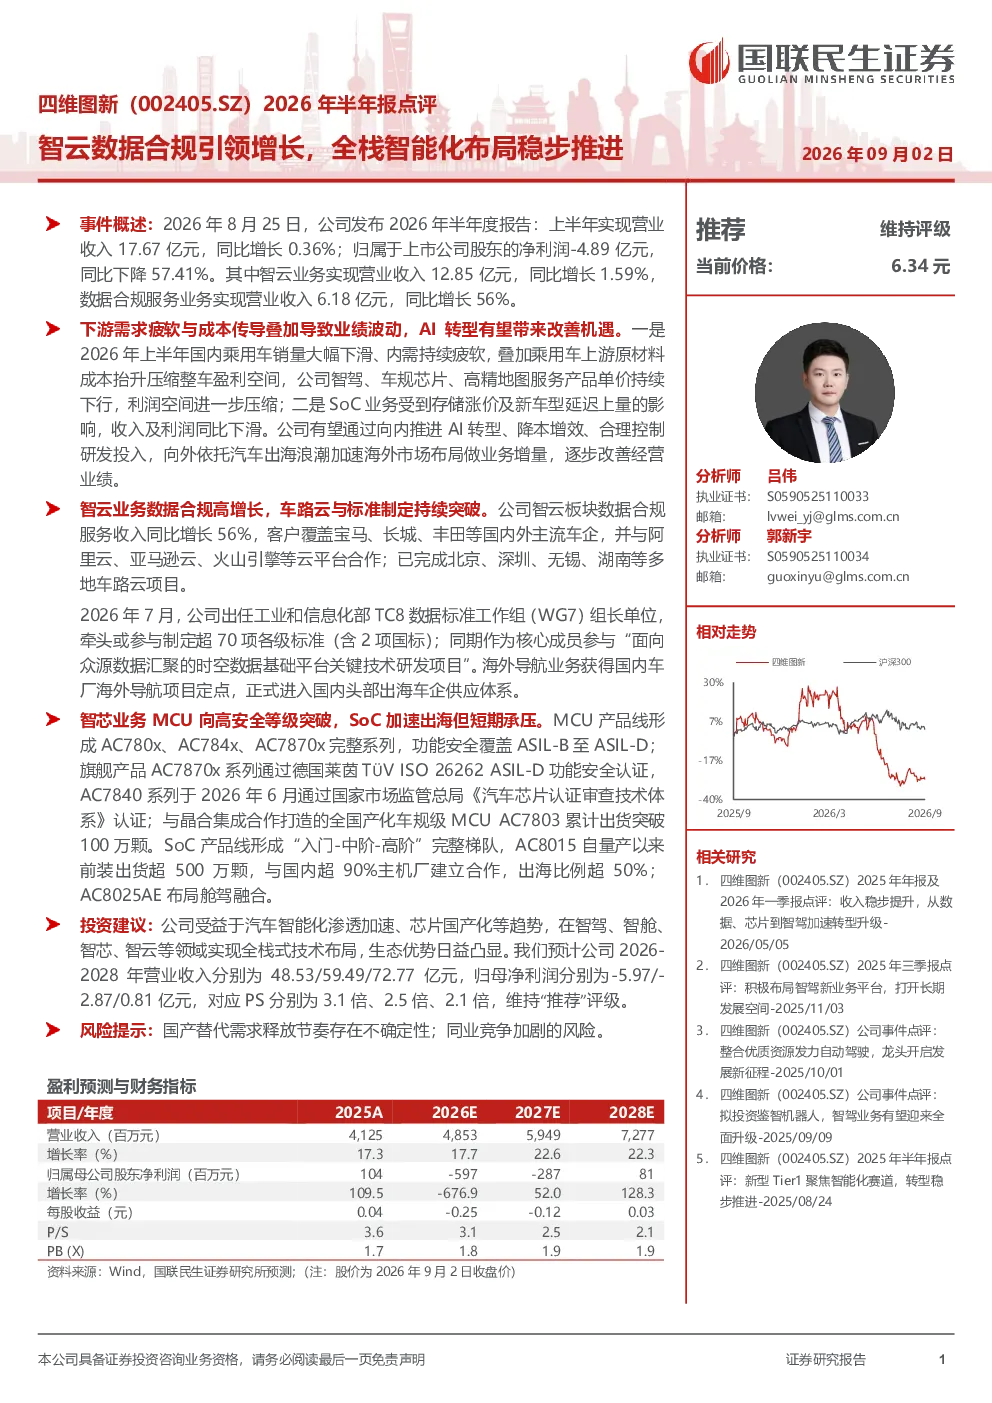
2026年上半年,四维图新实现营业收入17.67亿元,同比增长0.36%,净利润-4.89亿元,同比下降57.41%。智云业务收入12.85亿元,同比增长1.59%,数据合规服务收入6.18亿元,同比增长56%。公司智云业务覆盖宝马、长城、丰田等车企,并与阿里云等云平台合作,完成多地车路云项目,出任工信部TC8数据标准工作组组长单位。智芯业务MCU产品线覆盖ASIL-B至ASIL-D功能安全,旗舰产品AC7870x通过德国莱茵TÜV ISO 26262 ASIL-D认证,AC7803累计出货突破100万颗。SoC产品线形成完整梯队,AC8015前装出货超500万颗,与超90%主机厂合作。
汽车智能化赛道发展趋势如何?
汽车智能化赛道正加速渗透,芯片国产化趋势明显。四维图新在智驾、智舱、智芯、智云领域实现全栈式技术布局,生态优势突出。公司智云业务通过数据合规服务引领增长,客户覆盖国内外主流车企,并参与制定多项数据标准。智芯业务MCU产品线覆盖ASIL-B至ASIL-D功能安全,SoC产品线与超90%主机厂建立合作,出海比例超50%。行业整体受益于技术迭代和需求升级,国产替代加速推进。
四维图新报告重点分析了哪些方向?
报告重点分析了四维图新智云、智芯、SoC三大业务板块的发展情况。智云业务聚焦数据合规服务,收入同比增长56%,客户覆盖宝马、长城、丰田等主流车企,并与阿里云等云平台合作。智芯业务MCU产品线形成AC780x、AC784x、AC7870x完整系列,功能安全覆盖ASIL-B至ASIL-D,AC7870x系列通过德国莱茵TÜV ISO 26262 ASIL-D认证。SoC产品线形成“入门-中阶-高阶”完整梯队,AC8015前装出货超500万颗,与国内超90%主机厂建立合作。
当前汽车智能化市场现状如何?
当前汽车智能化市场呈现需求疲软与成本传导叠加的挑战。国内乘用车销量大幅下滑导致下游需求疲软,乘用车上游原材料成本抬升引发成本传导,智驾、车规芯片、高精地图服务产品单价持续下行,利润空间压缩。同时,SoC业务受存储涨价及新车型延迟上量影响,收入及利润同比下滑。但行业长期趋势向好,智能化渗透加速,芯片国产化进程加速,头部企业通过全栈式技术布局和出海战略逐步改善经营业绩。
研报提示了哪些风险?
研报提示的主要风险包括国产替代需求释放节奏存在不确定性,以及同业竞争加剧的风险。国产替代进程受市场需求、技术迭代和政策支持等多重因素影响,需求释放节奏可能存在波动。同时,汽车智能化赛道竞争激烈,国内外企业加速布局,同业竞争加剧可能导致市场份额和盈利能力面临挑战。公司需持续提升技术壁垒和产品竞争力以应对市场变化。