猜你想问
这份报告主要讲了什么内容?
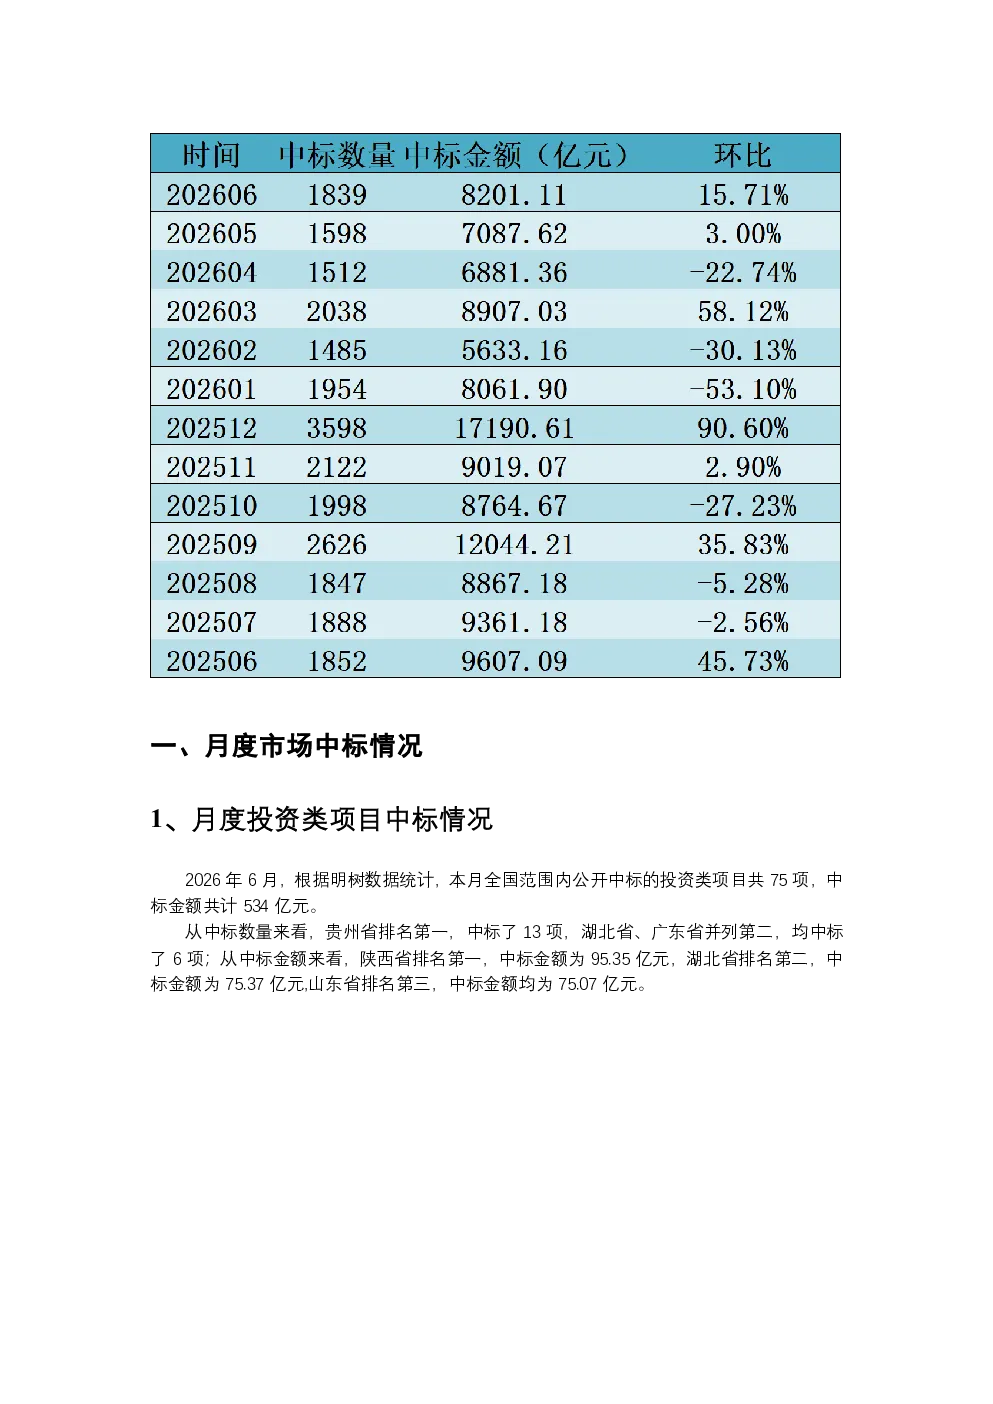
本报告详细分析了2026年6月全国范围内的公开中标情况,包括投资类和非投资类项目的数量与金额。投资类项目共75项,金额534亿元;非投资类项目共1764项,金额7667.59亿元。报告还细分了各省份、央企及重点企业的中标情况,如贵州省投资类项目中标数量第一,陕西省投资类项目中标金额第一,广东非投资类项目中标金额第一等。此外,报告还提及了八大央企中标占比及陕西交通控股集团在三大行业的领先地位。
房地产赛道近期发展趋势如何?
报告显示,2026年6月房地产相关领域的中标项目主要集中在非投资类,占比极高,金额达7667.59亿元,远超投资类项目。山东、广东、湖北等省份在非投资类项目中标数量和金额上表现突出,表明这些地区的房地产基础设施建设项目活跃。央企在市场中的主导地位明显,中标项目占总金额的42.42%。陕西交通控股集团在高速公路、轨道交通等细分领域的强势中标,也反映出这些领域对房地产相关企业有持续的需求。
报告重点分析了哪些方向?
报告重点分析了月度投资类与非投资类项目的中标情况,包括数量、金额及地域分布。具体来看,投资类项目以贵州省、湖北、广东中标数量多见,金额则集中在陕西、湖北、山东。非投资类项目则以山东、广东、湖北中标数量领先,金额则由广东、山东、北京主导。报告还特别关注了八大央企的中标情况及陕西交通控股集团的多行业领先表现,为行业参与者提供了具体的市场参考。
当前市场现状如何判断?
从报告数据看,2026年6月房地产领域的中标活动呈现非投资类项目远超投资类的特点,非投资类项目数量占比高达98.7%,金额占比达98.6%。这表明当前市场对基础设施建设和运营维护的需求更为迫切。地域分布上,山东、广东、湖北等地是中标活动的热点区域,反映出这些地区的基础设施建设投入较大。央企在市场中的主导地位也较为明显,其中标金额占总金额的42.42%。
这份研报有哪些风险提示?
报告在数据来源方面注明了地方公共资源交易服务平台、中国政府采购网等公开数据源,确保了数据的可靠性。但需注意,报告中的数据仅统计中标时的投资总额,不含新签合同额,这可能影响对项目整体规模的评估。此外,报告未提供具体细分行业的详细数据,对于关注特定细分领域的投资者而言,可能需要进一步搜集相关信息。同时,中标情况受政策、市场环境等多重因素影响,存在一定的动态变化风险。