猜你想问
中国重汽2026年中报核心内容是什么?
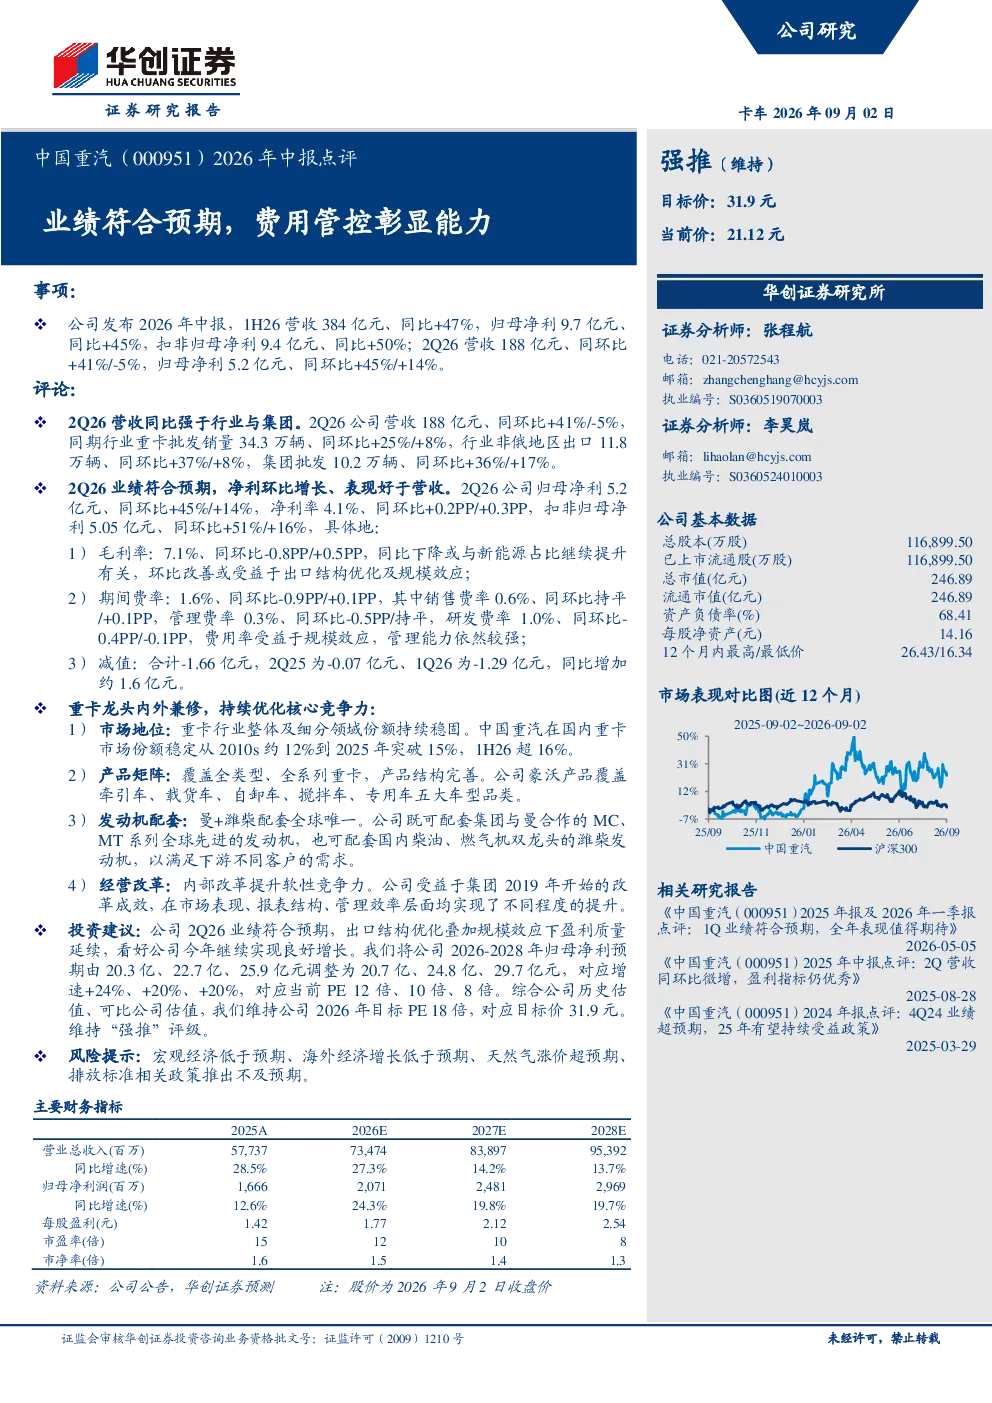
中国重汽2026年中报显示业绩符合预期,2Q26营收384亿元同比增长47%,归母净利9.7亿元同比增长45%。公司展现出良好增长态势,费用管控成效显著,净利率环比提升,盈利质量持续改善。作为重卡龙头,市场地位稳固,产品矩阵完善,配套动力系统先进,内部改革提升软性竞争力,具备持续增长潜力。
重卡行业发展趋势如何?
重卡行业受益于物流运输需求稳定增长和政策支持,市场集中度持续提升。技术方面,新能源重卡和智能重卡成为发展方向,替代传统燃油重卡。中国重汽作为行业龙头,在产品研发、市场渠道、品牌影响力等方面具备优势,有望受益于行业发展趋势。
中国重汽报告中重点分析了哪些方面?
报告重点分析了中国重汽的业绩表现、费用管控能力、市场竞争力及未来增长潜力。业绩方面,公司营收和利润均实现显著增长;费用管控方面,净利率提升显示公司成本控制能力增强;市场竞争力方面,公司产品覆盖全类型重卡,市场份额持续提升;未来增长潜力方面,公司内部改革和产品升级将提升综合竞争力。
当前重卡市场现状如何?
当前重卡市场呈现供需两旺态势,市场集中度较高,头部企业优势明显。中国重汽作为行业龙头,市场份额持续提升,产品覆盖全系列重卡车型,满足不同客户需求。行业竞争激烈,但头部企业凭借品牌、技术、渠道等优势,仍具备较强竞争力。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济低于预期可能影响物流运输需求,海外经济增长放缓可能影响出口业务,天然气价格上涨可能增加运营成本,排放标准相关政策推出不及预期可能影响产品销售。这些风险需关注,但公司具备较强的抗风险能力。
你可能感兴趣
中报点评:业绩符合预期,费控能力彰显
食品饮料中原证券2017-09-01
2023年三季报点评:Q3业绩符合预期,整体费用管控良好
民生证券2023-10-27
2023年半年报点评:业绩符合预期,费用管控良好
电子设备民生证券2023-09-01
2022年三季报点评:Q3业绩符合预期,费用管控良好
电气设备民生证券2022-10-25
2019年半年报业绩快报点评:业绩表现符合预期,费用管控效果明显
家用电器华创证券2019-07-24
人人乐2014年一季报点评:业绩符合预期,14年关注费用管控下利润恢复程度
长城证券2014-04-28
比亚迪(002594)2026年中报点评:强推 (维持) Q2业绩符合预期,单车盈利同环比改善趋势确立
华创证券2026-09-01
成商集团:优秀费用管控能力彰显
商贸零售山西证券2010-03-08
2021 年中报点评 :储能业务亮眼,成本管控得当,业绩符合预期
电子设备华创证券2021-08-31
2024年年报及2025年一季报点评:费用管控能力显著提升,Q1业绩环比改善
公用事业民生证券2025-04-29