猜你想问
金发科技2026年报告核心数据有哪些?
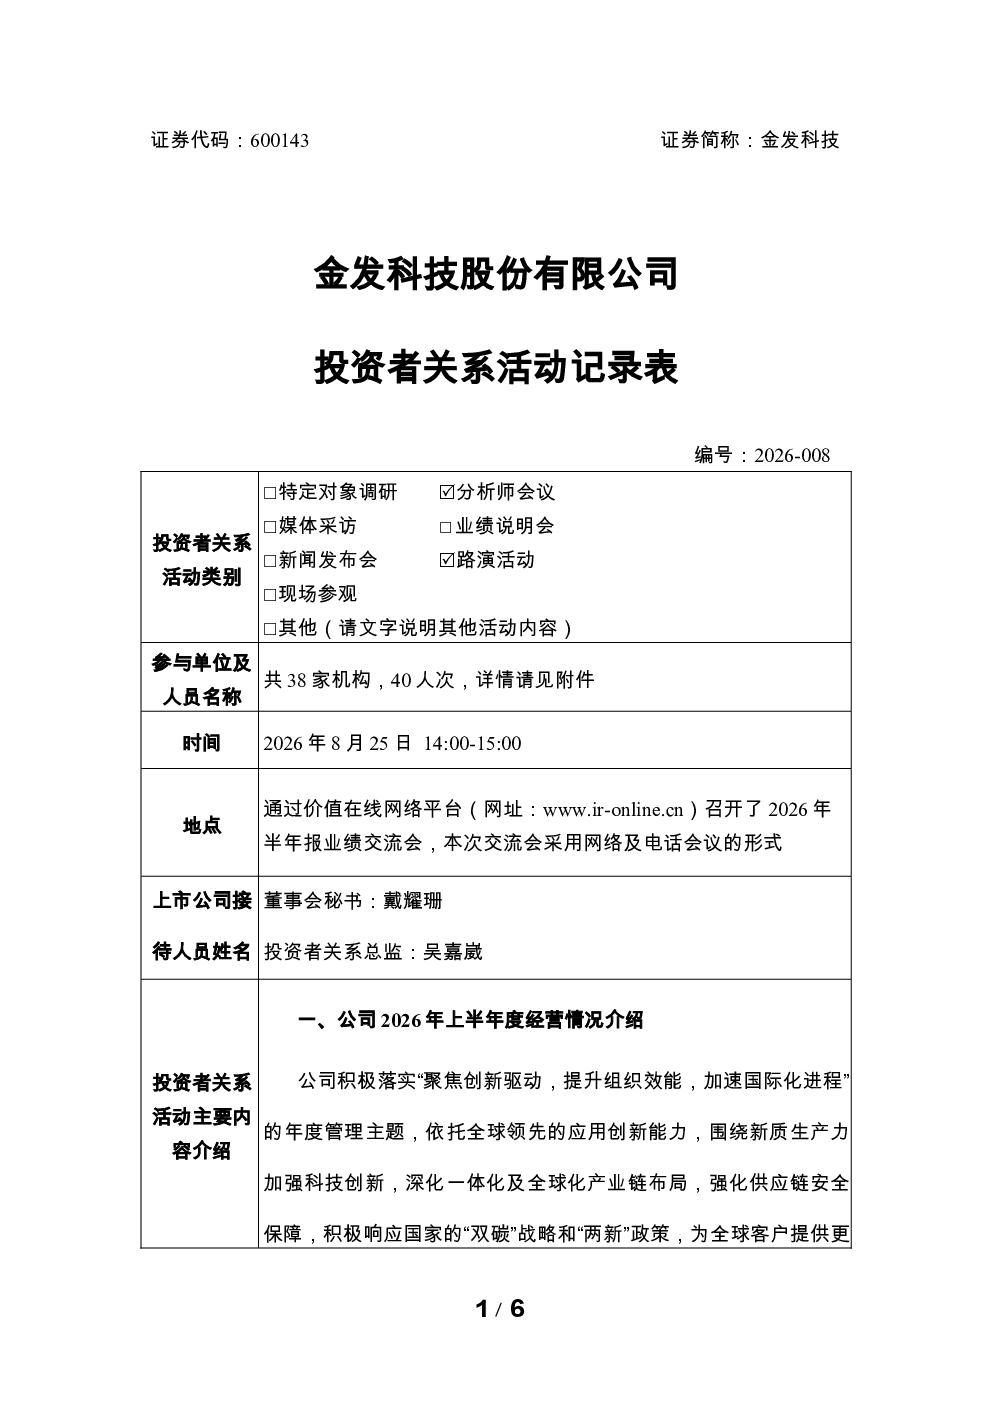
金发科技2026年上半年营业收入341.18亿元,同比增长7.85%;归母净利润6.85亿元,同比增长17.02%;经营性现金流21.68亿元,同比增长116.27%。报告显示公司市场份额与盈利能力同步提升,全球化战略成效显著,特种工程塑料和生物降解塑料业务增长强劲,海外业务增速保持较快水平。
金发科技特种工程塑料和生物降解塑料业务发展情况如何?
特种工程塑料业务中,AI相关产品销量近1万吨,同比增长显著,在手订单充足,预计下半年保持良好增长。生物降解塑料销量14.45万吨,同比增长40.70%,主要受益于3D打印材料等新兴需求及包装薄膜市场稳健增长,未来成长空间广阔,盈利水平有望持续改善。
金发科技全球化战略进展及未来展望?
金发科技全球化战略成效显著,2026年上半年国外销售62.95亿元,同比增长24.46%,出口及海外基地业务量利双增。海外本土化供应与服务能力持续加强,未来有望延续较快增长,核心驱动包括全球市场需求空间、市场渗透率提升及墨西哥、波兰等海外基地建设增强本地化供应能力。
金发科技当前市场现状及行业发展趋势?
金发科技2026年上半年经营质效稳步提升,高质量发展扎实推进。特种工程塑料和生物降解塑料赛道需求持续增长,3D打印材料等新兴需求为生物降解塑料带来广阔空间。行业盈利环境边际改善,但原材料价格波动仍需关注,公司正通过产业链一体化降本增效,长期毛利率趋势向好。
金发科技报告中的风险提示有哪些?
金发科技报告提示的主要风险包括:汇兑损益方面,上半年因美元、欧元贬值导致汇兑损失增加,公司下半年将加强汇率风险管理。PDH利润方面,行业盈利环境边际改善,但受原材料价格及下游需求影响,公司正推进合成改性一体化项目降本增效。改性塑料毛利率短期受原材料价格上涨承压,公司正通过价格传导、成本协同及产业链一体化降本增效,长期毛利率趋势向好。
你可能感兴趣
600143 金发科技 金发科技投资者关系活动记录表 2026年7月下
未知机构2026-08-03
600143 金发科技 金发科技投资者关系活动记录表 2026年7月上
未知机构2026-07-16
600143 金发科技 金发科技投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-08
603040 新坐标 新坐标投资者关系活动记录表 2026年7月下
未知机构2026-07-31
688291 金橙子 投资者关系活动记录表 2026年7月9日
未知机构2026-07-10
000988 华工科技 2026年7月9日投资者关系活动记录表
未知机构2026-07-10
002668 TCL智家 2026年7月7日投资者关系活动记录表
未知机构2026-07-08
301000 肇民科技 2026年07月08日投资者关系活动记录表
未知机构2026-07-08
600089 特变电工 特变电工股份有限公司投资者关系活动记录表 2026年6月
未知机构2026-07-09
605599 菜百股份 2026年7月7日 7月8日 北京菜市口百货股份有限公司投资者关系活动记录表
未知机构2026-07-10